







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa XYZ, no final do último exercício fiscal, vendeu uma máquina por R$ 9.800,00, que foi adquirida durante o ano pelo custo de R$ 5.740,00. A empresa assumiu o custo total da máquina ao longo do ano, porém, por ocasião do encerramento do exercício, não tinha recebido os R$ 5.740,00 referentes à venda realizada. Com base nas informações, pode-se considerar que o Lucro Líquido observado no DRE (Demonstrativo de Resultado do Exercício) foi de
R$ 5.740,00.
R$ 9.800,00.
R$ 15.540,00.
R$ 4.060,00.
R$ 7.770,00.
Uma sociedade empresária possui dois funcionários registrados. No final do mês de outubro de 2012 o contador, em seu escritório, recebeu as seguintes informações para elaboração da folha de pagamento:
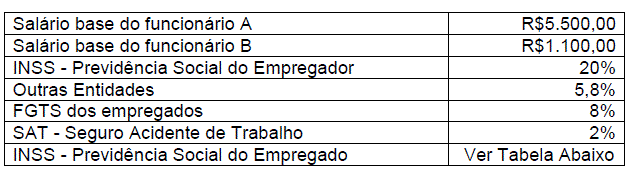
Na segunda semana, do mês de outubro, foi concedido um adiantamento salarial aos funcionários no valor de R$2.000,00.
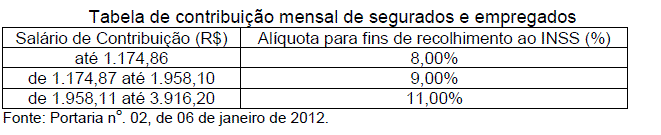
Considerando apenas os dados acima, o valor total da despesa com a folha de pagamento e o valor do INSS – Previdência Social dos Empregados, no mês de outubro de 2012, correspondem, respectivamente a:
R$10.448,00 e R$518,78.
R$10.580,00 e R$ 693,00.
R$8.830,80 e R$693,00.
R$8.962,80 e R$518,78.
Se a empresa tiver tão somente a posse onerosa dos caminhões, pactuada em contrato de trinta meses, então seu lucro (aumento de caixa) será maior que R$ 17.000.
Se o valor da depreciação, componente da despesa administrativa, soma R$ 30.000, então o valor adicionado líquido gerado pela empresa em tela será inferior a R$ 500.000.
O valor distribuído ao governo foi superior a R$ 230.000.
A maioria das empresas utiliza capital de terceiros em suas estruturas de capital, a fim de conseguir uma maior alavancagem financeira.
Isso se deve, dentre outros motivos, ao fato deo custo médio ponderado de capital ser cada vez menor quanto mais capital de terceiros a empresa tiver em sua estrutura de capital.
o serviço da dívida com relação ao capital de terceiros ser lançado contabilmente na DRE da empresa antes do cálculo do imposto de renda.
o capital próprio sempre receber sua remuneração antes da remuneração do capital de terceiros.
a remuneração pela utilização do capital próprio, via dividendos, ser lançada contabilmente na DRE da empresa, antes do cálculo do imposto de renda.
as empresas não possuírem restrição de capital para realizarem todos os seus projetos.
A empresa Comercial S.A. realizou, em 31/12/2012, uma venda, do produto A, no valor total de R$ 90.000,00, tendo recebido R$ 30.000,00 à vista e o restante para ser recebido em 30/04/2014. Se o cliente tivesse efetuado a compra do produto A à vista, ele pagaria, no total, R$ 83.000,00. Com base nestas informações e na regulamentação vigente, a empresa Comercial S.A. reconheceu, no momento da venda, uma receita de vendas de
R$ 90.000,00.
R$ 83.000,00.
R$ 30.000,00.
R$ 83.000,00 e uma receita financeira de R$ 7.000,00.
R$ 90.000,00 e uma despesa financeira a apropriar de R$ 7.000,00.
Considere somente as informações a seguir, extraídas da Demonstração do Resultado de uma empresa hipotética: Receita líquida igual a R$ 1.000,00, Despesas de Salários igual a R$ 250,00, Despesa de Depreciação igual a R$ 200,00, Despesa Financeira igual a R$ 150,00 e Imposto de Renda igual a R$ 100,00. Nessas condições, qual o valor do EBITDA?
R$ 250,00.
R$ 300,00.
R$ 400,00.
R$ 750,00.
R$ 800,00.
Considerando exclusivamente as informações recebidas, a receita (operacional) líquida da sociedade comercial neste mês das operações, em reais, é
27.000,00
32.000,00
127.000,00
132.000,00
160.000,00
Uma sociedade empresária vende mercadorias a varejo e adota o slogan “satisfação garantida ou o seu dinheiro de volta” apenas para o segmento de produtos de luxo, comprometendo-se a devolver aos clientes o valor pago pelas mercadorias, caso não fiquem satisfeitos. O prazo para solicitação da indenização pelo cliente é de 30 dias após a data da compra.
No mês de julho de 2013, foram realizadas vendas de mercadorias à vista e com pronta entrega no valor de R$400.000,00, dos quais R$100.000,00 referem-se ao segmento de produtos de luxo.
A área de atendimento ao cliente estima, com base na experiência passada e outros fatores relevantes, que 2% do valor das vendas sujeitas à devolução de pagamento deverá ser objeto de indenização.
De acordo com a NBC TG 30 – Receitas e desconsiderando os efeitos tributários, a sociedade empresária deverá registrar:
Receita com vendas de R$300.000,00, em julho de 2013, e o restante apenas quando vencido o prazo para reclamação.
Receita com vendas de R$300.000,00, em julho; receita com vendas de R$100.000,00; e despesa com provisão de R$2.000,00, em agosto de 2013.
Receita com vendas de R$400.000,00 e despesa com provisão de R$2.000,00 em julho de 2013.
Receita com vendas de R$400.000,00 e nenhuma despesa com provisão em julho de 2013.



