







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração do valor adicionado é obrigatória para todas as sociedades por ações, independentemente de serem companhias abertas ou fechadas.
Certo
Errado
A Demonstração do Valor Adicionado (DVA) tem como objetivo principal evidenciar o valor da riqueza gerada pela empresa em um determinado período e a forma como essa riqueza é distribuída entre os diversos agentes econômicos. Nesse contexto, considerar que uma determinada empresa de confecção de calças e camisetas apresentava os seguintes saldos em 31/12/2025:
• Receita com vendas de mercadorias: R$ 400.000,00
• Receitas financeiras: R$ 50.000,00
• Custo da mercadoria vendida (inclui os valores dos impostos recuperáveis): R$ 160.000,00
• Despesa de depreciação dos ativos imobilizados: R$ 30.000,00
• Perdas estimadas com crédito de liquidação duvidosa: R$ 12.000,00
• Perdas por desvalorização dos ativos imobilizados: R$ 20.000,00
Considerando-se apenas essas informações, assinalar a alternativa que indica o saldo do valor adicionado total a distribuir produzido pela empresa, apresentado em sua Demonstração do Valor Adicionado em 31/12/2025.
R$ 178.000,00
R$ 228.000,00
R$ 208.000,00
R$ 388.000,00
Ao analisar as informações contábeis de uma empresa do ramo de vestuário que solicitou financiamento ao Badesul, especializada na produção e comercialização de móveis planejados, apresentou as seguintes informações contábeis em 31/12/2025:
• Receita bruta de vendas de mercadorias: R$ 840.000.
• Receitas financeiras auferidas no período: R$ 40.000.
• Custo da mercadoria vendida (inclui os valores dos impostos recuperáveis): R$ 250.000.
• Despesa com depreciação do ativo imobilizado: R$ 10.000.
• Constituição de perdas estimadas com créditos de liquidação duvidosa: R$ 20.000.
• Despesa com serviços de terceiros: R$ 30.000.
Com base nessas informações, e considerando os critérios de elaboração da Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta CORRETAMENTE o valor adicionado total a distribuir pela empresa no exercício de 2025.
R$ 590.000.
R$ 580.000.
R$ 570.000.
R$ 540.000.
R$ 530.000.
O departamento contábil de uma Indústria de Transformação, uma companhia de capital aberto, finalizou o levantamento dos dados para a elaboração da Demonstração do Valor Adicionado (DVA) referente ao exercício encerrado em 31/12/2025. O contador responsável compilou os seguintes saldos, já ajustados, retirados dos registros contábeis da empresa.
• Resultado de equivalência patrimonial (Ganho) R$2.500.000,00.
• Constituição de provisão para créditos de liquidação duvidosa R$1.200.000,00.
• Custo dos produtos, mercadorias e serviços vendidos R$5.800.000,00.
• Receitas relativas à construção de ativos próprios R$1.500.000,00.
• Materiais, energia e serviços de terceiros R$2.400.000,00.
• Receitas financeiras R$400.000,00.
• Depreciação, amortização e exaustão R$800.000,00.
• Receitas com vendas de mercadorias, produtos e serviços R$12.500.000,00.
Considerando estritamente as informações fornecidas e a estrutura definida pela Norma Brasileira de Contabilidade (NBC) TG 09 (R1) – Demonstração do Valor Adicionado, assinale a alternativa que indica, CORRETA e RESPECTIVAMENTE, o Valor Adicionado Líquido Produzido pela Entidade e o Valor Adicionado Total a Distribuir.
R$ 2.300.000,00 e R$ 5.200.000,00.
R$ 3.800.000,00 e R$ 4.200.000,00.
R$ 4.600.000,00 e R$ 7.500.000,00.
R$ 5.000.000,00 e R$ 7.900.000,00.
R$ 3.800.000,00 e R$ 6.700.000,00.
Aponte a alternativa que identifica a finalidade da Demonstração do Valor Adicionado.
Demonstrar fluxo financeiro das atividades operacionais.
Evidenciar geração e distribuição da riqueza produzida.
Registrar variações patrimoniais independentes do resultado.
Consolidar mutações ocorridas no patrimônio líquido.
Em 2024, uma sociedade empresária reconheceu o imposto de renda de R$54.000. O valor foi pago em 2025.
Já em 2025, o imposto de renda foi de R$60.000, com pagamento previsto para 2026.
Na elaboração da Demonstração do Valor Adicionado da sociedade empresária, em 31/12/2025, referente ao imposto de renda, foi incluído na distribuição do valor adicionado em “Impostos, Taxas e Contribuições” o valor
zero.
R$14.000.
R$54.000.
R$60.000.
R$114.000.
Os benefícios concedidos representados pelos valores relativos à assistência médica, alimentação, transporte, planos de aposentadoria etc. compõem a distribuição da riqueza, na Demonstração do Valor Adicionado, no grupo denominado:
pessoal
adicionais remuneratórios
impostos e contribuições sociais
remuneração de capital de terceiros
Considerando as disposições da Norma Brasileira de Contabilidade NBC TG 09 (R1), assinale a alternativa correta em relação à Demonstração do Valor Adicionado (DVA).
A DVA trata-se de demonstração contábil obrigatória para as sociedades anônimas.
Contribuição patronal ao INSS, IRPJ, CSLL, FGTS, COFINS e PIS são exemplos de impostos, taxas e contribuições federais, apresentados como distribuição de valor adicionado.
As despesas de depreciação e amortização devem ser apresentadas como distribuição de valor adicionado.
Juros de empréstimos, variações cambiais passivas, juros sobre o capital próprio e despesa de aluguéis são exemplos de remuneração de capitais de terceiros.
A DVA deve ser elaborada pelo regime de competência, e seu ponto de partida é a receita bruta de vendas e serviços.
A elaboração da demonstração do valor adicionado ao fim de cada exercício social é um procedimento contábil obrigatório somente para as companhias abertas.
Certo
Errado
Na demonstração do valor adicionado (DVA), o termo valor adicionado restringe-se à riqueza criada pela própria empresa, representada pela diferença entre o valor das vendas e os insumos adquiridos de terceiros.
Certo
Errado
A parcela do valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) em 2024, foi, em reais,
248.560.
913.550.
214.000.
28.560.
263.560.
Marque a alternativa que identifica corretamente um item da DVA.
Receitas financeiras líquidas integram valor adicionado distribuído ao governo.
Aquisição de mercadorias é excluída do valor adicionado total.
Juros pagos são classificados como valor distribuído ao capital de terceiros.
Dividendos pagos aos sócios entram como valor retido na empresa.
Analise as informações a seguir, que se referem a de terminada empresa e são relativas ao último exercício financeiro:
• Receitas de vendas: R$ 2.916.000,00.
• Receitas de dividendos: R$ 162.000,00.
• Custo das mercadorias vendidas: R$ 1.350.000,00.
• Outros materiais adquiridos de terceiros: R$ 108.000,00.
• Serviços adquiridos de terceiros: R$ 378.000,00.
• Despesas financeiras: R$ 135.000,00.
• Despesas de depreciação: R$ 216.000,00.
• Despesas de folha de pagamento e encargos trabalhistas: R$ 324.000,00.
Considerando exclusivamente as informações apresentadas, é correto afirmar que o valor adicionado a distribuir da empresa no período corresponde a R$
864.000,00.
1.242.000,00.
1.134.000,00.
756.000,00.
1.026.000,00.
Em 31/12/2025, a Cia. KMLK não apresentou, em sua Demonstração do Valor Adicionado, saldo no item “Valor Adicionado Recebido em Transferência”.
O fato de a empresa não apresentar valor nesse item pode indicar que a Cia. KMLK
presta as suas atividades em imóvel próprio.
não possui investimento em controladas e coligadas.
não reconheceu perda de recuperabilidade de seus ativos.
tem todo o serviço realizado por mão de obra contratada.
A demonstração do valor adicionado (DVA) deve apresentar, entre outras informações, o valor adicionado distribuído aos diversos stakeholders, como empregados, governo, financiadores e acionistas.
Certo
Errado
Uma loja que vende produtos de escritório apresentava os seguintes saldos em 31/12/2023:
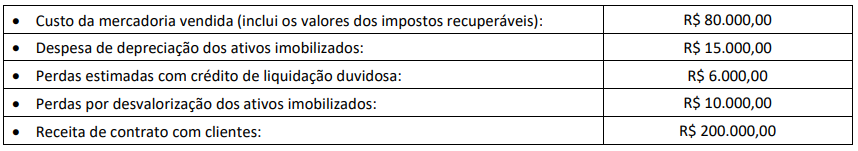
Assinale a opção que indica o saldo do valor adicionado líquido produzido pela loja, apresentado em sua Demonstração do Valor Adicionado em 31/12/2023.
R$ 89.000,00.
R$ 114.000,00.
R$ 104.000,00.
R$ 194.000,00.
A respeito da estrutura e análise da demonstração do valor adicionado, analise os itens abaixo:
I.A Demonstração do Valor Adicionado no setor público tem como principal objetivo evidenciar como a entidade contribui para a geração de riqueza e sua distribuição entre os diversos agentes econômicos e sociais.
II.A Demonstração do Valor Adicionado deve obrigatoriamente compor o conjunto de demonstrações contábeis de todos os órgãos e entidades da administração pública direta e indireta, nos termos da NBC TSP 12.
III.O valor adicionado líquido apurado na Demonstração do Valor Adicionado representa o lucro contábil da entidade pública e deve ser transferido integralmente ao patrimônio líquido.
Após análise, assinale a alternativa correta.
Apenas os itens I e III estão corretos.
Apenas os itens I e II estão corretos.
Apenas os itens II e III estão corretos.
Apenas o item I está correto.
De acordo com o que disciplina o CPC 03 (R2), a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento, assinale a alternativa INCORRETA.
São transações que decorrem das atividades operacionais, recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
recebimentos de caixa resultantes da venda de ativo imobilizado decorre das atividades operacionais.
pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo decorre das atividades de investimentos.
Corresponde a atividades de financiamento, o caixa recebido pela emissão de ações ou outros instrumentos patrimoniais.
pagamentos de caixa a empregados ou por conta de empregados diz respeito a atividades operacionais.
A Lei 6.404/76 atualizada pela lei 11.638/2007 relaciona as demonstrações financeiras que devem ser elaboradas ao fim de cada exercício social, dentre as quais, uma de obrigatoriedade apenas para as companhias de capital aberto, essa demonstração é a
demonstração dos fluxos de caixa.
demonstração do resultado abrangente.
demonstração do valor adicionado.
balanço social.
notas explicativas.
Com base exclusivamente na Lei Federal nº 6.404, de 15 de dezembro de 1976, especialmente no art. 188, que exige a apresentação da Demonstração do Valor Adicionado (DVA) para as companhias abertas, e na Norma Brasileira de Contabilidade NBC TG 09 − Demonstração do Valor Adicionado, emitida pelo Conselho Federal de Contabilidade (CFC), sem considerar jurisprudência ou doutrina, analise as afirmativas a seguir:
I. A DVA consolida, na primeira parte (geração), a Receita Bruta, subtraindo os Insumos Adquiridos de Terceiros e somando o Valor Adicionado Recebido em Transferência (ex.: resultado de equivalência).
II. A segunda parte da DVA (distribuição) deve evidenciar a riqueza distribuída entre Pessoal e Encargos, Impostos (federais, estaduais e municipais), Remuneração de Capitais de Terceiros (juros/aluguéis) e Remuneração de Capitais Próprios (dividendos/lucros retidos).
III. A distribuição do valor adicionado deve ser igual a 100% da receita líquida da entidade, demonstrando a eficiência na alocação de recursos.
Assinale a alternativa que apresenta apenas as proposições CORRETAS:
II e III.
I, II e III.
I e II.
I e III.



