







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No Brasil, as companhias abertas(com ações negociadas em bolsa) são obrigadas a elaborar e publicar a demonstração do valor adicionado (DVA), conforme determinado pela Lei nº 11.638/2007 e pelo CPC 09 – Demonstração do Valor Adicionado. Com base nessa informação e na estrutura e na análise da DVA, assinale a opção correta.
A DVA apresenta, exclusivamente, a receita líquida de vendas e serviços como valor adicionado, excluindo os demais componentes operacionais.
Os encargos de depreciação e amortização não integram a DVA por não representarem saída de caixa.
O valor adicionado distribuído inclui apenas os pagamentos a empregados e fornecedores, excluindo os impostos e a remuneração do capital.
A DVA tem como principal objetivo substituir a demonstração do resultado do exercício (DRE) nas análises econômico‑financeiras.
A DVA evidencia o valor da riqueza gerada pela entidade e sua respectiva distribuição entre empregados, governo, financiadores e sócios.
O item 28 da NBC TG 09 (R1) – Demonstração do Valor Adicionado – apresenta os principais componentes na formação da riqueza na atividade de intermediação financeira (bancária). Sobre esse assunto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Receitas de intermediação financeira: incluem as receitas relativas à cobrança de taxas por prestação de serviços com operações de crédito.
( ) Receitas de prestação de serviços: incluem as receitas com operações de crédito, arrendamento, resultados de câmbio, títulos e valores mobiliários e outras.
( ) Outras receitas: incluem os tributos incidentes sobre essas receitas, quando aplicáveis. Incluem, também, valores relativos a ajustes a valor de mercado de investimentos (se no período o valor líquido for positivo, deve ser somado).
A sequência está correta em
F, F, V.
V, V, F.
F, V, V.
V, F, F.
Com relação à demonstração do valor adicionado (DVA), a distribuição do valor adicionado aos empregados deve incluir benefícios diretos e indiretos.
Certo
Errado
Em 01/03/2024, uma sociedade empresária pagou R$ 48.000, referentes a um ano de aluguel antecipado de uma sala comercial. A sociedade empresária começou a utilizar a sala imediatamente e permaneceu lá até o final do ano.
Na Demonstração do Valor Adicionado da sociedade empresária, em 31/12/2024, o aluguel foi classificado como
Insumos adquiridos de terceiros, de R$ 40.000.
Insumos adquiridos de terceiros, de R$ 48.000.
Remuneração de capitais de terceiros, de R$ 40.000.
Remuneração de capitais de terceiros, de R$ 48.000.
Valor Adicionado recebido em transferência, de R$ 48.000.
Considere que a empresa pública federal CODERN apresentou, em 31/12/2024, a seguinte Demonstração do Resultado do Exercício (DRE):
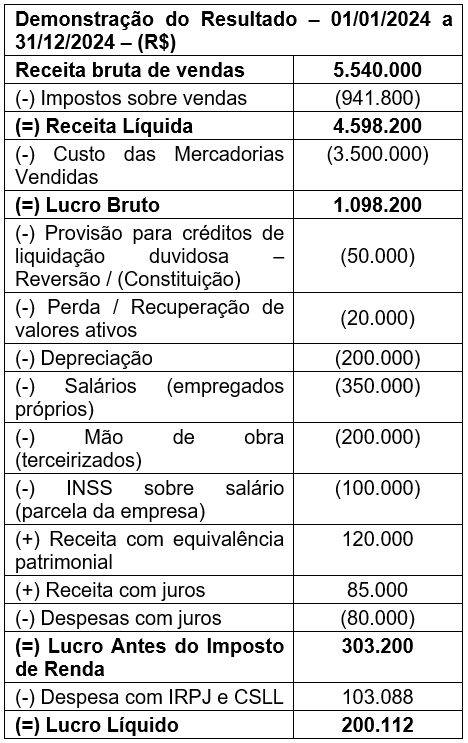
Além disso, o contador da empresa verificou que:
• os impostos recuperáveis que estavam originalmente incluídos no valor de aquisição das mercadorias vendidas somaram R$ 595.000;
• a empresa distribuiu 50% do lucro líquido em dividendos, o restante foi destinado às reservas de lucros.
Com base nesses dados e considerando a elaboração da Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta o valor adicionado total a distribuir apurado pela empresa ao final do exercício.
R$ 1.775.000.
R$ 1.180.000.
R$ 1.325.000.
R$ 1.076.912.
R$ 1.428.200.
A Demonstração do Valor Adicionado (DVA) é estruturada em duas partes: a primeira evidencia como a riqueza é gerada ou produzida pela entidade e a segunda apresenta como essa riqueza é distribuída entre os diferentes agentes econômicos. Nesse contexto e considerando que uma sociedade anônima apresentou um valor negativo de R$ 50.000 na conta de resultado de equivalência patrimonial, essa informação deve ser registrada na sua DVA como
valor adicionado recebido em transferência.
valor adicionado com remuneração de capitais próprios.
distribuição de valor adicionado com remuneração de capitais de terceiros.
distribuição do valor adicionado com as retenções de perdas estimadas no período.
distribuição do valor adicionado com perdas em investimentos em coligadas ou controladas estimadas no período.
Na demonstração do valor adicionado, é obrigatória a identificação da riqueza distribuída ao pessoal, ao governo — sob a forma de impostos, taxas e contribuições — e aos acionistas.
Certo
Errado
Os dados a seguir, relativos a 31/12/2021, foram apresentados aos acionistas da JJKL Serviços Agroindustriais para fins de prestação de contas estatutárias.
Conta | Saldo (em R$) |
Receita bruta de serviços | 6.750.000 |
Despesas de aluguéis | 250.000 |
Despesas financeiras | 150.000 |
Outros materiais adquiridos de terceiros | 80.000 |
Custo dos serviços prestados | 2.600.000 |
Despesa de depreciação | 45.000 |
Pagamento de mão de obra e encargos trabalhistas | 1.000.000 |
Receita de dividendos | 210.000 |
Receitas financeiras | 640.000 |
Serviços contratados de terceiros | 490.000 |
Em sintonia com o que dispõe o Pronunciamento Técnico CPC 09/2008, o qual trata da Demonstração do Valor Adicionado (DVA), assinale a alternativa que apresenta o Valor Adicionado Líquido Produzido pela Entidade referente ao exercício encerrado em 31/12/2021.
R$ 2.535.000,00.
R$ 3.535.000,00.
R$ 3.780.000,00.
R$ 4.150.000,00.
R$ 6.750.000,00.
As informações a seguir foram extraídas da Demonstração do Valor Adicionado da Companhia TGU relativa ao exercício social de 2022.
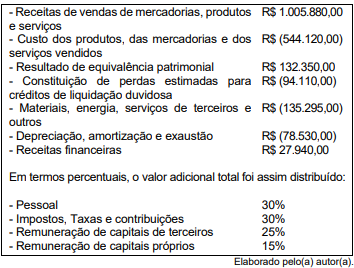
De acordo com as informações apresentadas, o valor adicional distribuído para remuneração de capitais de terceiros foi de
R$ 47.117,25.
R$ 78.528,75.
R$ 94.234,50.
R$ 163.236,00.
A Demonstração do Valor Adicionado (DVA) é uma demonstração contábil que evidencia a geração de riqueza de uma entidade e sua distribuição entre os diversos agentes econômicos. Sobre a DVA, assinale a alternativa correta:
A DVA é obrigatória para todas as entidades, independentemente do seu porte ou natureza.
A DVA apresenta o valor adicionado bruto gerado pela entidade, ou seja, o valor total da produção antes da dedução dos custos dos insumos adquiridos de terceiros.
A DVA não é utilizada para fins de análise econômico-financeira.
A DVA é elaborada com base nas mesmas informações utilizadas para a elaboração da demonstração do resultado do exercício.
A DVA não é utilizada para fins de análise social.
Um restaurante reconheceu as seguintes receitas em junho de 2024: Receitas de serviços: R$500.000; Receitas financeiras: R$120.000; Receitas com a venda de ativo imobilizado: R$80.000.
As vendas têm previsão de recebimento em agosto e o restaurante estima inadimplência de 4%.
O saldo do item "1- Receitas", apresentado na Demonstração do Valor Adicionado em 30/06/2024, é
R$480.000.
R$500.000.
R$560.000.
R$580.000.
R$700.000.
Uma sociedade empresária reconheceu as seguintes receitas e despesas em 2023:
Receita de vendas: ..............................................R$500.000;
Receita com a venda de ativo imobilizado:.........R$100.000;
Custo das mercadorias vendidas:.......................-R$240.000;
Despesa financeira: ............................................-R$200.000;
Despesa de equivalência patrimonial: ...............-R$150.000;
Despesa de aluguel: ...........................................-R$120.000;
Custo do ativo imobilizado vendido:...................-R$110.000
Na Demonstração do Valor Adicionado da sociedade empresária, o Valor Adicionado Recebido em Transferência é negativo e apresenta o seguinte montante:
R$150.000.
R$200.000.
R$320.000.
R$350.000.
R$460.000.
No exercício financeiro de 2023, a empresa New Global S.A. divulgou a seguinte Demonstração do Resultado do Exercício, com todos os valores em reais:
Descrição | Valor (R$) |
Receita Bruta de Vendas | 9.500.000,00 |
(-) ICMS sobre Vendas | (1.900.000,00) |
(=) Receita Líquida de Vendas | 7.600.000,00 |
(-) Custo das Mercadorias Vendidas (CMV) | 4 800.000,00 |
(=) Lucro Bruto | 2.800.000,00 |
(-) Despesas Operacionais | |
Despesa de depreciação | (500.000,00) |
Despesa com salários | (1.200.000,00) |
(=) Lucro antes do IR e CSLL | 1.100.000,00 |
(-) Despesa com IR e CSLL | (330.000,00) |
(=) Lucro Líquido | 770.000,00 |
Informações adicionais:
Considerando que não havia estoque inicial e que todas as mercadorias adquiridas em 2023 foram vendidas no mesmo ano, assinale a alternativa que apresenta corretamente o Valor Adicionado Total a Distribuir gerado pela New Global S.A. no ano de 2023.
R$ 4.200.000,00.
R$ 2.500.000,00.
R$ 3.000.000,00.
R$ 3.700.000,00.
R$ 3.500.000,00.
Para fins de conciliação, a demonstração do valor adicionado (DVA) deve apresentar de forma segregada a distribuição dos valores adicionados relativos ao exercício corrente e à distribuição relativa a exercícios anteriores.
Certo
Errado
A Demonstração do Valor Adicionado – DVA representa um dos elementos componentes do Balanço Social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período (CFC, NBC TG 09, 2008).
Considerando a temática, a DVA
em sua primeira parte, deve apresentar de forma sintética como a riqueza obtida pela entidade será distribuída.
em sua segunda parte, deve apresentar de forma detalhada como foi gerada a riqueza a ser distribuída.
está fundamentada em conceito macroeconômico, buscando apresentar, com dupla contagem, a parcela de contribuição que a empresa tem na formação do Produto Nacional Bruto – PNB.
tem como base de sua elaboração dados que em sua grande maioria são obtidos principalmente a partir da Demonstração do Resultado – DRE.
Esse demonstrativo contábil tem a finalidade de evidenciar, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição. Sua publicação deverá ocorrer a cada exercício contábil. Gerencialmente pode ser utilizado para avaliar o desempenho da geração de riqueza, ao medir a eficiência da empresa em relação a utilização dos fatores de produção, comparando os valores das saídas com os valores das entradas; e avaliar o desempenho social à medida que demonstra a distribuição da riqueza gerada, a participação dos empregados, do Governo, dos agentes financiados e dos acionistas. O texto se refere a(o):
Balanço patrimonial.
Demonstrativo de resultados do exercício.
Demonstração do valor adicionado.
Demonstração das mutações do patrimônio líquido.
Considere que, no exercício financeiro de 2023, uma grande empresa comercial do ramo de gêneros alimentícios tenha auferido receitas provenientes das seguintes fontes:
• Resultado positivo de equivalência patrimonial: R$ 115.000,00
• Receita Bruta de Vendas: R$ 270.000,00
• Aluguel de uma propriedade: R$ 80.000,00
• Ganho de Capital na venda de Ativo Intangível: R$ 70.000,00
• Receitas Financeiras: R$ 50.000,00
À luz da NBC TG 09 (R1) – Demonstração do Valor Adicionado, o valor adicionado recebido em transferência no exercício de 2023 é de:
R$ 245.000,00.
R$ 315.000,00.
R$ 390.000,00.
R$ 465.000,00.
R$ 515.000,00.
Uma loja de roupas funciona em um imóvel alugado de terceiros. A despesa com aluguel é classificada na Demonstração do Valor Adicionado da loja como
insumos adquiridos de terceiros.
remuneração de capitais próprios.
remuneração de capitais de terceiros.
depreciação, amortização e exaustão.
A segunda parte da DVA deve apresentar de forma detalhada como a riqueza obtida pela entidade foi distribuída.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a segunda parte da DVA, analise as afirmativas a seguir.
I. A Remuneração de Pessoal evidenciará um valor de R$ 24.310,00, sendo R$ 17.000,00 de Remuneração Direta, R$ 5.950,00 de INSS e R$ 1.360,00 de FGTS.
II. A Remuneração ao Governo evidenciará um valor de R$ 29.504,01, sendo R$ 23.554,01 de impostos e R$ 5.950,00 de contribuição ao INSS.
III. A Remuneração do Capital de Terceiros evidenciará um valor de R$ 10.850,00, sendo R$ 1.350,00 de juros passivos e R$ 9.500,00 de despesa com utilidades e serviços.
IV. A Remuneração do Capital Próprio evidenciará um valor de R$ 25.581,60, sendo R$ 15.348,96 de dividendos e R$ 10.232,64 de lucros retidos.
Está correto o que se afirma apenas em
II e III.
II e IV.
I, II e III.
I, III e IV.
Uma empresa que atua na atividade de perícia contábil apresentou as seguintes receitas em 2023:
Prestação de serviços: ........................................................................... R$200.000;
Venda de ativo imobilizado: .............................................................. R$120.000;
Equivalência Patrimonial: ....................................................................... R$50.000;
Financeiras: .............................................................................................................R$30.000.
Assinale a opção que indica o valor adicionado recebido em transferência da empresa de acordo com a Demonstração do Valor Adicionado da empresa.
R$50.000.
R$80.000.
R$200.000.
R$320.000.



