




Questões de Concurso sobre Demonstração do Valor Adicionado - DVA


Disciplina 1
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
474 questões encontradas
Questões por página
20
Mais recentes
 

Para mensurar a riqueza criada pela própria entidade, a Demonstração do Valor Adicionado (DVA) dá tratamento específico aos seus componentes, o que a difere da Demonstração do Resultado do Exercício (DRE). Sobre a mensuração da criação de riqueza na DVA para uma empresa não financeira, considere:


I. As receitas de contratos com clientes precisam ser apresentadas brutas, isto é, incluindo os valores correspondentes aos tributos sobre receitas.

II. O custo dos produtos vendidos não deve considerar os gastos com pessoal próprio.

III. As despesas financeiras devem incluir o valor correspondente às variações cambiais passivas.

IV. Os materiais e serviços de terceiros consumidos devem considerar os tributos incluídos no momento da aquisição.


Está correto o que se afirma APENAS em


A

II e IV.


B

I e III.


C

I, II e IV.


D

I, III e IV.


E

II e III.

Uma empresa comercial apresentou a seguinte Demonstração do resultado do ano de 2023, com os valores expressos em reais.
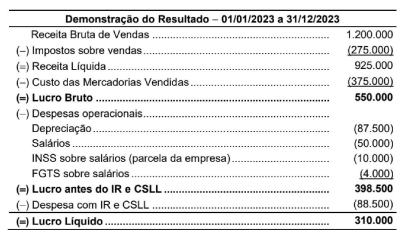

Imagem associada para resolução da questão


Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500 e que o valor do INSS incluído nas despesas com salários era R$ 6.000, o valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado ao governo na forma de tributos e impostos foram em 2023, respectivamente e em reais,



A

757.500 e 312.000


B

757.500 e 377.500


C

670.000 e 312.000


D

737.500 e 312.000


E

670.000 e 377.500

A Cia A tem participação de 80% na Cia B.

Em 2024, a Cia B reconheceu lucro líquido de R$ 50.000.

No ano, a Cia A reconheceu, em sua Demonstração do Valor Adicionado, o seguinte resultado com equivalência patrimonial:


A

R$ 40.000 em Outras receitas.


B

R$ 40.000 em Valor adicionado recebido em transferência.


C

R$ 50.000 em Outras receitas.


D

R$ 50.000 em Valor adicionado recebido em transferência.


E

R$ 50.000 em Outras receitas e R$ 10.000 em Remuneração de capitais de terceiros.

Segundo o CPC 09 – Demonstração do Valor Adicionado (DVA), a segunda parte da DVA deve evidenciar a distribuição do valor adicionado entre os seguintes grupos: (i) pessoal; (ii) impostos, taxas e contribuições; (iii) remuneração de capitais de terceiros; (iv) remuneração de capitais próprios. Assinale a alternativa que apresenta um elemento de distribuição que NÃO faz parte desses grupos.


A

Aluguéis.


B

Assistência médica.


C

Serviços de terceiros.


D

Despesas financeiras.


E

Lucros retidos.

Uma determinada organização apresentou em sua Demonstração do Valor Adicionado (DVA) informações que evidenciam o pagamento significativo de juros aos bancos e outras instituições financeiras devido ao financiamento de novos equipamentos para expansão de suas operações. O caso descrito se refere a qual componente da distribuição de riqueza?


A

Pessoal.


B

Impostos, taxas e contribuições


C

Remuneração de capitais próprios.


D

Remuneração de capitais de terceiros.

Valor adicionado é a riqueza gerada pela entidade, incluído o valor adicionado produzido por terceiro e transferido para a entidade.


C

Certo


E

Errado

De acordo com a NBC TG 09 (R1) - DEMONSTRAÇÃO DO VALOR ADICIONADO, a referida Demonstração (DVA) está relacionada com informações econômicas e com a comunicação de elementos ambientais, sociais e de governança (ASG), e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período.


Nesse sentido, considerando que a sociedade empresária “B” possui reversão de perdas estimadas com créditos de liquidação duvidosa, essa informação deve ser apresentada, em sua DVA, do seguinte modo:


A

em remuneração de capitais próprios, na segunda parte da DVA.


B

em remuneração de capitais de terceiros, na segunda parte da DVA.


C

em valor adicionado recebido em transferência, na primeira parte da DVA.


D

em riqueza criada pela própria entidade, na primeira parte da DVA.

Quanto à Demonstração do Valor Adicionado (DVA), analise as assertivas e assinale a alternativa que aponta a(s) correta(s).


I. Serão incluídas, na primeira parte da DVA, as formas com que a riqueza obtida pela entidade foi distribuída detalhadamente.

II. Na segunda parte da DVA, um dos componentes é a remuneração de capitais de terceiros, que são valores pagos ou creditados aos financiadores externos de capital, como juros, royalties, franquia e direitos autorais.

III. O custo dos produtos, das mercadorias e dos serviços vendidos inclui os valores das matérias-primas adquiridas junto a terceiros e contidas no custo do produto vendido, das mercadorias e dos serviços vendidos adquiridos de terceiros. Desse modo, essas contas irão compor a primeira parte da DVA.


A

I, II e III.


B

Apenas I e III.


C

Apenas II.


D

Apenas II e III.


E

Apenas I.

A Demonstração do Valor Adicionado (DVA) proporciona aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.


De acordo com o CPC 09 (R1)- Demonstração do Valor Adicionado (DVA), ao incluir, na riqueza criada, o valor adicionado recebido em transferência, a demonstração considera o valor adicionado


A

que não envolve caixa.


B

recebido sem contrapartida.


C

gerado por parte relacionada.


D

que ainda não foi reconhecido no resultado.


E

produzido por terceiros e transferido à entidade.

Na demonstração do valor adicionado, o pagamento de juros e de aluguéis são componentes que se inserem na distribuição da riqueza relativa à remuneração:


A

do capital próprio


B

do capital de terceiros


C

de valores a recuperar


D

de valores operacionais

Ano: 2025
Prova: FCC - SEFAZ PI - Auditor Fiscal da Fazenda Estadual - Área: Tecnologia da Informação . - 2025

O Valor Adicionado a Distribuir gerado pela empresa Produtos Sustentáveis S.A., no ano de 2023, foi


A

3.400.000,00


B

3.004.000,00


C

3.204.000,00


D

3.600.000,00


E

1.920.000,00

A Demonstração do Valor Adicionado deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.


Na segunda parte da demonstração, é mostrada a distribuição do valor adicionado pelos grupos a seguir, com exceção de um. Assinale-o.


A

Pessoal.


B

Impostos, taxas e contribuições.


C

Remuneração de Capitais Próprios.


D

Remuneração de capitais de terceiros.


E

Investimentos em sociedades controladas.

A demonstração do valor adicionado (DVA) é obrigatória para todas as sociedades por ações, conforme determinado pela Lei nº 6.404/1976.


C

Certo


E

Errado

A demonstração de valor adicionado (DVA) deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas, sendo a demonstração de resultado do exercício a base para a elaboração da DVA.


C

Certo


E

Errado

Demonstração do Resultado de 2022 da empresa Consciência Social S.A. é apresentada a seguir:
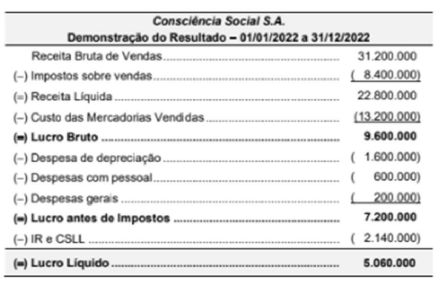

Imagem associada para resolução da questão


O valor dos tributos recuperáveis não contabilizados no custo dos estoques, referentes exclusivamente aos produtos que foram vendidos no ano de 2022, era R$ 1.920.000. As despesas gerais referem-se a serviços prestados por terceiros para a empresa.


O Valor Adicionado a Distribuir gerado pela empresa, no ano de 2022, foi, em reais,


A

14.480.000.


B

9.600.000.


C

16.400.000.


D

18.000.000.


E

16.080.000.

A Demonstração do Valor Adicionado (DVA) busca evidenciar o valor e a distribuição da riqueza econômica gerada pelas atividades da sociedade empresária, incluindo também o valor adicionado recebido em transferência. A riqueza gerada é evidenciada na distribuição entre o capital (Remuneração de capital próprio e de terceiros), trabalho (Pessoal) e governo (Impostos, taxas e contribuições).


Relacione cada item a seguir ao respectivo componente da distribuição da riqueza, conforme disposto na NBC TG 09 (R1) - DEMONSTRAÇÃO DO VALOR ADICIONADO.


( ) Fundo de Garantia por Tempo de Serviços (FGTS)

( ) Aluguéis pagos

( ) Dividendos distribuídos

( ) Contribuição Social sobre o Lucro Líquido (CSLL)


1. Pessoal

2. Impostos, taxas e contribuições

3. Remuneração de capital de terceiros

4. Remuneração de capital próprio


A relação correta, na ordem apresentada, é


A

1 – 2 – 3 – 4.


B

2 – 3 – 4 – 1.


C

2 – 4 – 3 – 1.


D

1 – 3 – 4 – 2.

O somatório das demonstrações de valor adicionado do conjunto de uma economia, desde que existam estoques iniciais e finais, expressa o conceito econômico de produto interno bruto.


C

Certo


E

Errado

A DVA (Demonstração do Valor Adicionado) evidência, ascunho de forma sucinta, o valor gerado por uma empresa em determinado período, bem como a sua distribuição entre todos aqueles que participaram de sua produção. Para elaborar a sua DVA, determinada Companhia apresentou as seguintes informações:
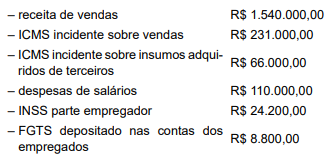

Imagem associada para resolução da questão


De acordo com as informações, a riqueza distribuída na forma de impostos, taxas e contribuições foi de:


A

R$ 330.000,00.


B

R$ 189.200,00.


C

R$ 255.200,00.


D

R$ 198.000,00.


E

R$ 264.000,00

A Demonstração do Resultado de uma empresa, referente ao ano de 2023, é apresentada a seguir com os valores expressos em reais.
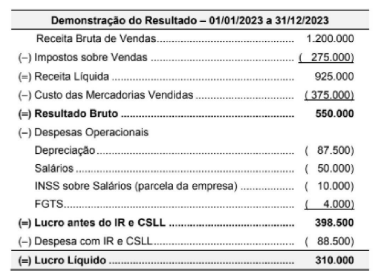

Imagem associada para resolução da questão


As seguintes informações adicionais são conhecidas:


- O valor dos tributos recuperáveis referentes aos produtos que foram vendidos em 2023 totalizava R$ 67.500

- O valor do INSS incluído nas despesas com salários era R$ 6.000


O valor adicionado gerado pela empresa e a parcela desse valor adicionado destinado ao governo (na forma de tributos em geral) em 2023 foram, respectivamente e em reais,


A

757.500 - 312.000.


B

670.000 - 312.000.


C

757.500 - 377.500.


D

737.500 - 312.000.


E

670.000 - 377.500.

 
Ir para a página:
OK
 
Gerar simulado