







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. QWERT, em 31/12/2023, extraiu, a partir de seus sistemas contábeis, as seguintes informações:
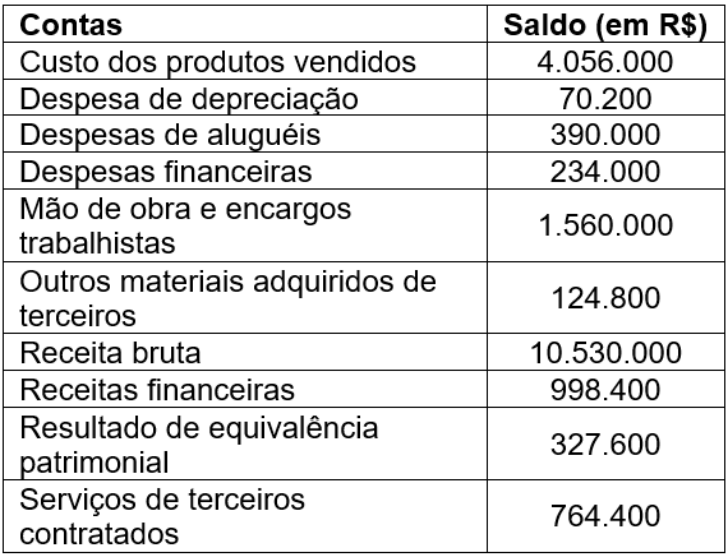
Tendo em vista as informações apresentadas e o que estabelece o Pronunciamento Técnico CPC 09 (R1) – Demonstração do Valor Adicionado (DVA) –, assinale a alternativa que indica corretamente o Valor Adicionado Líquido produzido pela entidade referente ao exercício de 31/12/2023.
R$ 6.840.600.
R$ 5.514.600.
R$ 5.584.800.
R$ 5.124.600.
R$ 4.890.600.
Em relação às normas de contabilidade, brasileiras e internacionais, analise as afirmações a seguir:
I. Elaboração e apresentação da Demonstração do Valor Adicionado pelas companhias abertas como parte integrante das demonstrações contábeis, divulgadas ao final de cada exercício social.
II. Proibição da apresentação de item de ativo imoblizado pelo valor reavaliado, que correspondente ao seu valor justo à data da reavaliação menos qualquer depreciação e perda por redução ao valor recuperável acumuladas subsequentes.
III. Encorajamento para que a despesa de depreciação dos ativos imobilizados seja calculada com base nas taxas utilizadas pela contabilidade tributária.
Apresenta(m) diferença(s) entre as normas de contabilidade brasileiras e internacionais, o que se apresenta em
I, apenas.
II, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
A Demonstração do Valor Adicionado (DVA) é uma ferramenta contábil que evidencia a riqueza gerada pela entidade em um determinado período e como essa riqueza foi distribuída entre seus stakeholders. A estrutura da DVA divide-se em duas partes: Origem do Valor Adicionado e Distribuição do Valor Adicionado. Assinale a alternativa que elenca os itens para os quais é feita a distribuição do valor adicionado.
Pessoal; Impostos, taxas e contribuições; Remuneração do capital de terceiros; Remuneração do capital próprio.
Governo; Pessoal; Outras receitas; Contribuições e taxas; Remuneração do capital.
Receita; Impostos, taxas e contribuições; Insumos; Remuneração do capital próprio.
Pessoal; Impostos; Custo do produto vendido; Valores distribuídos a sócios.
Insumos, Receita com juros, Energia, Outros recursos.
A Demonstração do Valor Adicionado (DVA) deve detalhar minimamente a distribuição da riqueza criada pela entidade. Assinale a alternativa que apresenta corretamente os componentes mínimos que devem ser incluídos nesta distribuição?
Pessoal e encargos; impostos, taxas e contribuições; despesas administrativas; juros e aluguéis; lucros retidos/prejuízos do exercício.
Pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/prejuízos do exercício.
Pessoal e encargos; custos operacionais; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos.
Pessoal e encargos; impostos, taxas e contribuições; custos de vendas; juros e aluguéis; lucros retidos/prejuízos do exercício.
Pessoal e encargos; impostos, taxas e contribuições; despesas financeiras; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/prejuízos do exercício.
Uma sociedade empresária destina aos seus empregados uma participação nos lucros.
Em 2023, a lucro líquido apurado na Demonstração do Resultado do Exercício foi de R$ 200.000. Do valor, os sócios receberam R$ 50.000 e os empregados, R$ 40.000.
A apresentação dos fatos na Demonstração do Valor Adicionado, em Distribuição do Valor Adicionado deve ser:
Pessoal: R$ 90.000.
Remuneração de capitais próprios: R$ 90.000.
Remuneração de Capital de Terceiros: R$ 90.000.
Pessoal: R$ 40.000; Remuneração de capitais próprios: R$ 50.000.
Remuneração de Capital de Terceiros: R$ 40.000; Remuneração de capitais próprios: R$ 50.000.
Assinale de forma correta a assertiva que apresenta o demonstrativo contábil utilizado para mensurar quanta riqueza a empresa produziu em um determinado período de tempo, além de como a riqueza foi distribuída aos sócios, empregados e governo.
Demonstração de Resultado do Exercício – DRE.
Demonstração dos Lucros ou Prejuízos Acumulados – DLPA
Demonstração do Valor Adicionado – DVA.
Demonstração do Fluxo de Caixa – DFC.
Uma sociedade empresária apresentou os seguintes saldos na Demonstração do Resultado do Exercício em 31/12/2023:
Receita de vendas: R$600.000;
Custo das mercadorias vendidas: R$285.000;
Despesas de salários: R$40.000;
Despesa de depreciação: R$15.000;
Despesa de perdas estimadas com crédito de liquidação duvidosa: R$10.000;
Despesa de perda de recuperabilidade de ativos: R$12.000;
Despesa de aluguel: R$36.000;
Receita com equivalência patrimonial: R$45.000.
Ao elaborar a Demonstração do Valor Adicionado em 31/12/2023, os saldos apresentados como “Receitas” e “Insumos Adquiridos de Terceiros”, de acordo com a NBC TG 09 (R1) – Demonstração do Valor Adicionado eram, respectivamente, os seguintes:
R$590.000 e -R$285.000
R$590.000 e -R$297.000
R$635.000 e -R$297.000
R$635.000 e -R$348.000
R$645.000 e -R$348.000
Uma sociedade empresária apresentava a seguinte demonstração do resultado do exercício em 31/12/2023:
Receita Líquida | 500.000 |
Custo das Mercadorias Vendidas | -200.000 |
Lucro Bruto | 300.000 |
Despesas de salários | -96.000 |
Receita com equivalência patrimonial | 80.000 |
Resultado antes do Resultado Financeiro | 284.000 |
Receita com juros | 70.000 |
Despesas com juros | -30.000 |
Lucro antes do Imposto de Renda | 324.000 |
imposto de renda e contribuição social | -81.000 |
Lucro líquido | 243.000 |
Com base apenas nos dados desta demonstração, assinale a opção que indica o valor adicionado recebido em transferência.
R$40.000.
R$70.000.
R$80.000.
R$120.000.
R$150.000.
As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período, são elementos que têm discriminação incorporada do demonstrativo contábil denominado demonstração:
dos fluxos de caixa
do valor adicionado
do resultado do exercício
das variações patrimoniais
de lucros ou prejuízos acumulados
Em relação às definições associadas à Demonstração do Valor Adicionado (DVA), o valor adicionado representa
os haveres distribuídos pela empresa a título de participação para composição e formação do ativo circulante.
os valores reconhecidos na contabilidade da empresa oriundos de baixas por alienação de ativos não circulantes.
a afluência de direitos da empresa medida pela conciliação entre o fluxo de caixa e o resultado operacional em transações com terceiros.
a riqueza criada pela empresa, geralmente medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros.
Uma empresa apresentava a seguinte demonstração do resultado do exercício em 31/12/2023:
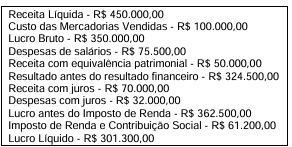
Com base apenas nos dados dessa demonstração, qual o valor adicionado recebido em transferência?
R$ 301.300,00
R$ 50.000,00
R$ 120.000,00
R$ 324.500,00
R$ 570.000,00
A contabilidade é conceituada pela arte de registrar, classificar e resumir de forma significativa e em termos monetários, transações e eventos de caráter financeiro e analisar resultados desta atividade. Assinale a alternativa correspondente ao tipo de demonstrativo contábil que esclarece de maneira sucinta o valor gerado por uma empresa em um determinado período, além de sua distribuição entre os participantes de sua produção.
Demonstrativo e movimentação contínua.
Demonstrativo de fluxo analítico.
Demonstrativo de fluxo por período.
Demonstrativo de movimentação atípica.
Demonstração do valor adicionado.
A supremacia de empresas em ambientes competitivos deve-se ao fato de descobrirem suas ineficiências antes de seus rivais de mercado, o que é difícil, mas pode resultar em um diferencial competitivo. Para criar valor aos acionistas, devem ser adotadas diferentes e novas estratégias financeiras, com o intuito de agregar riqueza a seus proprietários.
A ferramenta que sinaliza a capacidade de a empresa arcar com todas as suas despesas, de remunerar o capital próprio e de gerar resultados positivos é a seguinte:
Economic Value Aded (EVA)
Grau de alavancagem financeira (GAF)
Earning Before Interest, Taxes, Depreciation and Amortization (EBITDA)
Earning Before Interest and Taxes (EBIT)
Market Value Added (MVA)
Uma empresa apresentou as seguintes informações referentes ao exercício social de 2023.
Venda de Mercadorias (*) | R$ 35.000,00 |
Custo dos Serviços Vendidos (*) | R$ 20.000,00 |
Materiais e Serviços de Terceiros (*) | R$ 8.500,00 |
Depreciação do período | R$ 4.000,00 |
Receita de Aluguéis | R$ 1.500,00 |
Receita Financeira | R$ 1.000,00 |
(*) Valores Brutos |
Considerando somente as informações apresentadas, a Demonstração do Valor Adicionado evidenciará um valor do (a)
Valor Adicionado Bruto de R$ 15.000,00.
Valor Adicionado Líquido Produzido pela Entidade de R$ 10.500,00
Valor Adicionado Recebido em Transferência de R$ 11.000,00.
Valor Adicionado Total a Distribuir de R$ 5.000,00
Todas as empresas regidas pela Lei nº 6.404/76 são obrigadas a elaborar e publicar a Demonstração do Valor Adicionado.
Certo
Errado
Em 31/12/2023, uma sociedade empresária que trabalhava com perícia contábil apresentou os seguintes saldos:
Receita de vendas: | R$800.000; |
Receita de aluguel de imóvel a terceiros: | R$100.000; |
Receita de juros: | R$50.000; |
Receita de dividendos relativo a investimento avaliado ao custo: | R$36.000; |
Receita com a venda de computadores usados a terceiros: | R$20.000; |
Custo das mercadorias vendidas: | R$300.000; |
Despesa com equivalência patrimonial: | -R$25.000; |
Despesa de juros: | R$30.000; |
Custo dos computadores vendidos: | R$12.000; |
Despesa de salários a empregados: | R$32.000; |
Despesa com pessoal terceirizado: | R$15.000. |
Assinale a opção que indica o montante contabilizado como Valor Adicionado Recebido em Transferência na Demonstração do Valor Adicionado da sociedade empresária em 2023.
R$150.000.
R$161.000.
R$186.000.
R$194.000.
R$206.000.
Considere, a seguir, 08 dados apresentados por uma empresa do segmento comercial am 31/12/2023.
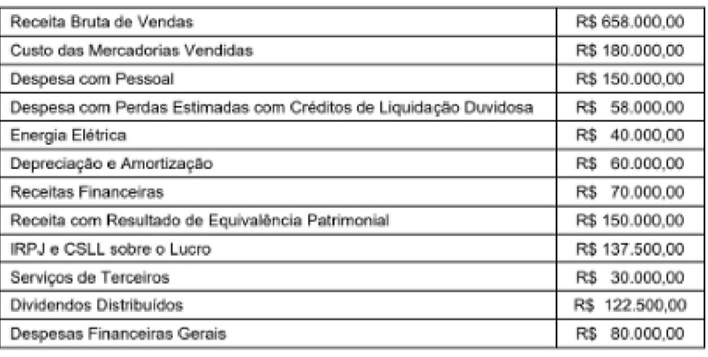
Os impostos recuperáveis que estavam originalmente incluídos no valor de aquisição das mercadorias vendidas eram de R$ 20.000,00, Baseando-se na NBC TG 09 — Demonstração do Valor Adicionado e considerando apenas as informações fornecidas, o Valor Adicionado Total a Distribuir da referida empresa, em 31/12/2023, foi de, em reais,
490.000,00
470.000,00
340.000,00
410.000,00
270.000,00
A demonstração do valor adicionado é facultativa para as companhias fechadas com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000.
Certo
Errado
Conceitos macroeconômicos constituem a base para a elaboração da demonstração do valor adicionado, ainda que o momento de apuração do valor adicionado realizado pela ciência econômica divirja do momento empregado pela ciência contábil.
Certo
Errado
A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas. Essa distribuição deve ser detalhada, no mínimo, da seguinte forma:
ativo; passivo; patrimônio líquido; juros sobre o capital próprio e dividendos; e lucros retidos/prejuízo do exercício.
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio e dividendos; e lucros retidos/prejuízo do exercício.
pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; receita e despesa; e atividades de financiamento, investimento e operacional.
ativo; passivo; patrimônio líquido; receita e despesa; e atividades de financiamento, investimento e operacional.



