







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a única alternativa que apresenta uma informação correta acerca da depreciação, amortização e exaustão de bens:
Não estão sujeitos ao regime de depreciação bens de uso comum que absorveram ou absorvem recursos públicos, considerados tecnicamente, de vida útil indeterminada.
A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor líquido contábil do ativo seja igual a zero.
A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, considerando o valor dos terrenos.
A depreciação, a amortização ou a exaustão de um ativo começa quando o item for adquirido, independente da data de início do uso do bem.
A depreciação e a amortização cessam quando o ativo torna se obsoleto.
A empresa Produz&Vende S.A. possui uma máquina em sua fábrica de produção, que foi comprada em 02/01/2014 por R$ 300.000,00. Sabe-se que a depreciação acumulada da máquina é de R$ 50.000,00. O valor justo da máquina em 31/12/2017 era de R$ 200.000,00, ao passo que os custos e despesas de venda foram estimados em 20% do valor justo. Seu valor em uso, correspondente ao Fluxo de Caixa Descontado era de R$ 255.000,00 na mesma data.
Com base nas informações, a empresa Produz&Vende S.A. ao analisar seus dados com relação ao valor recuperável dos ativos, deve
não registrar a perda por impairment no período, visto que o valor em uso é maior do que o valor contábil.
não registrar a perda por impairment no período, visto que o valor justo líquido das despesas de venda é menor do que o valor contábil.
registrar a perda por impairment de R$ 90.000,00, pois o valor justo líquido das despesas de venda é menor do que o valor contábil.
registrar a perda por impairment de R$ 5.000,00, visto que o valor em uso é maior do que o valor contábil.
registrar a perda por impairment de R$ 140.000,00, pois o valor contábil de R$ 300.000,00 excede o valor recuperável, que é de R$ 160.000,00.
A Prefeitura de Dracena adquiriu um veículo para uso da Secretaria de Educação em 31/05/2016 por R$ 80.000,00 e entrou em funcionamento em 01/07/2016, espera-se ao final da vida útil um valor residual de R$ 12.000,00, a vida útil é estimada em 8 anos. Qual o valor da depreciação acumulada que será evidenciada no balanço patrimonial em 31/12/2017 considerando o método de depreciação linear.
R$ 13.458,33.
R$ 15.000,00.
R$ 12.750,00.
R$ 12.570,00.
R$ 15.833,33.
É o custo de um ativo, ou outra base que substitua o custo, menos o seu valor residual. Trata-se de:
Exaustão.
Amortização.
Valor Apreciável.
Valor Depreciável.
A Cia. Industrial do Oeste importou um equipamento para suas instalações industriais em maio de 2017 pelo valor de R$ 180.000,00. Os impostos recuperáveis na importação montaram a R$ 20.000,00. Os gastos com fretes e demais despesas necessárias para a instalação do equipamento foram de R$ 35.000,00. O equipamento passou a ser utilizado a partir de junho de 2017 nas operações industriais da sociedade. Supondo-se que o valor residual do equipamento seja nulo e que a sociedade estimou a vida útil do equipamento em 10 anos, o valor correto do total das despesas de depreciação que foi lançado na contabilidade da adquirente, em 2017, foi, em R$,
12.541,67.
11.375,00.
10.500,00.
9.750,00.
9.333,33.
A Cia. Desenrola está respondendo a processos em diversas áreas. Em 31/12/2016, apresentava as seguintes informações sobre seus processos, com valores em reais:
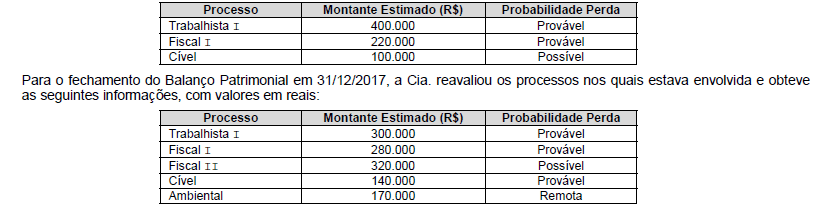
Com base nas informações, o impacto no resultado de 2017 decorrente da reavaliação dos processos judiciais foi, em reais,
Uma empresa necessita projetar o valor da depreciação de um bem que planeja adquirir, de forma a ter conhecimento da equalização de seu resultado. Para tanto, apresentou ao contador as seguintes informações:
Com base nessas informações, o contador calculou corretamente que o valor da depreciação acumulada na data base de 31 de dezembro de 2018 será de
R$ 79.520,83.
R$ 80.625,00.
R$ 88.687,50.
R$ 93.750,00.
R$ 94.416,67.
A Cia. Mirassol adquiriu uma máquina para suas atividades industriais em 15.06.2017 pagando à vista R$ 1.240.000,00 ao seu fornecedor. O valor dos impostos pagos recuperáveis foi de R$ 300.000,00. Os gastos com a instalação da máquina montaram a R$ 160.000,00. Os engenheiros da companhia avaliaram a vida útil da máquina em 10 anos e seu valor residual, nulo. A máquina foi colocada em atividade fabril pela entidade em 01.07.2017. O valor que a companhia deverá lançar como despesa de depreciação de 2017 relativa a esse ativo corresponde, em R$, a:
55.000,00.
64.166,66.
70.000,00.
81.166,66.
91.666,66.
A Cia. Segura reconheceu, em 30/11/2017, um ativo no valor de
R$ 288.000,00 e despesa de depreciação no valor de R$ 3.597,22, no mês de dezembro de 2017.
R$ 259.000,00 e despesa de depreciação no valor de R$ 3.597,22, no mês de dezembro de 2017.
R$ 245.000,00 e despesa financeira no valor de R$ 43.000,00, no mês de dezembro de 2017.
R$ 245.000,00 e despesa de depreciação no valor de R$ 3.000,00, no mês de dezembro de 2017.
R$ 216.000,00 e despesa de depreciação no valor de R$ 3.000,00, no mês de dezembro de 2017.
Em 31/12/2015 uma empresa adquiriu uma patente por R$ 10.000.000,00 e poderá explorá-la pelo prazo de 20 anos. No final do prazo de exploração a patente passa a ser de domínio público e, portanto, não terá valor residual para a empresa. No final do ano de 2016 a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) e obteve as seguintes informações sobre a patente:
− Valor em uso da patente ............................................................................................. R$ 8.750.000,00.
− Valor justo líquido das despesas de venda da patente ............................................... R$ 8.000.000,00.
Na demonstração do resultado do ano de 2016, a empresa deveria
reconhecer uma despesa de amortização no valor de R$ 500.000,00 e uma perda por desvalorização no valor de R$ 750.000,00.
reconhecer uma despesa de amortização no valor de R$ 500.000,00 e uma perda por desvalorização no valor de R$ 1.500.000,00.
não reconhecer nenhuma despesa por se tratar de ativo intangível que não deve ser amortizado.
reconhecer uma despesa de amortização no valor de R$ 500.000,00, apenas.
reconhecer uma perda por desvalorização no valor de R$ 1.250.000,00, apenas.
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração, ocasionada por alguns fatores. A alternativa que contém uma declaração verdadeira sobre a depreciação de um ativo imobilizado é:
A obsolescência não é causa de depreciação.
A manutenção adequada de um ativo interfere na aplicação da depreciação.
A depreciação não cessa quando o ativo se torna ocioso ou é retirado de uso.
A depreciação não cessa quando o ativo é baixado.
Os ativos imobilizados estão sujeitos à depreciação no decorrer da sua vida econômica.
O valor da despesa de depreciação dos 8 computadores a ser contabilizada pela unidade ao final do exercício de 20x0 será de R$ 2.800.
Certo
Errado
Uma empresa adquiriu um ativo em 1o de janeiro de 2019, o qual foi registrado contabilmente por R$ 15.000,00. O ativo estava disponível para uso e começou a funcionar em 1o de junho de 2019. A vida útil do ativo foi estimada em cinco anos. Espera-se que o ativo, ao final dos cinco anos, possa ser vendido por R$3.000,00.
Utilizando-se o método linear para cálculo da depreciação e supondo-se que não houve modificação na vida útil estimada e nem no valor residual, ao final do ano de 2020, o valor contábil do ativo líquido será de:
R$ 6.000,00.
R$ 7.200,00.
R$ 9.000,00.
R$ 10.200,00.
R$ 11.400,00.
Em relação à depreciação, amortização e exaustão. Assinale a alternativa CORRETA:
No critério da depreciação decrescente, supõe-se que o desgaste dos bens é muito maior nos últimos anos do que nos primeiros, criando-se taxas de depreciação maiores nos últimos anos.
O ativo intangível deve ser reconhecido inicialmente pelo valor de mercado.
O critério das quotas constantes, as taxas de depreciação anuais são determinadas em função da vida útil estimada dos bens.
Os gastos com a fase da pesquisa devem fazer parte do custo do intangível.
Um ativo intangível de vida útil indefinida deve ser amortizado e não tem a necessidade de aplicar o teste do impairment.
Com base nas informações fornecidas, assinale a alternativa que contém o valor, em Reais, da depreciação acumulada em 31/12/2017.
(Considere o arredondamento do valor em reais.)
55.250,00
57.500,00
65.000,00
66.750,00
75.250,00
A Companhia Zeta S.A. possui uma unidade fabril que se constitui em “unidade geradora de caixa”. O custo histórico de aquisição de tal unidade fabril é de R$ 8.500.000,00. Considere as seguintes informações apuradas em 31 de dezembro de 2017:
Valor em uso da unidade fabril: R$ 4.000.000,00.
Depreciação acumulada da unidade fabril: R$ 4.250.000,00.
Valor justo da unidade fabril, líquido das despesas de venda: R$ 3.800.000,00.
Tomando por base as informações mencionadas, é correto afirmar que o valor da perda por redução ao valor recuperável que deverá estar apresentado em 31 de dezembro de 2017, é de



