








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Ativo Imobilizado de determinada empresa estava assim constituído:
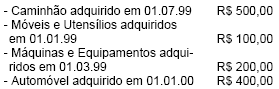
Considerando que os bens entraram em uso na data de sua aquisição e que as quotas de depreciação foram calculadas à base de 20% ao ano para os veículos e 10% ao ano para os demais bens, durante todo o período, podemos afirmar que, no balanço levantado em 31.12.01, o valor
contábil da conta Veículos era de R$ 410,00.
da conta Depreciação Acumulada de Móveis e Utensílios era de R$ 55,00.
contábil da conta Máquinas e Equipamentos era de R$ 200,00.
da conta Depreciação Acumulada de Veículos era de R$ 410,00.
da conta Depreciação Acumulada de máquinas e Equipamentos era de R$ 30,00.
Apresentamos abaixo cinco frases relacionadas com o ativo permanente, sendo quatro verdadeiras e apenas uma falsa. Assinale a opção que contém a assertiva errada.
Depreciação é a importância correspondente à diminuição do valor dos bens do ativo, resultante do desgaste pelo uso, ação da natureza e obsolescência.
Exaustão é a importância correspondente à diminuição do valor dos recursos naturais, minerais e florestais, resultante de sua exploração.
Amortização é a importância correspondente à recuperação do capital aplicado na aquisição de direitos, cuja existência ou exercício tenha duração limitada.
Reparos são serviços que recolocam o ativo em condições normais de operação e que adicionam vida útil ao ativo, não sendo considerados despesas do exercício.
Manutenção refere-se a serviços regulares e periódicos efetuados para prevenir contra a necessidade constante de reparos ou consertos e que não adicionam vida útil ao ativo e são considerados despesas do exercício.
Na verificação de saldos de ágio ou deságio em investimentos societários em coligadas ou controladas cujo patrimônio líquido se torna negativo, em um determinado período, o procedimento contábil indicado é:
evidenciar esse fato apenas nas demonstrações consolidadas.
manter o investimento sem ajustá-lo evidenciando o fato em notas explicativas.
amortizar integralmente os saldos existentes de ágio ou de deságio.
não reconhecer o valor negativo do investimento e evidenciar o fato em notas explicativas.
construir uma reserva de capital para amortizar possíveis perdas existentes.
A depreciação de equipamentos e instalações utilizados nas pesquisas com desenvolvimento de novos produtos é classificada como:
conta de resultado.
gastos não operacionais.
despesas antecipadas.
despesas de depreciação.
gastos do ativo diferido.
a depreciação acumulada até o final de 1999 foi de R$2.425,00
a depreciação acumulada no balanço de 2000 foi de R$3.300,00
o encargo de depreciação em 1999 foi de R$1.500,00
para vender essa máquina em 30 de junho de 2001, ganhando R$1.000,00, o preço deveria ser de R$6.100,00
o valor depreciável da máquina em 31/12/2001 será de R$6.900,00
A firma SONÓS LTDA. tem exercício social coincidente com o ano-calendário. No seu balanço patrimonial de 1998 constam, entre outras, as contas VEÍCULOS com saldo de R$ 9.000,00 e DEPRECIAÇÃO ACUMULADA - VEÍCULOS, com saldo de R$ 4.900,00.
Informações internas indicam a existência nessa conta de 3 automóveis cujas placas são: AAX, AAY e AAZ.
O carro AAX foi incorporado em 01/01/1996, por R$ 3.000,00.
O carro AAY foi incorporado em 01/04/1996, por R$ 2.000,00 e foi vendido a vista por R$ 1.300,00 em 30/12/1999.
O carro AAZ foi incorporado em 01/07/1996, por R$ 4.000,00.
O método de depreciação utilizado pela firma é o da linha reta.
Inicialmente, a vida útil dos veículos foi estimada em 5 anos mas, pelas condições de uso, a vida útil passou a ser estimada em 2 anos, após dezembro de 1998.
Com fulcro nas informações acima, após contabilizar a depreciação dos veículos no exercício de 1999, podemos dizer que:
a taxa total ajustada de depreciação aplicada ao veículo vendido alcançou 77,5%
a alienação do veículo AAY gerou um lucro contábil de R$ 800,00
o encargo de depreciação de veículos no ano de 1999 foi de R$ 1.800,00
a conta depreciação acumulada, no balanço de 1999 após a baixa do veículo vendido, terá saldo de R$ 2.050,00
os dois veículos não vendidos terão, no balanço de 1999, o valor contábil de R$ 7.000,00
As despesas de depreciação e amortização não afetam diretamente o caixa da empresa, apesar de reduzirem o seu lucro.
Um bem depreciável, com vida útil de 20 anos, foi comprado por Nossa Firma em 01-04-20X1, mas só foi instalado para uso em primeiro de julho. O valor total da aquisição foi R$ 20.000,00 e deverá ser depreciado com um valor residual de 10%, em contabilização anual.
Se a empresa adotar o método de depreciação conhecido como método linear, no balanço patrimonial de 20X3, este bem já terá sido depreciado emUm direito sobre bens do ativo permanente tem vida útil de 7 (sete) anos. Submetendo-se esse bem à depreciação, comparativamente, pelos Métodos da Linha Reta e da Soma dos Dígitos dos Anos, pode-se afirmar que, no quarto ano da vida útil,
o imposto de renda seria maior se fosse utilizado o método da linha reta
o imposto de renda seria maior se fosse utilizado o método da soma dos dígitos dos anos
coincidentemente, o imposto de renda seria o mesmo em ambas as hipóteses
a depreciação, durante a vida útil, na verdade, não afetaria o imposto de renda
o imposto de renda seria maior, num ou noutro método, dependendo do valor residual



