







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Comércio de Linhas S/A promove, anualmente, a depreciação de seus ativos permanentes segundo o costume mercantil, mas sempre observando o valor residual de 15%.
Este ativo está composto das contas
Móveis e Utensílios R$ 120.000,00
Veículos R$ 200.000,00
Edificações R$ 300.000,00
Terrenos R$ 100.000,00
Todos esses elementos foram adquiridos há mais de dois anos, mas estão contabilizados pelo valor original de aquisição, apenas com as atualizações decorrentes dos princípios fundamentais de contabilidade.
No exercício de 2003, para fins de encerramento do exercício social, a empresa deverá contabilizar encargos de depreciação no valor de
R$ 68.000,00.
R$ 64.000,00.
R$ 57.800,00.
R$ 54.400,00.
R$ 46.800,00.
No final do exercício de 2002, no ativo do balanço patrimonial da Cia. Art. Atinga, constavam as seguintes contas e saldos:
Veículos R$ 7.000,00
Depreciação Acumulada R$ 3.800,00
Sabemos que:
1. A conta de Veículos era constituída de:
. automóvel X, incorporado em 02-01-2000 por R$ 3.000,00 e vendido, a vista, em primeiro de janeiro de 2004, por R$ 1.500,00.
. automóvel Y, incorporado em 01-07-2000 por R$ 4.000,00.
2. - Inicialmente, a vida útil dos bens havia sido estimada em 5 anos e o método de depreciação utilizado era o de linha reta.
3. - Posteriormente, a vida útil do veículo foi reestimada para 2 anos, após dezembro de 2002.
Ao fazer os cálculos e a contabilização adequada da depreciação dos veículos o Setor de Contabilidade apresentou as seguintes informações. Assinale a única afirmativa que não é verdadeira.
A alienação do automóvel X rendeu um lucro de R$ 900,00.
O encargo de depreciação contabilizado no ano 2000 foi de R$ 1.000,00.
O encargo de depreciação contabilizado no ano de 2003 foi de R$ 1.600,00.
A depreciação acumulada em 30 de junho de 2003 foi de R$ 3.500,00.
A depreciação acumulada no final do ano de 2003 foi de R$ 5.400,00.
A exploração anual será de 50 mil m³ de minério.
A taxa de exaustão será de 10% do custo total por ano.
A taxa de exaustão será de 12,5% ao ano.
Ao fim do 5º ano, a exaustão acumulada será de 50% do custo da mina.
O custo a ser baixado no ato da venda será de R$ 90.000,00.
Uma diferença importante entre as despesas de depreciação e de devedores duvidosos é que o reflexo, no primeiro caso, ocorre no ativo não-circulante e, no segundo, no ativo circulante.
Em 20 de outubro de 2004, a empresa Milícias S/A mandou contabilizar a baixa por venda de uma máquina de uso, auferindo um lucro da ordem de 20% sobre o preço obtido na alienação.
Referida máquina fora comprada por R$150.000,00, em primeiro de abril de 1998, e seu valor tem sido atualizado, trimestralmente, por depreciação feita com base em vida útil estimada de 10 anos e saldo residual de 20% do custo.
A operação, devidamente contabilizada vai-nos mostrar que o preço de venda obtido na alienação foi de
R$ 52.500,00
R$ 63.000,00
R$ 65.625,00
R$ 86.400,00
R$ 90.000,00
A Cia Ventos possuía em seu Ativo Imobilizado um veículo adquirido em 01/01/X0 por R$ 120.000,00. Na data de 31/12/X2, o equipamento pegou fogo, ocorrendo perda total do mesmo. O veículo não havia sido segurado, devendo ser registrada a perda no resultado do exercício. Sabendo-se que o bem estava sendo depreciado pelo método da soma decrescente dos dígitos do ano, indique o valor da baixa do bem:
Uma sociedade por ações adquiriu um veículo de carga, pagando à vista R$ 140 000,00. Quarenta e oito (48) meses depois, foi vendido a prazo por R$ 28 000,00. Sabendo-se que a companhia utilizou a taxa normal de depreciação de 20% ao ano para registrar o respectivo encargo, ela apurou, nessa alienação,
lucro não operacional de R$ 10 000,00.
prejuízo não operacional de R$ 8 000,00.
lucro operacional de R$ 10 000,00.
prejuízo operacional de R$ 8 000,00.
resultado não operacional nulo.
A atual legislação tributária não considera a inflação nos balanços das empresas. Assim, o registro da depreciação acumulada do ativo permanente do investimento, caso seja uma máquina, refletirá os efeitos inflacionários, reduzirá o lucro tributável e proporcionará um acréscimo ao fluxo de caixa esperado.
Considerando os dados abaixo, o encargo de depreciação dedutível encerrado em 31/12/2004 é de (em R$):
- Bem: caminhão marca Scania (utilizado na produção);
- Data de aquisição: 01/02/2004;
- Taxa anual permitida: 20% (1 turno); e
- Valor de Aquisição: R$ 150.000,00
15.000,00
27.500,00
30.000,00
36.000,00
A Companhia Elétrica S.A, com ações negociadas na Bolsa de Valores de São Paulo - Bovespa, adquiriu uma sociedade pagando um ágio de R$ 10.000,00 decorrente de expectativa de resultado futuro. Considerando que o ágio será amortizado na extensão das projeções que o determinaram, que coincide com o prazo máximo determinado pela Instrução CVM nº 247/96, já com as alterações introduzidas pela Instrução CVM nº 285/98, o valor anual amortizado deverá ser de:
R$ 500,00.
R$ 1.000,00.
R$ 1.500,00.
R$ 2.000,00.
Se um veículo que foi registrado por R$ 50.000 e cuja depreciação acumulada totaliza R$ 20.000 for vendido à vista por R$ 35.000, o registro correto é:
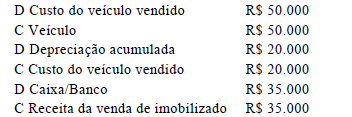
Um veículo adquirido, em janeiro de 2002, por 220.000, foi vendido, em dezembro de 2004, por 130.000.
Considere que:
- a empresa adotava a taxa de depreciação de 20% a.a sobre o valor de aquisição;
- a depreciação era contabilizada ao fim de cada mês;
O resultado da operação de venda foi:
lucro de 32.000
lucro de 42.000
lucro de 90.000
prejuízo de 2.000
A Cia. Gama alugou um terreno no início de setembro de 2003 e nele realizou benfeitorias para uso em seus negócios, no valor de R$ 9.000,00. O contrato de locação estabelecido foi de 3 (três) anos e a benfeitoria foi realizada no início do mês de setembro de 2003. O valor da amortização a ser lançado em cada período-base anual, a partir de 2003, é de, respectivamente, em R$:
3.000,00; 2.000,00; 3.000,00 e 1.000,00.
2.000,00; 3.000,00; 3.000,00 e 1.000,00.
1.000,00; 2.000,00; 3.000,00 e 3.000,00.
1.000,00; 3.000,00; 3.000,00 e 2.000,00.
Considere os seguintes dados e informações sobre determinado bem de uso.
• valor de mercado na data da compra R$ 25.000,00
• valor de mercado em 31/12/2004 R$ 21.000,00
• valor de aquisição R$ 20.000,00
• valor residual estimado R$ 2.000,00
• data de aquisição 01/07/2003
• vida útil estimada: cinco anos
• data de encerramento de exercício social 31 de dezembro
No exercício de 2004 o aludido bem de uso vai gerar encargos de depreciação no valor de
R$ 5.400,00.
R$ 5.000,00.
R$ 4.000,00.
R$ 3.600,00.
R$ 1.800,00.



