







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os recursos aplicados no diferido serão amortizados periodicamente, em prazo não superior a 10 anos.
De acordo com o critério do valor presente líquido, o investimento apresentado é inviável a uma taxa de 5% ao ano.
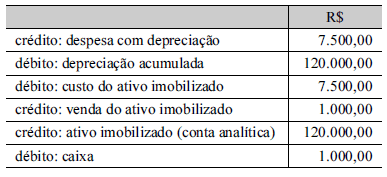
Um bem que já havia sido depreciado foi vendido com lucro de R$ 1.000,00. Contudo, faltou efetuar os ajustes na provisão para depreciação. A depreciação vinha sendo feita com base em dois turnos, mas, no último ano, o bem foi utilizado apenas em um turno; com isso, o bem passou a apresentar valor residual. A estimativa de depreciação era de 8 anos naquele ritmo e o custo de aquisição foi de R$ 120.000,00. O lançamento de baixa do bem corresponde a:
O lançamento que se segue permite reconhecer a amortização do diferido ocorrida durante o mês.
débito — diferido
crédito — amortização acumulada
O lançamento que se segue permite reconhecer a depreciação do imobilizado ocorrida durante o mês.
débito — despesa de depreciação
crédito — depreciação acumulada
Ao se efetuar o registro de baixa de bens totalmente depreciados, o saldo global do ativo não sofrerá alteração.
As depreciações atingem:
Parte do ativo imobilizado intangível;
Todo o ativo imobilizado tangível;
Todo o ativo imobilizado intangível;
Nenhuma das alternativas anteriores.
Se um ativo, cujo valor de aquisição é R$ 60.000,00, é depreciado pelo método de horas de trabalho, considerando uma vida útil de 10 anos e 600 horas de trabalho por ano, então, a quota de depreciação mensal será constante e igual a R$ 500,00.
Em 30/04/200X3 a Cia Gama comprou uma fresadeira pelo valor de R$ 105.000, mas a máquina só entrou em operação em 01/07/20X3. Tendo em vista que a CIA utiliza uma taxa de depreciação de 10% ao ano para suas máquinas, o valor da depreciação acumulada da fresadeira em 31/12/20X3 é:
R$ 3.000;
R$ 3.250;
R$ 4.500;
R$ 5.250;
R$ 7.000.
A amortização de debêntures da mesma série que possuam vencimentos anuais distintos, assim como o resgate parcial, deve ser feita mediante sorteio ou por compra em bolsa, no caso de as debêntures estarem cotadas por preço inferior ao valor nominal.
Será excluído do lucro líquido para fins de apuração do IRPJ o valor da depreciação acelerada, desde que seja incentivada.
Dentre os métodos de cálculo da depreciação, pode-se afirmar que:
o método do saldo decrescente é o que distribui o custo do bem em função exclusivamente do tempo;
no método da linha reta, as quotas de depreciação são calculadas somando-se os algarismos que vão desde a unidade até o algarismo que representa o número de anos de vida útil do bem;
o método do saldo decrescente é também chamado de método da percentagem fixa sobre o valor contábil;
as quotas de depreciação são calculadas pela multiplicação de um percentual fixo sobre o valor contábil que vai decrescendo ano a ano no método da soma dos algarismos dos anos;
o método da soma dos algarismos dos anos é outra designação do método de Matheson ou Exponencial.
O valor a ser registrado como depreciação do ano de 20x2 seria:
R$ 1.000.000
R$ 1.500.000
R$ 3.000.000
R$ 3.400.000
R$ 5.000.000
Em 01/01/X3, a "CIA Y" comprou um veículo no valor de R$ 36.000,00 para usar nas suas operações. Sabendo-se que a vida útil do veículo é de 05 anos, qual o valor da depreciação em 15/03/X3.
a) R$ 300,00.
b) R$ 600,00.
c) R$ 900,00
d) R$ 1.200,00.
e) R$ 1.500,00.
Um bem do ativo imobilizado adquirido ao custo de R$ 100.000,00, que venha a ser depreciado em 10 anos à taxa anual de 9%, apresentará um valor residual, ao final de sua vida útil
superior a R$ 10.000,00.
entre R$ 9.000,00 e R$ 10.000,00.
entre R$ 8.000,00 e R$ 8.999,99.
entre R$ 7.000,00 e R$ 7.999,99.
abaixo de R$ 7.000,00.
A máquina ALFA foi comprada por R$ 130.000,00 em 01/10/2001 e a máquina BETA foi comprada pelo mesmo preço, em 01/04/2002. Ambas as máquinas têm durabilidade igual: deverão ser usadas durante dez anos.
O desgaste físico desses bens deverá ter contabilização anual. Assim sendo, na Demonstração de Resultado do Exercício de 2002, elaborada em 31.12.02, constarão Encargos de Depreciação no valor de
R$ 3.250,00, referente à máquina BETA.
R$ 9.750,00, referente à máquina ALFA.
R$ 13.000,00, referente à máquina BETA.
R$ 16.250,00, referente à máquina ALFA.
R$ 22.750,00, referente a ambas as máquinas.
A diminuição de valor dos elementos do ativo imobilizado será registrada periodicamente nas contas de exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
A conta de depreciação e amortização acumulada do imobilizado está incorretamente classificada com o saldo devedor.
A "CIA Y" em 01/06/X1, adquiriu uma Máquina para suas operações que entrou em operação somente em 08/X1. Em 31/12/X1 o total de meses depreciados informados no balanço foi :
a) 04 meses.
b) 05 meses.
c) 06 meses.
d) 07 meses.
e) 12 meses.
A Empre S/A possui uma máquina adquirida por R$100.000,00, com vida útil para 5 anos e depreciação baseada no método da soma dos dígitos dos anos com quotas crescentes. A mesma empresa possui também uma mina custeada em R$60.000,00 com capacidade estimada de 45.000 toneladas, exaurida com base no ritmo de exploração anual de 6.000 toneladas de minério. O uso fruto dos dois itens citados teve início na mesma data. Qual será o valor contábil, ao fim do terceiro ano, que a Empre S/A terá no Balanço Patrimonial, em relação aos bens referidos:
R$ 58.000,00
R$ 64.000,00
R$ 78,000,00
R$ 82.000,00
R$ 96.000,00



