







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Estrela da Manhã adquiriu um equipamento industrial por R$ 162 000,00. A previsão do valor residual do equipamento, ao término da vida útil estimada de 12 (doze) anos, é de R$ 6 000,00. A quota anual de depreciação a ser lançada pela companhia, adotando-se o método da linha reta, é, em R$, de
12 500,00
13 000,00
13 500,00
14 000,00
14 500,00
O valor contábil de um imóvel de uso da Cia. Monte Azul estava assim registrado em sua escrituração:
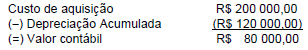
A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de
1 400,00
1 600,00
2 000,00
2 500,00
3 000,00
A diminuição de valor dos elementos do ativo imobilizado será registrada periodicamente nas contas de depreciação, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
Os recursos aplicados no ativo diferido serão amortizados periodicamente, em prazo não-superior a cinco anos, a partir do início da operação normal ou do exercício em que passem a ser usufruídos os benefícios deles decorrentes, devendo ser registrada a perda do capital aplicado quando abandonados os empreendimentos ou as atividades a que se destinavam, ou quando comprovado que essas atividades não poderão produzir resultados suficientes para amortizá-los.
A diminuição de valor dos elementos do ativo imobilizado será registrada periodicamente nas contas de amortização, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
É correto afirmar que
bens que aumentam de valor com o tempo devem ser depreciados.
benfeitorias realizadas em imóveis de terceiros, sem cláusula de devolução, não podem ser amortizadas.
os juros pagos na fase pré-operacional devem integrar a demonstração de resultados da companhia no período de sua incorrência.
a cota de exaustão de recursos minerais de propriedade da companhia deve ser determinada com base na estimativa da quantidade total a ser extraída da mina.
a cota de depreciação dos ativos imobilizados deve ser calculada sem levar em consideração o valor residual que ele possa ter ao final de sua vida útil.
Uma empresa que tenha de depreciar um bem no valor de R$ 1.000,00 linearmente à taxa de 9% ao ano, deixando um valor residual de 10%, deverá apropriar R$ 100,00 ao longo de cada um dos dez anos.
Assinale a alternativa INCORRETA.
O imposto é pago coativamente, independentemente de uma contrapres-tação imediata e direta do Estado.
Amortização de empréstimos concedidos consiste no retorno de valores emprestados, anteriormente, a outras entidades de direito privado.
Receitas diversas são as de multas, cobrança da dívida ativa, indeniza-ções, restituições e outras receitas sem classificação específica.
A taxa, ao contrário do imposto, corresponde, em princípio, a uma contraprestação, imediata e direta do Estado.
Aluguel e depreciação pelo método linear são dois exemplos de custos indiretos, incluídos nos gastos gerais de fabricação, para apropriação aos produtos por meio e critério de rateio.
A empresa Desmontando S/A vendeu o seu Ativo Permanente, a vista, por R$ 100.000,00. Dele constavam apenas uma mina de carvão e um trator usado.
A mina teve custo original de R$ 110.000,00 e o trator fora comprado por R$ 35.000,00 há exatos quatro anos.
Quando da aquisição da mina, a capacidade total foi estimada em 40 toneladas de minérios com extração prevista para dez anos. Agora, já passados quatro anos, verificamos que foram extraídas, efetivamente, 20 toneladas.
O trator vendido tem sido depreciado pelo método linear com vida útil prevista em dez anos, com valor residual de 20%.
Considerando que a contabilização estimada da amortização desses ativos tem sido feita normalmente, podemos afirmar que a alienação narrada acima deu origem, em termos líquidos, a ganhos de capital no valor de
R$ 10.200,00
R$ 21.200,00
R$ 20.200,00
R$ 13.000,00
R$ 24.000,00
Com cinco anos de utilização, um bem do ativo imobilizado que esteja sendo depreciado em dez anos, pelo método linear, terá sido depreciado em 45% do seu valor total, se, no cálculo da taxa, foi previsto um valor residual líquido de 10% do valor do bem.
A depreciação pelo método linear deve ser registrada a débito de depreciação acumulada e a crédito de despesa de depreciação.
Certo
Errado
Como resultado da observância do princípio da Oportunidade, o registro das variações patrimoniais deve ser feito sempre que forem tecnicamente estimáveis, mesmo não existindo razoável certeza de sua ocorrência.
O princípio da Entidade reconhece que o patrimônio pertence à Entidade mas a recíproca não é verdadeira, embora a agregação de patrimônios autônomos resultem em nova Entidade.
O princípio da Prudência determina a adoção do maior valor para os componentes do Ativo e do menor valor para os componentes do Passivo sempre que se tenham duas alternativas válidas de valor.
Notas Explicativas são informações adicionais destinadas a esclarecer aspectos relevantes dos demonstrativos contábeis como, por exemplo, os principais critérios de avaliação, os investimentos relevantes e não relevantes em outras sociedades; as taxas de juros e os vencimentos das obrigações de curto e longo prazo.
Depreciação Linear é o método de depreciação que consiste em dividir o valor do bem depreciável pelo número de anos de sua vida útil, para amortização de seu valor, mediante paulatina transferência para o resultado.
Na avaliação dos estoques pelo sistema de custeio por absorção, a depreciação dos bens utilizados na produção deve ser apropriada ao custo de produção
Se o valor contábil líquido dessas máquinas, antes do processo de reavaliação, fosse nulo o valor computado como depreciação ao final do exercício de 2000 seria:
$2.725.000
$2.625.000
$2.600.000
$2.406.250
$2.025.000
O prazo máximo para amortização do ágio ou deságio decorrente de expectativa de resultado futuro, conforme estabelecido por Instrução/CVM, é de:



