







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre Depreciação, Amortização e Exaustão, analise as afirmativas abaixo.
I. A quota de exaustão por unidade é geralmente calculada dividindo-se o custo do bem pelo número estimada de unidades dos recursos (toneladas, barris, metros cúbicos etc).
II. Os gastos com Instalação são, geralmente, distribuídos como encargos de diversos exercícios, por meio do processo de depreciação.
III. A depreciação contábil é efetuada sobre bens tangíveis e intangíveis.
Das afirmativas, na página anterior, está(ão) correta(s), apenas,
I
||
|||
| e ||
| e |||
A Empresa Comercial Garcia & Souza adquiriu e recebeu, em 30 set. 2005, uma máquina para ser utilizada no escritório central, por R$ 80.000,00. A máquina entrou em funcionamento no dia seguinte ao de sua chegada à empresa. Sabendo-se que a empresa utiliza o método linear de depreciação e que a taxa de depreciação relativa a máquinas e equipamentos é de 10%, o valor da despesa de depreciação dessa máquina, em reais, referente ao exercício encerrado em 31 dez. 2005, foi:
Ao se registrar o débito correspondente à exaustão acumulada, no ativo permanente, há decréscimo no ativo total. A mudança do saldo do ativo ocorre porque a contrapartida do registro é em conta de resultado do exercício.
Com base, somente, nas informações do enunciado, determine o valor pelo qual os equipamentos foram reconhecidos no Imobilizado, no início de janeiro de 2006.
$ 90.000,00
$ 100.000,00
$ 110.000,00
$ 120.000,00
$ 130.000,00
Qual das alternativas abaixo é falsa?
Contas a Receber é o montante total devido pelos clientes, resultante de suas compras, independentemente de os valores estarem vencidos ou não.
O grupo Realizável a Longo Prazo envolve contas relacionadas a ativos não correntes.
A conta Investimentos em Outras Empresas representa participações em forma de cotas ou ações de outras empresas. O método de Equivalência Patrimonial registra a parte do investidor nos lucros da outra empresa, de acordo com o seu percentual de participação.
No método de Depreciação Acelerada, o número de anos de depreciação considera a vida útil estimada do ativo.
Passivo circulante resume obrigações que a organização espera cumprir dentro dos próximos doze meses ou do ciclo operacional do negócio, se este for superior a um ano.
Em relação à depreciação, amortização e exaustão do ativo permanente, considere as seguintes afirmativas:
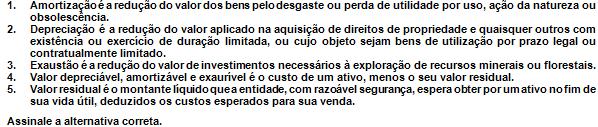
Somente as afirmativas 1 e 2 são verdadeiras.
Somente as afirmativas 1 e 4 são verdadeiras.
Somente as afirmativas 3, 4 e 5 são verdadeiras.
Somente as afirmativas 2 e 3 são verdadeiras.
Somente as afirmativas 1, 2 e 5 são verdadeiras.
Ao classificar itens no ativo diferido, a empresa considera a existência de benefícios futuros, o que implicará o registro da exaustão ou depreciação acumulada no momento em que o ativo proporcionar benefícios econômicos para a empresa.
A Cia. Industrial Máquina Velha tem um parque fabril composto por máquinas adquiridas em janeiro de 1998 por $ 100.000,00 (à vista), as quais são depreciadas pelo método da linha reta – cotas constantes (desde a data de aquisição), estimando-se o tempo de vida útil de 10 (dez) anos e valor residual nulo. Em 31/12/2005, a Cia. Industrial Máquina Velha resolveu reavaliar seu Ativo Imobilizado e identificou que tais máquinas valem $ 30.000,00.
De acordo com a Lei 6.404/76 e com os critérios estabelecidos pela Deliberação CVM 183/95, determine o acréscimo líquido que a reavaliação gerou no Patrimônio Líquido da Cia. Industrial Máquina Velha, em 31/12/2005. (Considere que a Cia. Industrial Máquina Velha é contribuinte do IR à alíquota de 25% e ignore quaisquer outros tributos e informações.)
zero
$ 7.500,00
$ 10.000,00
$ 20.000,00
$ 30.000,00
Em 01/07/2004 a CIA ZETA adquiriu um veículo no valor de $ 80.000. Sabendo-se que a taxa de depreciação deste bem pelo método da linha reta é de 20% ao ano, o valor da depreciação acumulada em 31/12/2005 é:
A primeira delas, máquina Alfa, foi adquirida por R$ 6.000,00 e tem vida útil de 8 anos, iniciada em agosto de 2002. A segunda, máquina Beta, foi adquirida por R$ 4.000,00 e tem vida útil de 10 anos, iniciada em abril de 2003. A terceira, máquina Celta, também com vida útil de 10 anos, iniciada em outubro de 2004, foi adquirida por R$ 10.000,00.
A empresa faz a apropriação das despesas com desgaste dos bens em lançamentos anuais, pelo método da linha reta.
Sobre a máquina Celta é mantido um valor residual de 15% de seu custo histórico, visando a uma possível reintegração, enquanto que a máquina Alfa foi baixada do ativo imobilizado, por alienação.
Ao elaborar as demonstrações relativas ao exercício de 2005, encerrado em 31 de dezembro, a Contabilidade apresentou depreciação acumulada no valor de
R$ 4.725,00.
R$ 3.662,50.
R$ 2.350,00.
R$ 2.262,50.
R$ 2.162,50.
A Cia. Iguaçu alienou em 31.01.2006, uma máquina de seu Ativo Imobilizado por R$ 49.500,00. A máquina havia sido adquirida em 15.09.2001 por R$ 77.000,00 e colocada imediatamente em funcionamento nas atividades operacionais da companhia. O valor residual da máquina foi estimado em R$ 5.000,00. Sabendo-se que a sociedade adota a taxa de depreciação linear de 10% ao ano, lançada mensalmente, foi auferido na operação um ganho de capital de, em R$:
Relacione as colunas.
I – Acontecimento na esfera da empresa que não provocam alterações no patrimônio.
II – Fatos que ocorrem na empresa e provocam variações nos valores patrimoniais, podendo ou não alterar o patrimônio líquido.
III – Diminuição do valor dos bens materiais classificáveis no ativo imobilizado, resultante do desgaste pelo uso, ação da natureza ou obsolescência normal.
IV – Diminuição do valor dos bens imateriais em razão do tempo.
( ) Depreciação
( ) Atos Administrativos
( ) Amortização
( ) Fatos Administrativos
A seqüência correta é
I III II IV.
II III I IV.
III II IV I.
III I IV II.
IV I III II.
O único Jeep da empresa Vásculo Ltda., foi adquirido há algum tempo, por R$ 2.000,00 e vem sendo usado ininterruptamente, desde então, com um nível de desgaste físico estimado em 20% ao ano. Se a empresa tem contabilizado essa depreciação, levando em conta o valor residual de 10% e sabendo-se que ainda resta ao veículo uma vida útil de quatro anos e três meses, pode-se dizer que o valor contábil atual desse veículo é de
R$ 2.000,00.
R$ 1.730,00.
R$ 1.700,00.
R$ 1.640,00.
R$ 1.530,00.
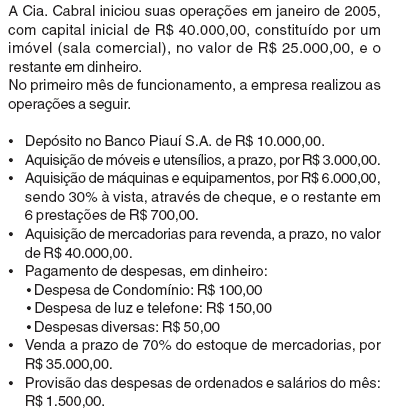
Sabendo-se que a empresa apura a despesa de depreciação anualmente, e desprezando-se quaisquer informações que não estejam disponíveis acima, mesmo que tecnicamente cabíveis, o lucro operacional do primeiro mês de funcionamento da Cia. Cabral, em reais, foi
Pedro Miguel da Silva e Márcio Elias são proprietários de pequena indústria de laticínios e utilizam dois veículos em sua atividade, sendo um, no valor de R$ 15.000,00, em nome da empresa e outro, no valor de R$ 18.000,00, em nome de Pedro Miguel que por ele recebe da empresa o aluguel mensal de R$ 500,00.
A empresa adota estimativa de cinco anos de vida útil para veículos e contabiliza depreciação mensal pelo método linear, embora as condições citadas já perdurem desde o exercício de 2004. Em 31 de dezembro de 2005, se tiver observado o Princípio Contábil da Entidade, a empresa deverá ter contabilizado no exercício de 2005 despesas de depreciação no valor de
R$ 3.000,00.
R$ 4.200,00.
R$ 6.600,00.
R$ 7.800,00.
R$ 9.000,00.
No início de abril de 2001 uma empresa adquiriu um equipamento por R$ 130.000,00. Sua vida útil foi estimada em 10 anos, com um valor residual de R$ 10.000,00. Sabendo-se que a empresa adota o método linear, no balanço patrimonial levantado em 31 de dezembro de 2005, esse bem já terá sido depreciado aproximadamente em (resultado com duas casas decimais):
40,00%.
43,08%.
43,85%.
46,67%.
47,50%.
Na contabilidade das sociedades por ações com fins lucrativos, o método que deve ser utilizado para o cálculo e contabilização da despesa de exaustão é
Método das quotas constantes.
Método da soma dos dígitos.
Método de unidades produzidas.
Método de horas de trabalho.
Método Linear.
Com base no enunciado, considere que, em 31/12/2006, a Cia. Industrial reconheceu a depreciação (das máquinas adquiridas em 01/01/2006), em conformidade com a estimativa de sua administração.
Considere que a instalação foi concluída ainda no início de janeiro, quando as máquinas começaram a ser utilizadas. Com base, somente, nessas informações, apure o valor da depreciação reconhecida em 2006.
zero
$ 10.000,00
$ 11.000,00
$ 12.000,00
R$ 35.100,00.
R$ 43.875,00.
R$ 48.600,00.
R$ 54.000,00.
R$ 67.500,00.



