







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com as práticas adotadas pela contabilidade financeira no Brasil, os encargos de depreciação relativos aos bens utilizados na produção compõem o custo dos produtos, transitando pelo ativo antes de se converterem em despesa.
O valor depreciável de um ativo é determinado antes da dedução do valor residual.
A Cia. Marambaia aluga, de terceiros, um terreno pelo prazo de 20 anos. Logo após a assinatura do contrato de aluguel constrói no local dois armazéns de grande porte, um pátio de manobra e instalações para estacionamento de caminhões. Em situações como esta, o tratamento determinado de acordo com os princípios contábeis que deverá ser adotado pela empresa com relação aos gastos efetuados na construção destes itens é:
controlar os gastos efetuados apenas em relatório extra contábil para identificação do total dispendido.
amortizar todos os gastos efetuados pelo prazo de vigência do contrato de aluguel.
distribuir e registrar os gastos efetuados, pelo prazo contratual, como recuperação de despesa de aluguel.
contabilizar todos os gastos feitos com a construção desses itens como diferido e transferir para o resultado em até 10 anos.
lançar no resultado como despesas de benfeitorias em propriedade de terceiros a medida em que os gastos ocorrerem.
O método de depreciação denominado "Soma dos Dígitos", apesar de sofrer restrições legais da Legislação do Imposto de Renda, é tido pelos seus defensores como o mais correto, entre todos os métodos de depreciação. O principal fundamento desse método, no qual se baseiam seus defensores, é:
o desgaste do bem ocorre de forma proporcional aos anos de vida útil, em função de sua perda de potencialidade.
o desgaste do bem ocorre, com maior intensidade, nos primeiros anos de sua vida útil, pois a tendência é, com o uso, o bem perder sua potencialidade.
irrelevante se o desgaste do bem ocorre nos primeiros anos ou se ocorre de forma linear, o importante é que a potencialidade do bem se estende, após o término de sua vida útil estimada.
o desgaste do bem é mensurado de forma linear em função de sua vida útil.
Em determinado exercício social, a Industrial Matriz S/A fez os seguintes gastos, considerados elevados:
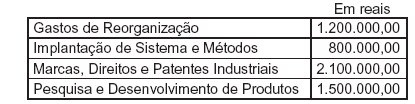
Admita que a Industrial Matriz amortiza todo o seu Diferido em 10 anos. Assim, analisando cuidadosamente as contas acima, qual será o valor anual, em reais, da amortização do Diferido dessa sociedade?
200.000,00
210.000,00
350.000,00
360.000,00
560.000,00
É usual e admitido pela legislação tributária acelerar a depreciação de bens tangíveis quando utilizados ou operados durante vários turnos de trabalho. Nessas circunstâncias, utiliza-se um coeficiente aplicado à taxa normal de depreciação, proporcionalmente ao número de horas, de modo que, para 2 ou 3 turnos de 8 horas diárias, esse coeficiente corresponde, respectivamente, a 2 e 3.
As despesas acumuladas no ativo diferido relativas ao desenvolvimento de um projeto são amortizáveis à medida que as aplicações vão sendo efetuadas. Se o empreendimento se revelar inviável, a amortização será feita no prazo remanescente de dez anos, computado a partir do início do projeto.
A despesa de amortização do ano de 2005, no valor de R$ 22,00, não afetará o fluxo de caixa da empresa, reduzirá o resultado do exercício e sua contrapartida reduzirá o saldo do ativo permanente diferido.
Assinale a alternativa que, de acordo com a teoria contábil, apresenta somente contas diferenciais:
despesas com impostos, receitas de juros, depreciação acumulada.
capital a realizar, amortização acumulada, despesas operacionais.
despesas antecipadas, despesas com salários, descontos comerciais.
depreciação, juros passivos, receitas financeiras.
provisão para 13º salário, duplicatas descontadas, descontos incondicionais.
A Companhia Imobiliza S/A apresentou as seguintes informações da situação de seu Imobilizado, com valores em reais, em 31 dez. 2004:
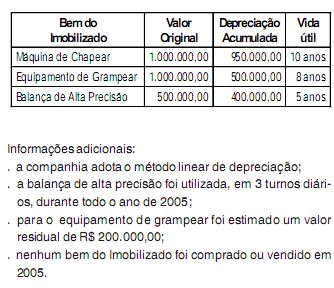
Considerando as informações acima, a despesa de depreciação, em 2005, em reais, é:
São bens sujeitos à depreciação contábil:
Marcas e Patentes.
Terrenos e obras de arte.
Máquinas e Ferramentas.
Benfeitorias em bens arrendados.
Minas, florestas e reservas petrolífeiras.
Abaixo estão listadas algumas definições ligadas aos conceitos usuais de contabilidade para fins da recuperação de custo dos ativos imobilizados. Assinale a afirmativa verdadeira.
Depreciação é a importância correspondente à alteração do valor dos bens do ativo imobilizado, resultante do uso, ação da natureza, reavaliação ou obsolescência.
Exaustão é a importância correspondente à diminuição do valor dos recursos minerais, florestais e outros recursos naturais, decorrente de sua exploração.
Amortização é a importância correspondente à recuperação do capital aplicado na aquisição de direitos, cuja existência tenha duração ilimitada.
Bens depreciáveis são bens adquiridos para realização dos negócios da empresa, ou melhorias neles realizadas, cuja vida útil não ultrapasse o período de um exercício social.
Reparos são serviços que recolocam o ativo em condições normais de operação, adicionando vida útil ao ativo, não sendo considerados despesas do exercício.
Os bens do ativo permanente, se estiverem sujeitos a desgaste físico, deverão reconhecer essa perda nos resultados, pelo menos uma vez por ano. Uma máquina adquirida por R$ 120.000,00 em 01 de outubro de 2001, com vida útil estimada em 10 anos, em decorrência desse procedimento, apresentará em 30 de junho de 2005, valor contábil de
R$ 66.000,00.
R$ 72.000,00.
R$ 74.000,00.
R$ 75.000,00.
R$ 120.000,00.
A Cia. Hoteleira FRS comprou o terreno, onde seu principal hotel foi construído, em 21/01/1979.
O custo de aquisição desse terreno, corrigido até 31/12/1995, corresponde a R$ 20.000,00.
Dona Fernanda, a administradora do hotel, vem discutindo com seu contador que o Balanço Patrimonial da Cia. Hoteleira FRS não está evidenciando a real situação patrimonial da entidade; afinal, esse mesmo terreno tem valor de mercado muito maior.
O contador diz que o terreno tem que ficar avaliado pelo Custo Histórico de Aquisição, isto é, $ 20.000,00.
A empresa SC Consultoria diz que o terreno pode ser reavaliado pelo valor de reposição (o montante que a Cia. Hoteleira pagaria se fosse adquiri-lo no presente momento), isto é, $ 80.000,00 – conforme os laudos.
Por outro lado, uma segunda empresa de consultoria, a ALS Consult, afirma que o terreno pode ser reavaliado pelo valor de realização (o montante pelo qual a Cia. Hoteleira venderia o bem no presente momento), isto é, $ 75.000,00 – conforme os laudos.
Considere que a alíquota do Imposto de Renda seja 25%.
Sabendo-se que a continuidade da Cia. Hoteleira FRS está assegurada, determine o valor da mutação do saldo do Patrimônio Líquido, pelo reconhecimento da reavaliação.
As frases de I a IV referem-se ao conceito de depreciação dos bens patrimoniais das organizações. Leia-as atentamente e depois escolha a alternativa correta.
I- O montante da depreciação de um bem patrimonial corresponde a uma fração, fixada por lei, incidente sobre o valor de aquisição do respectivo bem.
II- A depreciação consiste da diminuição do valor dos bens corpóreos que integram o ativo permanente, em decorrência de desgaste ou perda de utilidade pelo uso, ação da natureza ou obsolescência.
III- O valor monetário correspondente à depreciação dos bens patrimoniais é lançado, inicialmente no passivo circulante e, quando realizado, como despesa financeira.
IV- O encargo da depreciação poderá ser computado como custo ou despesa operacional, conforme o caso.
Apenas as afirmações I, II e III estão corretas.
Apenas as afirmações I, II e IV estão corretas.
Apenas as afirmações II, III e IV estão corretas
Todas as quatro afirmações estão corretas.
Apenas as afirmações I, III e IV estão corretas.
Em 02 maio 2004, a Nossa Pedra S/A adquiriu uma nova pedreira, para explorar e comercializar a pedra extraída, a partir de 01 jun. 2004, pagando ao antigo proprietário R$ 54.000,00 pela mesma. Quando da avaliação da viabilidade econômica da pedreira, foi estimado o prazo de 10 anos para o seu esgotamento e o terreno foi avaliado em R$ 12.000,00. Considerando somente as informações recebidas e a boa técnica contábil, a exaustão a ser contabilizada, em 31 dez. 2004, em reais, é:
2.450,00
2.700,00
2.800,00
3.150,00
3.600,00
De acordo com a Lei 6.404/76 e com os limites estabelecidos pela Deliberação CVM 183/95, analise as afirmativas a seguir:
I. A reavaliação é permitida para todo e qualquer item do ativo permanente imobilizado.
II. A reavaliação só é permitida para os itens tangíveis do ativo permanente imobilizado.
III. A reavaliação corresponde à diferença entre o valor de realização e o valor contábil do bem ora reavaliado.
Assinale:
se somente a alternativa I estiver correta.
se somente a alternativa II estiver correta.
se somente a alternativa III estiver correta.
se somente as alternativas I e III estiverem corretas.
se somente as alternativas II e III estiverem corretas.
Ao efetuar a troca de um veículo, registrado por R$ 50.000,00 e com depreciação acumulada de R$ 10.000,00, por um terreno com o mesmo valor contábil, o seguinte lançamento deverá ser registrado.
Débito – terrenos . . . . . . . . . . . . . . . . . . . . . R$ 40.000,00
Débito – depreciação acumulada . . . . . . . . . R$ 10.000,00
Crédito – veículos . . . . . . . . . . . . . . . . . . . . R$ 50.000,00



