







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabilização da amortização acumulada do ativo diferido interfere na apuração do índice de endividamento da empresa. O registro da contrapartida da amortização acumulada propicia um crédito no resultado do exercício.
A contabilização da amortização acumulada de patentes adquiridas pela empresa reduz o valor total do ativo permanente intangível. A empresa poderá registrar provisão para perda de investimentos, mas não poderá contabilizar a provisão para perda de intangíveis.
O registro da amortização de itens do ativo proporciona redução do ativo permanente diferido e, conseqüentemente, reduz o resultado do exercício.
O registro da venda de um ativo imobilizado contabilizado por R$ 250.000,00 e com saldo de depreciação acumulada de R$ 120.000,00 por R$ 180.000,00 proporcionará um fato modificativo credor da ordem de R$ 180.000,00.
Assinale abaixo a opção que contém uma afirmativa falsa.
A quota de depreciação registrável na escrituração, como custo ou despesa operacional, será determinada mediante a aplicação da taxa anual de depreciação sobre o custo de aquisição dos bens depreciáveis.
A quota anual de depreciação será ajustada proporcionalmente no caso de período-base com duração inferior a doze meses, e de bem acrescido ao ativo, ou dele baixado, no curso do período-base.
A taxa anual de depreciação será fi xada em função do prazo durante o qual se possa esperar utilização econômica do bem pelo contribuinte, na produção de seus rendimentos.
Será admitida quota de depreciação referente a prédios ou construções não alugados nem utilizados pelo proprietário na produção dos seus rendimentos ou destinados a revenda
Podem ser objeto de depreciação todos os bens sujeitos a desgaste pelo uso ou por causas naturais ou obsolescência normal, inclusive edifícios e construções e projetos fl orestais destinados à exploração dos respectivos frutos.
A Cia. Monte Azul adquiriu um equipamento para suas atividades industriais no valor de R$ 800.000,00 em 1o de julho de 2007, colocando-o imediatamente em operação. A vida útil do equipamento foi estimada em 20 anos e seu valor residual após esse prazo, em R$ 50.000,00. Se a companhia adotar o método linear de depreciação, o encargo de depreciação desse equipamento em 31/12/2007 equivalerá, em R$, a
40.000,00.
37.500,00.
32.250,00.
20.000,00.
18.750,00.
Se uma empresa adquirir um bem e protelar, por determinado tempo, sua instalação ou colocação em uso, não poderá deduzir da base de cálculo do imposto sobre a renda de pessoas jurídicas a quota de depreciação do referido bem entre o momento de aquisição e o de instalação ou colocação em uso.
A Cia. Maracanã efetuou uma benfeitoria em imóvel alugado de terceiros, cujo valor será revertido ao proprietário do imóvel no final do contrato de locação. O valor contábil da benfeitoria está assim demonstrado em seu balanço patrimonial levantado em 31-12-2007:
Custo da benfeitoria R$ 120.000,00
(−) Amortização acumulada (R$ 66.000,00)
(=) Valor contábil R$ 54.000,00
Sabendo que o contrato de locação é de 10 anos, pode-se concluir que, em relação a 31-12-2007, o início da amortização ocorreu há
seis anos e quatro meses.
seis anos.
cinco anos e meio.
cinco anos e três meses.
quatro anos e meio.
Considere que uma empresa tenha decidido comercializar um automóvel cujo valor de registro seja R$ 67.800,00 e o saldo da depreciação acumulada corresponda a R$ 32.780,00. Nesse caso, se a empresa efetuar a venda do automóvel por R$ 40.000,00, apurará um resultado credor de R$ 4.980,00.
As culturas que proporcionam frutos, como cafezais ou laranjais, sofrem depreciação. A depreciação deve ser registrada porque a árvore perde sua capacidade produtiva ao longo do tempo.
A depreciação incidente sobre os bens utilizados no processo de industrialização deve ser imputada à produção e computada no custo dos produtos vendidos, na demonstração do resultado do exercício.
O registro do aporte de recursos referentes a planos PGBL e VGBL não interfere nas contas de resultado. Desse modo, o registro do recebimento do recurso portado por outras entidades seguradoras será a débito da conta banco conta depósitos – movimento país e a crédito da conta de depósito de terceiros.
O valor contábil de um ativo imobilizado é obtido pela diferença entre o valor com que o ativo está representado em conta específica e o valor de toda a sua respectiva depreciação e provisão para perdas.
De acordo com a Lei n.0 6.404/1976, no encerramento do balanço, as contas serão classificadas e avaliadas segundo os elementos patrimoniais. A utilização do critério para avaliação do Ativo Diferido deverá ser definida pelo
custo de aquisição deduzido do saldo das contas que registrem a sua depreciação.
valor de mercado deduzido do saldo das contas que registrem a sua amortização.
valor do capital aplicado deduzido do saldo das contas que registrem a sua amortização.
valor médio ponderado deduzido do saldo das contas que registrem a sua depreciação.
O registro da depreciação das máquinas utilizadas em processo produtivo de empresas que possuem sistemas contábeis integrados deve ser feito a débito da despesa de depreciação e a crédito de depreciação acumulada e não exerce influência na margem bruta da empresa.
A maioria dos ativos imobilizados tem vida útil limitada, razão pela qual os bens que serão utilizados pela empresa para desenvolver suas atividades normais por vários anos serão depreciados ao longo do tempo de vida útil. Todas as afirmativas a seguir estão corretas, EXCETO:
A depreciação não alcança os bens como terrenos e obras de arte.
A depreciação alcança os bens de renda classificados no grupo de Investimentos do Ativo Permanente.
Não é admitida a amortização de bens, custos ou despesas para os quais seja registrada a quota de exaustão.
A conta Depreciação Acumulada é conta de Despesa ou de Custo do período, dependendo da competência dos bens utilizados e sujeitos a desgaste por uso ou obsolescência.
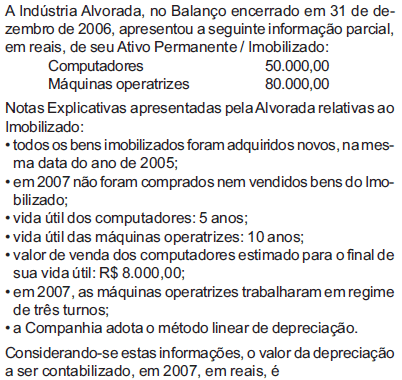
16.400,00
18.000,00
22.000,00
24.400,00
26.000,00
Uma máquina foi adquirida em 1.º/8/2007 por R$ 60.000. De acordo com a legislação vigente o prazo de depreciação é de 5 anos, quando há utilização do bem por até 8 horas ao dia. O proprietário da empresa resolveu utilizar a máquina por 8 horas até o final de novembro de 2007 e, depois desta data, utilizou a máquina por 16 horas diárias. Com base nessas informações, assinale a opção que apresenta, respectivamente, o valor contábil da máquina e o valor da depreciação acumulada ao final de fevereiro de 2008.
R$ 51.500 e R$ 8.500
R$ 53.000 e R$ 9.000
R$ 50.000 e R$ 10.000
R$ 60.000 e R$ 10.000
A Companhia Alfa S/A possui os seguintes bens no Ativo Permanente:
- Móveis e utensílios
- Máquinas, aparelhos e equipamentos
- Instalações
- Veículos
- Terrenos - Equipamentos de processamento eletrônico de dados
- Sistemas aplicativos - Software
- Marcas, direitos e patentes industriais
- Direitos sobre recursos naturais
- Benfeitorias em propriedades arrendadas
- Gastos de organização e administração
Da relação de bens acima, aqueles sujeitos à amortização são:
Marcas, direitos e patentes industriais; Direitos sobre recursos naturais; e Gastos de organização e administração.
Equipamentos de processamento eletrônico de dados; Marcas, direitos e patentes industriais; Sistemas aplicativos – Software; Direitos sobre recursos naturais e Gastos de organização e administração.
Sistemas aplicativos – Software; Marcas, direitos e patentes industriais; Benfeitorias em propriedades arrendadas; e Gastos de organização e administração.
Sistemas aplicativos – Software; Direitos sobre recursos naturais; e Gastos de organização e administração.
Gastos de organização e administração, apenas.



