







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que uma empresa adquiriu um veículo por R$ 37.800,00 à vista. A vida útil do veículo é de 60 meses e a taxa de depreciação é linear e proporcional. Nesse caso, o saldo da conta de depreciação acumulada três meses após a aquisição é de R$ 1.890,00 e o lançamento mensal da depreciação afetará o saldo total do ativo circulante.
O ajuste mensal da amortização dos itens do ativo permanente proporciona débito na conta de despesa de amortização e crédito na conta de amortização acumulada.
Ao se registrar o estorno da depreciação acumulada, no período em que foi apurada, há débito na conta de depreciação acumulada e crédito na conta de despesa de depreciação.
Deverá ser dada baixa da conta depreciação acumulada, que será debitada em R$ 22.000,00.
Considere que as contas amortização acumulada; direitos autorais; duplicatas em cobrança bancária; imobilizações em andamento; provisão para garantias; e receitas antecipadas devam ser classificadas de acordo com a legislação societária. Sendo assim, é correto afirmar que
apenas uma das contas pode ser classificada no ativo imobilizado.
apenas duas das contas podem ser classificadas no ativo imobilizado.
apenas uma das contas pode ser classificada no ativo permanente.
apenas duas das contas podem ser classificadas no ativo permanente.
nenhuma conta compõe o ativo imobilizado.
Considere que a papelaria Gameleira Ltda. adquiriu, em 13/3/2008, instalações no valor total de R$ 6.000,00. Nessa situação hipotética, utilizando o método da linha reta e seguindo a legislação fiscal e societária brasileira, o contador da empresa deve ter registrado, no balanço de encerramento do exercício levantado em 31/12/2008, como depreciação dessas instalações, o valor de
R$ 50,00.
R$ 240,00.
R$ 450,00.
R$ 500,00.
R$ 600,00.
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que foi depreciado será mantido no balanço patrimonial e a conta de depreciação acumulada sofrerá acréscimo de R$ 900.
A baixa de bem inservível totalmente depreciado é contabilizada debitando-se e creditando-se contas do ativo imobilizado.
A depreciação de uma máquina, pelo método linear, relativa ao ano de 2008, adquirida por R$ 100.000,00, em 01 de julho de 2008, com vida útil estimada de 10 anos, valor residual de 5% do valor histórico, e que trabalha em dois turnos, é
R$ 14.250,00
R$ 10.000,00
R$ 7.125,00
R$ 5.000,00
R$ 4.750,00
Os prazos de depreciação de Móveis e Utensílios praticados no Brasil e nos Estados Unidos, segundo os princípios contábeis adotados em cada país são, respectivamente, em número de anos,
8 e 10.
10 e 15.
10 e 7.
10 e 8.
20 e 5.
A depreciação de equipamentos utilizados na produção é contabilizada como custo indireto de fabricação. Caso a empresa aumente sua jornada de produção de 8 h/dia para 24 h/dia, a depreciação contabilizada deve ser o triplo da inicialmente registrada nos livros contábeis e fiscais.
Se a BDE tiver vendido seus veículos — depreciáveis em cinco anos — a prazo, no final de janeiro de 2009, pelo valor contábil do bem, os seguintes registros devem ter sido contemplados.
D – depreciação acumulada de veículos . . . . . R$ 20.000,00
D – valores a receber (desdobramento adequado) . . . . . . . . . . . . . . . R$ 20.000,00
C – veículos . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 20.000,00
D – custo da venda do imobilizado (desdobramento adequado) . . . . . . . . . . . . . . . R$ 20.000,00
C – veículos . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 20.000,00
C – venda do imobilizado (desdobramento adequado) . . . . . . . . . . . . . . . R$ 20.000,00
Quando a empresa compra bens para uso próprio, ela efetua um gasto. Esse gasto, por ser considerado investimento, não pode ser contabilizado como despesa. O desgaste pelo uso, ação do tempo e obsolescência são causas da:
Amortização.
Correção monetária.
Depreciação.
Exaustão.
Reavaliação.
No resultado da empresa, esse evento
acarretará apenas o registro da despesa depreciação relativa ao parque fabril.
acarretará a transferência da despesa de depreciação para conta do patrimônio líquido.
não acarretará impacto porque o registro da subvenção recebida não tramita no resultado.
acarretará a reversão da depreciação acumulada para a conta de ajuste de resultado.
acarretará o reconhecimento de receita de subvenção no mesmo percentual utilizado para a despesa de depreciação anual.
Analise os dados extraídos do Balanço Patrimonial da Cia. Amazonas S/A, em 31.12.2006.
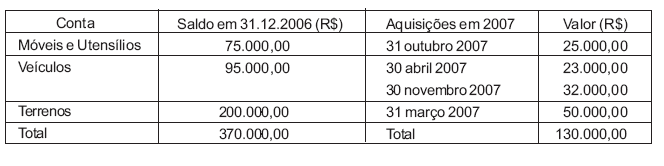
Considere que
• Móveis e Utensílios 10% ao ano
• Veículos 20% ao ano
O valor da despesa de depreciação contabilizado em 31.12.2007, em reais, foi:
4.016,67
22.600,00
26.500,00
29.016,67
30.516,67
A conta de Amortização Acumulada dos juros pagos ou creditados a acionistas na fase pré-operacional é classificada como conta redutora do(e)
Ativo Permanente.
Patrimônio Líquido.
Passivo Circulante.
Passivo Exigível a Longo Prazo.
Despesas Pagas Antecipadamente.
Um caminhão foi adquirido por $ 1000.000,00 e seu valor residual após 5 anos é de $ 10.000,00. O valor contábil desse caminhão, estimado através do método da soma dos dígitos periódicos, após 1 ano da sua aquisição, será de:
90.000,00;
82.000,00;
80.000,00;
70.000,00;
64.000,00.
Ramos & Ramos Ltda., empresa varejista de hortifrutigranjeiros, em geral, comprou por R$ 200.000,00 um veículo para fazer a entrega de suas mercadorias aos clientes.
Passados 5 anos da aquisição, com o veículo totalmente depreciado, a empresa devemanter o veículo no Ativo Permanente, com o valor simbólico de R$ 1,00.
dar baixa no veículo, por estar totalmente depreciado.
dar baixa no veículo somente quando ele for vendido.
baixar o veículo quando este for tirado de circulação.
Uma empresa efetuou a baixa de um ativo por insuficiência de capacidade produtiva. O ativo foi adquirido em janeiro de 2006 por R$ 100.000 e a depreciação acumulada na data da baixa era de R$ 85.000. De acordo com esses dados, o correto reflexo no patrimônio da empresa será uma redução
no resultado do exercício de R$ 85.000.
do ativo permanente em R$ 100.000.
no resultado do exercício no valor de R$ 15.000 e uma redução no ativo permanente de R$ 85.000.
do ativo permanente em R$ 15.000.
Os ajustes de avaliação patrimonial permanecerão no patrimônio líquido até a sua realização em receitas ou despesas. Esses ajustes correspondem a contrapartidas de aumento ou diminuição de valores atribuídos a elementos do ativo permanente em conseqüência da sua avaliação a preço de mercado.



