







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa ARPEC S/A, em 31 de dezembro de 2010, apresenta um saldo de R$ 84.210,00 na conta Veículos. A conta Depreciação Acumulada, nessa data, já tinha saldo de R$ 20.500,00, antes de se contabilizar os encargos do exercício.
A vida útil econômica dos veículos foi estimada em cinco anos e o seu valor residual foi estimado em 5%, dispensando-se os centavos, após o arredondamento matemático. O método de cálculo da depreciação utilizado é o linear.
Os veículos foram adquiridos e incorporados ao patrimônio, para uso, na forma como segue:
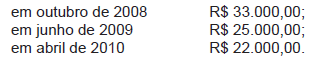
Ao registrar na contabilidade os encargos de depreciação do exercício de 2010, a empresa vai encontrar o valor de
R$ 26.650,00
R$ 16.000,00
R$ 14.900,00
R$ 11.900,00
R$ 10.800,00
Os princípios fundamentais de contabilidade representam o núcleo central da própria Contabilidade. Constituem suas vigas mestras, revestindo-se dos atributos de universalidade e veracidade, conservando validade em qualquer circunstância. Com relação à sua aplicação, de acordo com as normas do Conselho Federal de Contabilidade, assinale a alternativa correta.
Quando há perspectiva de cessação das atividades da entidade, valores diferidos convertem-se em despesa, como uma decorrência do princípio da descontinuidade.
O reconhecimento das depreciações está em consonância com a integridade das variações patrimoniais, um dos aspectos compreendidos pelo princípio da oportunidade.
Os ajustes efetuados ao final do exercício atendem ao critério da tempestividade do registro, aspecto abrangido pelo princípio da oportunidade.
Em coerência com o princípio do registro pelo valor original, os ativos não monetários cujo preço de reposição for superior ao de aquisição devem ser ajustados.
As doações recebidas em bens tangíveis deverão ser registradas pelo custo efetivamente incorrido na sua aquisição, em harmonia com o princípio do custo como base de valor.
No conjunto dos bens tangíveis do Imobilizado, pode-se dizer que, com relação às obras de arte, os procedimentos de subtração aplicados estão alinhados com a seguinte afirmação:
não se sujeitam à depreciação;
sujeitam-se à depreciação;
sujeitam-se à exaustão;
sujeitam-se à amortização;
não se sujeitam à reavaliação.
A empresa Baratear adquiriu uma máquina para uso, exclusivo, na produção do produto A. A vida útil estimada da máquina é de 10 anos e a empresa utiliza o método das cotas constantes para depreciá-la. Em relação ao produto A, a depreciação da máquina é classificada como custo
fixo e primário.
fixo e indireto.
variável e direto.
variável e indireto.
fixo e direto.
A perda de valor do capital aplicado em ativos de duração limitada, tais como o Ponto Comercial e o Fundo de Comércio, denomina-se:
exaustão;
depreciação;
amortização;
deterioração;
redução.
A conta depreciação acumulada é aumentada por lançamentos de ajuste a débito.
As depreciações, amortizações e exaustões de bens do ativo imobilizado devem ser calculadas levando-se em consideração
as taxas de depreciação, amortização e exaustão definidas na legislação tributária.
os critérios de reavaliação espontânea dos ativos.
a vida útil econômica estimada dos bens
a utilização dos bens, podendo haver diferentes taxas para o mesmo grupo.
o critério misto, dependendo da idade e da vida útil restante, aplicado bem a bem.
A Comercial Alvorada S.A. vendeu por R$ 600.000,00 para a Comercial Capital S.A. um equipamento de seu ativo imobilizado depois de usá-lo durante 4 anos.
Sabe-se que:
• a vida útil original do equipamento é 10 anos.
• a Comercial Capital utilizou o equipamento no regime de turnos, sendo, no 1º ano, turno único e no 2o ano, dois turnos.
• a Comercial Capital adota o método das quotas constantes para calcular a depreciação do seu imobilizado.
• a legislação fiscal do imposto de renda recomenda um tratamento especial para o cálculo da depreciação dos bens usados, adquiridos para o imobilizado.
Nesse contexto, qual o saldo contábil, em reais, do equipamento, evidenciado no Balanço Patrimonial da Comercial Capital, elaborado ao final do seu segundo ano?
150.000,00.
250.000,00.
350.000,00.
360.000,00.
450.000,00.
Determinada operadora de turismo trocou uma de suas vans de transporte de clientes por outra de modelo mais recente. Nessa situação, para dar baixa do veículo substituído, o contador deve creditar a conta específica que registra o custo desse ativo e debitar a conta de depreciação acumulada correspondente, pelos valores registrados no momento da baixa.
Uma máquina, com vida útil estimada de 10 anos, foi adquirida por R$ 5.000,00, qual será o ganho ou perda contábil que a empresa proprietária terá na venda desse imobilizado por R$ 3.750,00, 2 anos e meio após a data de compra, considerando que o bem foi normalmente depreciado durante o período:
Não houve Ganho nem Perda.
Perda de R$ 250,00.
Ganho de R$ 1.250,00.
Perda de R$ 1.250,00
Quando uma empresa adota um método de depreciação acelerada de seus ativos fixos, porque a lei fiscal assim o permite, a tendência é de que o
imposto pago pela empresa aumente.
valor de mercado do ativo fixo se torne maior que seu valor contábil.
investimento em ativos fixos se torne menos atraente para a empresa.
custo variável da empresa diminua.
custo marginal da empresa aumente.
Entre as afirmativas abaixo, apenas uma expressa a verdade. Indique-a, assinalando a opção que a contém.
Presume-se haver histórico de lucratividade na entidade que obteve lucro tributável em, pelo menos, dois dos cinco últimos exercícios sociais.
A reavaliação de ativos só é permitida em certas condições, mas afeta o resultado tributável no exercício em que ocorre.
A diferença entre o valor contábil de um ativo reavaliado e sua base fiscal constitui uma diferença temporária e dá origem à obrigação fiscal diferida.
Deve ser observada a desvinculação entre o reconhecimento do ativo fiscal diferido e a avaliação da continuidade operacional da entidade.
A existência de incertezas, quanto à continuidade operacional da entidade, impede o reconhecimento contábil de ativos fiscais diferidos, mas os já reconhecidos, não devem ser estornados.
Assinale a alternativa que NÃO representa um ativo:
Despesas antecipadas.
Investimentos em coligadas.
Depreciação acumulada.
Bens em construção.
Determinada empresa comprou uma máquina para uso no valor de R$ 100.000,00. A vida útil desse ativo é estimada em 10 anos, ao fim dos quais a empresa espera um valor residual de R$ 20.000,00. Nessa situação, admitindo-se que a empresa utilize o método de depreciação linear, ela deverá contabilizar, anualmente, uma despesa de depreciação no valor de R$ 8.000,00.
Um veículo foi adquirido em 1.º/4/2009 por R$ 12.000,00. Assinale a alternativa que apresenta o valor, em reais, da depreciação acumulada referente a esse veículo, evidenciada no balanço patrimonial de 31/12/2010. Considere que o veículo tenha valor residual zero e taxa de depreciação anual de 20%.
4.800
4.200
2.400
2.100
1.200
Suponha que uma empresa mineradora tenha adquirido os direitos de exploração de uma mina por R$ 5 milhões, por meio de um contrato com cinco anos de vigência. Nesse caso, após dois anos de exploração, se tiverem sido extraídos 30% da possança da mina, o referido ativo, classificado no imobilizado, deverá estar avaliado no balanço da empresa por R$ 3 milhões.
A perda de valor dos recursos minerais decorrente de sua exploração deve ser registrada no resultado como
despesa de depreciação.
despesa de exaustão.
despesa de amortização.
despesa de exploração.
perda com ativos.
O resultado do exercício será afetado positivamente no valor de R$ 8.000,00.
Em jan./07 uma empresa passou a utilizar um bem material de uso, imobilizado em 30/dez./06, pelo qual pagou uma entrada de R$ 25.000,00, assumindo, também, duas parcelas anuais de R$ 12.500,00 cada uma, vencendo a primeira em março de 2007 e a segunda, em março de 2008. Sabendo-se que o valor residual desse bem é de R$ 5.000,00 e a vida útil é de 10 anos, a despesa de depreciação, no balanço de dezembro/07, pelo método das quotas constantes, em reais, é
2.500,00
3.250,00
3.750,00
4.500,00
5.000,00



