







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Lei n.º 6.404/1976, os ajustes de avaliação patrimonial
constituem reservas de lucros, computadas no limite do saldo das reservas de lucros em relação ao capital.
registram os acréscimos de valor decorrentes das reavaliações do ativo imobilizado.
correspondem a contrapartidas de variações de elementos patrimoniais, depois de computadas no resultado do exercício.
devem ser incorporados ao resultado do exercício em que os valores objeto do ajuste forem realizados.
resultam, se apurados em fusões e incorporações, de avaliação que considere o menor valor possível.
Uma fábrica de móveis que utiliza o método de depreciação linear para todo o imobilizado adquiriu uma nova máquina para melhorar a fabricação de seus produtos. Os gastos com a aquisição da máquina, em reais, são apresentados na tabela abaixo.
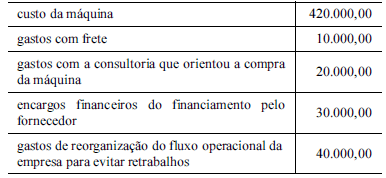
Nessa situação, considerando que o tempo estimado de vida econômica da máquina seja de 15 anos, com valor residual zero, após o segundo ano de uso, deverá estar contabilizado na conta depreciação acumulada vinculada a esta máquina o valor de R$ 60.000,00.
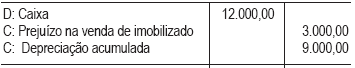
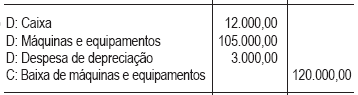
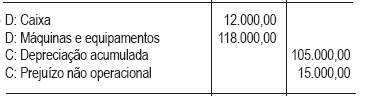
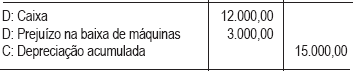
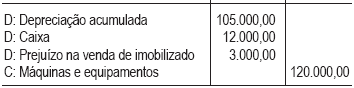
A Cia. Franco Goiana S/A realizou, à vista, por R$ 12.000,00, recebidos em dinheiro, a venda de uma máquina operatriz que custou R$ 120.000,00 e que possui depreciação acumulada de R$ 105.000,00. O registro contábil correspondente à baixa dessa máquina foi
Considere que, ao se efetuar uma conferência dos lançamentos contábeis, tenha se constatado que houve erro ao se registrar a depreciação acumulada de veículos: o valor da depreciação que deveria ser registrado correspondia a R$ 1.100, e o contador registrou R$ 1.350. Nessa situação, o lançamento para a correção do erro deve ser:
D depreciação acumulada R$ 250
C despesa de depreciação R$ 250
Após a correção do erro, o saldo do ativo imobilizado será igual a R$ 65.040.
O tempo de vida útil de um veículo, segundo a Legislação do Imposto de Renda, é de 5 anos. Identifique o valor da depreciação acumulada em junho de 2010, desprezando-se os centavos, para um veículo comprado em 1 de janeiro de 2009 por R$ 32.000,00.
R$ 9.600,00.
R$ 6.900,00.
R$ 8.200,00.
R$ 2.800,00.
Os ativos intangíveis com vida útil definida, embora sejam objeto de amortização periódica em resultado para reconhecimento de sua realização contábil, estão sujeitos à avaliação do seu valor de recuperação.
A contabilização do ativo intangível baseia-se na sua vida útil e, consequentemente, um intangível com vida útil definida deve ser amortizado periodicamente, o que não se aplica nos casos de intangíveis com vida útil indefinida, que não chegam a ser reconhecidos no balanço patrimonial.
Uma dívida é paga em prestações sucessivas, segundo o Sistema de Amortização Constante (SAC). Ao longo do tempo, o valor das prestações
diminui.
aumenta.
é constante.
oscila.
torna-se negativo.
Calcular, pelo método da soma dos dígitos, a depreciação anual referente a depreciação do 3.º ano, de uma máquina com vida útil de 10 anos e que custou R$ 80.000,00.
R$ 10.472,73.
R$ 11.636,36.
R$ 14.400,00.
R$ 13.090,91.
R$ 10.181,82.
Considere que um bem do ativo imobilizado adquirido por R$ 100.000,00 tenha vida útil estimada de 5 anos e valor residual de R$ 10.000,00. Com relação ao método de depreciação utilizado, assinale a alternativa correta.
Pela soma dos dígitos dos anos, o encargo do segundo ano corresponderá a R$ 24.000,00.
Quando se utilizam quotas de depreciação crescentes, há uma maior equalização dos custos ao longo da vida útil, tendo em vista as despesas de manutenção e reparos.
Pelo método das quotas constantes, o encargo mensal de depreciação será igual a R$ 1.667,00.
Considerando-se que o bem é capaz de produzir 15.000 unidades ao longo de sua vida útil estimada, se, ao final de dois anos, essa quantidade já tiver sido produzida, o valor contábil do bem será igual a zero.
Pelo método de horas de trabalho, se, ao final de cinco anos, não tiverem sido despendidas todas as horas de trabalho previstas de vida útil do bem, ele será automaticamente baixado da contabilidade.
Todo bem patrimonial sofre desgaste com a sua utilização, sendo necessárias ações para que ele se mantenha operacional até o fim de sua vida útil. A vida econômica de um bem é o período de tempo em que o bem consegue exercer suas funções até o momento em que o
valor contábil é menor que a soma do custo operacional com o de manutenção.
valor de revenda do bem menos o valor residual da depreciação é mínimo.
valor de revenda ultrapassa o valor depreciado.
custo operacional é menor que o custo residual.
Custo Anual Equivalente (CAE) é mínimo.
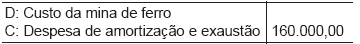
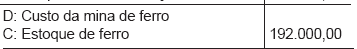
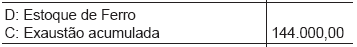
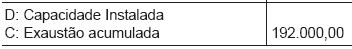
A Cia. Minas Gerais S/A adquiriu uma mina de ferro em 31/03/2008 por R$ 2.000.000,00. A mina tem capacidade estimada para produzir 250.000 toneladas de ferro. A exaustão será calculada com base nas toneladas de ferro extraídas da mina, levando em consideração o custo por tonelada. Entre 01/04/2008 e 31/12/2008, a companhia retirou, em média, 2.000 toneladas por mês. No final do exercício de 2008, encerrado em 31/12, procedeu ao registro contábil da exaustão. Considerando exclusivamente as informações acima, o registro contábil de diário (sem data e histórico) da apuração da exaustão referente ao exercício de 2008 da Companhia Minas Gerais S/A, em reais, será

O Conselho Federal de Contabilidade por meio de Norma específica estabelece "critérios e procedimentos para o registro contábil da depreciação, amortização e exaustão." De acordo com as Normas Brasileiras de Contabilidade – NBC – T 16, as Demonstrações Contábeis devem divulgar, para cada classe de imobilizado, em nota explicativa, os itens a seguir, EXCETO
valor contábil bruto.
método utilizado.
taxa utilizada.
vida útil econômica.
base de cálculo utilizada.
Considerando as taxas de depreciação de bens constantes na legislação do imposto de renda, assinale a alternativa que apresenta o percentual igual ou mais próximo do percentual relativo à depreciação acumulada em março de 2010, para um veículo comprado em junho de 2009.
14,999
15,666
16,555
16,666
18,326
Um bem com valor de R$ 28.000,00 tem vida útil de 7 anos. Usando o método de depreciação pela soma dos dígitos dos anos, com depreciação crescente, a depreciação acumulada ao final de 3 anos é:
R$ 3.000,00.
R$ 5.000,00.
R$ 6.000,00.
R$ 13.000,00.
R$ 18.000,00.
As máquinas e equipamentos sofrem depreciação em virtude de uma série de fatores. A inadequação e o obsoletismo compreendem aspectos de perda de vida útil relativos às causas:
naturais;
tecnológicas;
metodológicas;
funcionais;
físicas;
O capital circulante líquido NÃO é afetado pelo reconhecimento contábil de:
Juros Passivos.
Amortização.
Juros Ativos.
Provisão de Devedores Duvidosos.
Em 30/06/09, uma empresa realizou, por R$ 5.000, a venda de um bem imobilizado em avançado estado de obsolescência. Considere que:
- o seu valor de aquisição foi de R$ 15.000, sendo-lhe na ocasião atribuída uma vida útil de 10 anos, sem valor residual;
- a taxa de depreciação acumulada pelo método da linha reta até o balanço de 31/12/08 era de 70%; -
o imposto incidente nessa operação foi de 35%;
O resultado apurado na venda desse bem imobilizado indicou a seguinte situação:
ganho de R$ 1.250
perda de R$ 1.250
perda de R$ 625
perda de R$ 500
ganho de R$ 500



