







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
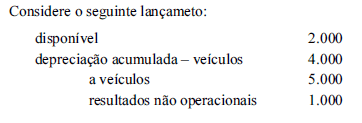
É correto afirmar que esse lançamento corresponde à venda, à vista, de um veículo parcialmente depreciado por valor inferior ao valor contábil líquido, com a simultânea baixa do bem.
A depreciação acelerada em decorrência de incentivos fiscais tem por finalidade estimular a renovação de máquinas, aparelhos e instrumentos destinados ao uso na produção industrial de determinadas indústrias e deve ser contabilizada como despesa operacional, que será dedutível do cálculo para o imposto de renda.
Uma empresa adquiriu uma máquina no dia 01/10/2007 por R$ 240.000,00. Sabe-se que a empresa não possui benefício algum por utilizar a referida máquina para o setor de produção. Como regra, a máquina será depreciada 10% a.a. Qual será o valor a ser registrado como despesa de depreciação no exercício de 2007?
R$ 2.400,00
R$ 1.800,00
R$ 1.200,00
R$ 6.000,00
A Cia Descolada vendeu um equipamento pelo valor de R$ 15.000,00 que havia sido adquirido há 06 (seis) anos pelo valor de R$ 30.000,00. Assinale a opção que apresenta o resultado apurado na venda, sabendo-se que o equipamento possui vida útil de dez anos e valor residual de 10%.
prejuízo de R$ 3.000,00.
lucro de R$ 1.800,00.
lucro de R$ 1.200,00.
lucro de R$ 3.000,00.
prejuízo de R$ 1.200,00.
A máquina XYZ vem sendo depreciada, normalmente, com uma taxa anual de 10% sobre seu valor de custo total. Considerando que, no balanço patrimonial de 31/12/2008, o saldo da conta máquina XYZ está avaliado em R$ 45.000,00 e a conta depreciação acumulada — máquina XYZ soma R$ 16.125,00, é correto afirmar que o período restante de depreciação, mantidas as condições atuais, é de
seis anos e cinco meses.
seis anos e dois meses.
cinco anos e seis meses.
cinco anos e cinco meses.
quatro anos e sete meses.
A empresa MG adquiriu o direito de exploração de uma mina de titânio por R$ 990.000,00. Sabe-se que a capacidade da mina é 20.000 toneladas. No primeiro ano, a empresa extraiu 2.000 toneladas. No início do segundo ano, a empresa descobriu que a mina possuía uma capacidade adicional de 2.000 toneladas. Sabe-se que, no segundo ano, a empresa extraiu 3.000 toneladas. Com base nestas informações, a empresa apresentou, no final do segundo ano, um saldo de
amortização acumulada de R$ 225.000,00.
exaustão acumulada de R$ 225.000,00.
exaustão acumulada de R$ 232.650,00.
amortização acumulada de R$ 234.000,00.
amortização acumulada de R$ 247.500,00.
A reclassificação ou padronização das demonstrações contábeis é necessária nos procedimentos de análise econômico-financeira, com vistas a diminuir as diferenças nos critérios utilizados pelas empresas na apresentação dessas demonstrações. Assinale a opção correta com relação a um tipo de reclassificação usualmente efetuada.
Os títulos descontados devem ser classificados no passivo exigível a longo prazo, para evidenciar a dependência da empresa em relação às instituições financeiras.
As depreciações, na demonstração do resultado, devem destacar as parcelas que constituem custo e despesa, quando se trata de uma indústria.
O capital a integralizar é representado no ativo, para que o capital social represente, no patrimônio líquido, o valor efetivamente à disposição da empresa.
As dívidas vencidas e não pagas devem ser excluídas, para não distorcer o montante das obrigações a curto prazo.
Na Contabilidade da empresa Atualizadíssima S.A. os bens depreciáveis eram apresentados com saldo de R$ 800.000,00 em 31/03/2008, com uma Depreciação Acumulada, já contabilizada, com saldo de R$ 200.000,00, nessa data.
Entretanto, em 31/12/2008, o saldo da conta de bens depreciáveis havia saltado para R$ 1.100.000,00, em decorrência da aquisição, em primeiro de abril, de outros bens com vida útil de 5 anos, no valor de R$ 300.000,00.
Considerando que todo o saldo anterior é referente a bens depreciáveis à taxa anual de 10%, podemos dizer que no balanço patrimonial a ser encerrado em 31 de dezembro de 2008 o saldo da conta Depreciação Acumulada deverá ser de
R$ 340.000,00.
R$ 305.000,00.
R$ 325.000,00.
R$ 320.000,00.
R$ 290.000,00.
O registro da transferência de ativos permanentes, sem a obtenção de resultado econômico ou financeiro, não afetará o resultado do exercício das empresas envolvidas na operação. Caso o ativo esteja totalmente depreciado, o valor total do ativo das empresas envolvidas sequer sofrerá alteração.
Considere que o ativo imobilizado de determinada empresa registrava o valor de uma máquina pelo custo de aquisição de R$ 50.000,00. Após a ocorrência de um incêndio, foi considerada perdida integralmente. Essa máquina havia sido adquirida a crédito, do qual já foi amortizado o montante de R$ 40.000,00. A depreciação acumulada referente a este bem estava registrada até o dia do sinistro em R$ 35.000,00.
Considerando apenas esses dados, a baixa da máquina acarretará uma despesa líquida não-operacional de
R$ 10.000,00.
R$ 15.000,00.
R$ 20.000,00.
R$ 30.000,00.
R$ 35.000,00.
Às normas contábeis brasileiras e norte-americanas indicam a amortização de ágio na aquisição de uma empresa no prazo máximo, respectivamente, em número de anos, de até
10 e 15.
10 e 20.
10 e 40.
10 e 30.
20 e 40.
Assinale a opção correta acerca de sistemas de amortização de empréstimos e financiamentos e suas peculiaridades.
Ao se adotar o sistema de amortização francês, o valor dos juros pagos é constante em cada parcela, já que os mesmos incidem sobre o valor obtido pela divisão entre o saldo devedor e o prazo contratado. Assim, as amortizações são crescentes ao longo do período de pagamento.
No sistema de amortização constante, o valor da parcela é constante e o valor dos juros diminui a cada prestação. Desse modo, a quota mensal de amortização da dívida principal aumenta ao longo do tempo.
No sistema de amortização americano, o valor do empréstimo ou financiamento é quitado de uma só vez, no final do período, juntamente com o valor dos juros incorridos ao longo do período da operação.
No sistema de amortização misto, o valor da prestação é obtido por meio da média aritmética entre o valor da prestação obtido por meio da tabela Price e da tabela do sistema de amortização constante.
A empresa Fama comprou uma máquina pelo valor de R$ 100.000,00, cujo valor residual era de R$ 10.000,00 e vida útil estimada de 10 anos. Após o primeiro mês de compra da máquina a empresa
creditou Depreciação Acumulada no valor de R$ 833,33 e debitou Máquina no valor de R$ 833,33.
debitou Despesa de Depreciação no valor de R$ 750,00 e creditou Máquina no valor de R$ 750,00.
debitou Despesa de Depreciação no valor de $ 750,00 e creditou Depreciação Acumulada no valor de R$ 750,00.
debitou Despesa de Depreciação no valor de R$ 833,33 e creditou Passivo Circulante no valor de R$ 833,33.
debitou Perdas com Máquinas no valor de R$ 833,33 e creditou Máquinas no valor de R$ 833,33.
A empresa Jelta Veículos S/A adquiriu dois carros por R$ 40.000,00 cada um, com ICMS de 12%. Na compra pagou, também, R$ 12.000,00 de IPI e R$ 1.000,00 de frete.
Apropriou um dos veículos no ativo imobilizado, como bem de uso próprio, e o outro no ativo circulante, como mercadorias.
Os veículos são automóveis da marca Renault e tem vida útil estimada em cinco anos.
Após um ano dessa compra, a empresa deverá ter contabilizado uma despesa de depreciação no valor de
R$ 16.680,00.
R$ 10.700,00.
R$ 10.260,00.
R$ 9.300,00.
R$ 8.340,00.
Determinada empresa adquiriu uma máquina para o ativo imobilizado, no dia 1 de janeiro de 2008, colocando-a em funcionamento na mesma data.
Sabendo-se que
1 a taxa de depreciação linear foi de 20% ao ano;
2 o valor de aquisição da máquina foi de r$ 22.000,00;
3 a máquina foi vendida por r$ 20.000,00 em 1.º de julho de 2011;
pode-se afirmar que o valor residual da máquina, em 31/12/2010, era de:
R$ 13.200,00.
R$ 15.400,00.
R$ 8.800,00.
R$ 22.000,00.
R$ 20.000,00.



