







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Foi adquirido um computador em 03 de janeiro de 2012, no valor de R$ 2.400,00. Esse bem estará totalmente desvalorizado em cinco anos.
Considerando-se o método linear, qual será o valor do desgaste do produto a ser apropriado no mês de março de 2012, e em qual conta o valor deverá ser registrado mensalmente?R$ 40,00 e Amortização
R$ 120,00 e Amortização
R$ 480,00 e Amortização
R$ 40,00 e Depreciação
R$ 120,00 e Depreciação
A perda de valor decorrente da exploração de direitos cujo objeto sejam recursos florestais, ou mesmo os bens aplicados nessa exploração, denomina-se:
Amortização.
Depreciação.
Deterioração.
Degradação.
Exaustão.
Determinada empresa adquiriu, em 31/12/2009, uma máquina por R$ 119.000,00, à vista, para uso imediato. Na data de aquisição, a vida útil econômica estimada da máquina foi de 10 anos, o valor residual de R$ 9.000,00 e o método de depreciação definido como o das quotas constantes. Em 01/01/2011, a empresa reestimou a vida útil remanescente em 5 anos e o valor residual do ativo de R$ 5.000,00. Com base nestas informações, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da empresa, em 31/12/2011, foi
R$ 22.000,00.
R$ 31.600,00.
R$ 33.800,00.
R$ 38.000,00.
R$ 45.600,00.
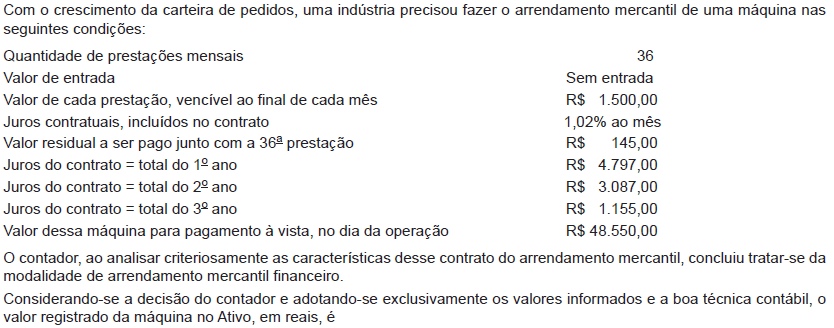
45.106,00
48.550,00
49.903,00
50.348.00
54.000,00
A Indústria Pangeia Ltda. adota o sistema de depreciação de máquinas e equipamentos utilizados na produção, com base em quotas decrescentes. Em virtude disso, o valor da depreciação é diferente a cada mês. Considerando-se os conceitos de classificação de custos, o valor dessa depreciação deve ser classificado, na contabilidade da empresa, como
gasto indireto de transformação.
gasto direto de fabricação.
custo não recorrente.
custo variável.
custo fixo.
É correto afirmar que:
a vida útil é o período de tempo após compra e o registro de um ativo.
o ativo imobilizado é o item tangível que é mantido para uso na produção ou fornecimento de mercadorias ou serviços, mas não para aluguel.
o ativo imobilizado é o item tangível que é mantido para uso na produção ou fornecimento de mercadorias ou serviços, mas não para fins administrativos.
a vida útil econômica de um bem do ativo imobilizado é definida em termos do benefício econômico que a empresa espera obter da utilização desse ativo.
terreno, normalmente, tem uma vida limitada, portanto, é depreciad
Na elaboração de projeções financeiras, para o fluxo de recebimentos e pagamentos associados a determinado projeto industrial, a depreciação contábil dos ativos fixos, de acordo com a legislação, altera o valor
das despesas com mão de obra
do imposto de renda a pagar
do investimento necessário em ativos fixos
residual de mercado dos ativos fixos
recebido com a venda dos produtos
Quanto à avaliação dos bens patrimoniais, é correto afirmar que,
no caso de bens imóveis, utiliza-se o valor de mercado.
é costume no ente público a prática da reavaliação.
existe previsão legal para o reconhecimento da depreciação, porém não é efetuada.
não se reavaliam e nem se depreciam os bens imóveis, nem mesmo por ocasião da alienação.
no caso dos bens móveis, utiliza-se o valor de mercado.
Uma máquina (ativo imobilizado) deve ter sua depreciação iniciada, quando
for firmada a compra com o fornecedor.
começar a produzir.
estiver disponível para uso.
for entregue na fábrica.
finalizar a primeira produção.
Considere a tabela a seguir.
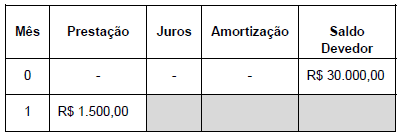
Pensando no valor da prestação, o valor dos juros, o da amortização e o do saldo devedor, respectivamente no final do primeiro mês, considerando uma taxa de 2,5% a.m, serão
R$ 750,00, R$ 1.500,00 e R$ 28.500,00.
R$ 37,50, R$ 1462,50 e R$ 28.500,00.
R$ 750,00 R$ 750,00 e R$ 29.250,00.
R$ 1.462,50, R$ 37,30 e R$28.537,50.
R$ 37,50, R$ 1537,50 e R$28.462,50.
A amortização de dívida a pagar decorrente de operação de crédito é contabilizada como mutação patrimonial ativa, uma vez que a baixa da obrigação reflete positivamente no patrimônio da entidade.
A amortização de direitos, bens, custos e despesas cuja existência ou exercício tenha duração limitada ou de bens cuja utilização pelo contribuinte tenha o prazo limitado por lei ou contrato, e dos custos, encargos ou despesas, registrados no ativo diferido, consiste
na recuperação contábil.
na desoneração dos bens.
na recuperação do bem patrimonial.
na redução de contas do ativo diferido.
no reconhecimento da desvalorização dos bens.
A diferença básica entre Depreciação e Amortização contábil é que
a Depreciação incide sobre bens tangíveis de propriedade da organização e a Amortização incide sobre bens intangíveis.
a Depreciação incide sobre bens intangíveis e a Amortização incide sobre bens físicos de propriedade da organização.
a Depreciação incide sobre bens físicos de propriedade da organização, e a Amortização incide sobre bens de terceiros locados ou arrendados bem como sobre direitos ou despesas diferidas.
a Depreciação incide sobre bens físicos arrendados, e a Amortização sobre as dívidas de longo prazo.
a Depreciação incide sobre bens físicos intangíveis de propriedade da organização, e a amortização incide sobre as dívidas de longo prazo.
A obsolescência, o desgaste pelo uso e as ações da natureza remetem ao conceito de:
Inflação.
Exaustão.
Amortização.
Apropriação.
Depreciação.
Considere as afirmações:
1. A depreciação pode somente ser calculada de forma mensal, para que ocorra uma periodicidade e controle do desgaste do ativo não-circulante.
2. Depreciação incide somente sobre bens tangíveis, pois a diminuição do valor dos bens imateriais em razão do tempo consiste no conceito de amortização.
3. São causas da depreciação o desgaste pelo uso, a ação da natureza, a obsolescência.
Assinale a alternativa que indica todas as afirmativas corretas.
É correta apenas a afirmativa 1.
São corretas apenas as afirmativas 1 e 2.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 3
São corretas as afirmativas 1, 2 e 3.
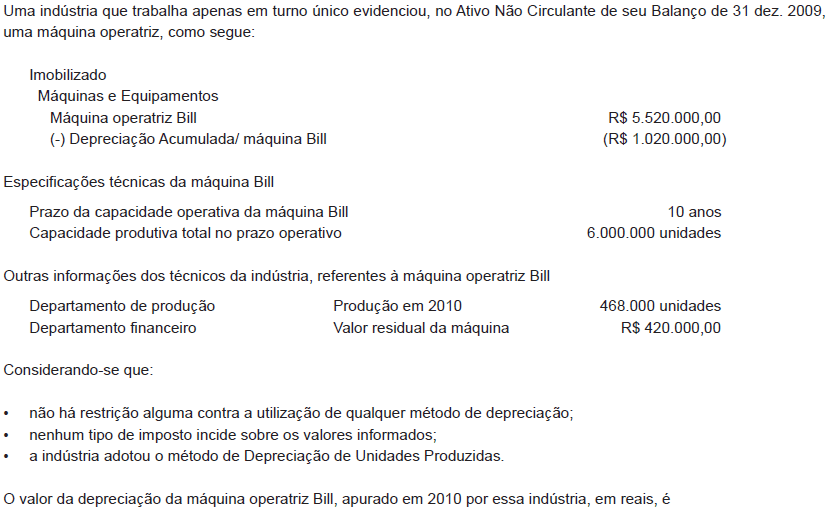
318.240,00
397.800,00
430.560,00
510.000,00
552.000,00
A fim de determinar adequadamente o valor recuperável de um ativo, é necessário realizar uma estimativa do valor em uso do ativo próxima de seu valor justo líquido de despesas de venda.
Qual o valor da despesa anual com depreciação de um bem não circulante cuja vida econômica é de 20 anos e o bem foi adquirido por R$ 100.000,00?
R$ 5.000,00.
R$ 10.000,00.
R$ 15.000,00.
R$ 20.000,00.
R$ 25.000,00.
Será registrado um prejuízo na alienação, caso a empresa utilize o método da linha reta para depreciação desse bem.



