







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O contador de uma entidade, ao preparar as demonstrações contábeis obrigatórias, necessita realizar a contabilização da depreciação dos bens do imobilizado, conforme preceitua as normas de contabilidade e o Regulamento do Imposto de Renda. Considerando os preceitos para o registro da depreciação, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Terrenos são bens que não podem ser depreciados.
( ) A conta Depreciação Acumulada é classificada no Passivo Circulante.
( ) Antiguidades e obras de artes devem ser depreciadas.
( ) Imóveis não relacionados à produção ou comercialização de bens e serviços não devem ser depreciados.
A sequência está correta em
F, F, V, F
V, F, V, F
V, V, V, F
F, V, F, V
V, F, F, V
De acordo com a NBC T SP 16, a depreciação pelo método da soma dos dígitos dos anos de um bem móvel, que apresenta um custo de aquisição de $10.000 com valor residual de 10% e tempo de vida útil de cinco anos, apresentará no final do segundo ano o valor da depreciação acumulada de
$2.400.
$2.667.
$3.000.
$3.334.
$5.400.
Leia as definições a seguir e assinale a alternativa que preenche correta e respectivamente as lacunas, na ordem apresentada.
_______________ é o valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação de um passivo.
_______________é o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
_______________ é a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil.
_______________ao valor recuperável é o valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável.
Valor Contábil / Valor Justo / Depreciação / Perda por Redução.
Valor Justo / Valor específico para a entidade (valor em uso) / Depreciação / Perda por Redução.
Valor específico para a entidade (valor em uso) / Valor Justo / Depreciação / Perda por Redução.
Valor específico para a entidade (valor em uso) / Valor Justo / Depreciação / Valor Depreciável.
Uma máquina adquirida por R$ 18.000,00, com vida útil estimada em 5 anos e com valor residual de 10%, ao fim do terceiro ano de uso apresentará um valor contábil de
R$ 3.240,00.
R$ 6.480,00.
R$ 7.200,00.
R$ 8.280,00.
R$ 9.720,00.
Se uma máquina com vida útil de 120.000 horas de funcionamento, adquirida por R$ 90.000,00 em janeiro de 2009 e, imediatamente, incorporada ao imobilizado de uma empresa, tiver funcionado durante 6.000 horas no ano de 2012, então a taxa de depreciação e o valor da depreciação dessa máquina, em 2012, foram, respectivamente, de
20% e R$ 16.800,00.
20% e R$ 18.000,00.
25% e R$ 22.500,00.
5% e R$ 4.500,00.
5% e R$ 6.000,00.
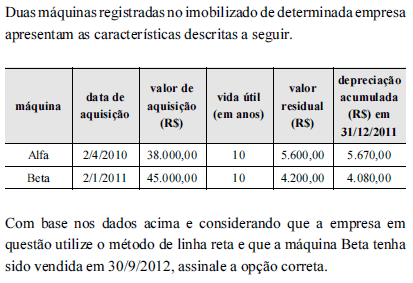
A despesa de depreciação da máquina Beta a ser reconhecida na demonstração do resultado do exercício de 2012 foi de R$ 3.060,00.
A depreciação acumulada, evidenciada no balanço patrimonial de 31/12/2012, foi igual a R$ 16.050,00.
No exercício de 2012, a despesa de depreciação da máquina Alfa a ser contabilizada foi de R$ 8.910,00.
No exercício de 2012, a despesa de depreciação da máquina Alfa a ser contabilizada mensalmente foi de R$ 380,00.
A despesa de depreciação da máquina Beta a ser reconhecida na demonstração do resultado do exercício de 2012 foi de R$ 4.080,00.
Indique a alternativa na qual a Depreciação não deve ser aplicada.
Veículos utilizados para entrega.
Benfeitorias em imóveis de terceiros.
Máquinas utilizadas na área produtiva.
Computadores alocados na área administrativa.
Terrenos e imóvel sem utilização.
A depreciação diz respeito à perda de valor dos direitos que têm por objeto alguns bens físicos decorrentes de causas variadas. Na contabilidade, existem alguns bens que não podem ser depreciados. Dentre eles, podemos assinalar:
os prédios destinados à revenda;
o edifício de escritórios da empresa;
as benfeitorias em imóveis de terceiros alugados cujo custo não puder ser amortizado no prazo da locação;
o bem cedido em comodato como parte da atividade usual do comodante;
os tratores do arrendador de fazenda arrendada.
Todas as contas de ativo intangível serão amortizadas a cada período, levando-se a contrapartida a débito de uma conta de resultado.
A empresa Somos os Bons S.A. apresentou, em suas demonstrações financeiras, o valor de R$ 75.000,00 correspondente à redução do valor aplicado na aquisição de direitos de propriedade de seu ativo.
Qual é a conta utilizada para o registro da referida redução?
Amortização
Capital Social
Exaustão
Depreciação
Despesa Financeira
Considere que, pelo sistema de amortização constante, a primeira parcela de quitação do empréstimo seja superior a R$ 90.000,00 e, pelo sistema Price, igual a R$ 83.000,00. Então, pelo sistema misto, a primeira parcela de quitação do empréstimo será inferior a R$ 82.000,00.
Certo
Errado
Uma entidade pretende realizar a depreciação de um bem, utilizando o método da soma dos dígitos. O valor bruto contábil é R$ 10.500,0. O valor residual determinado pela entidade foi de R$ 1.500,00. A vida útil do bem é de cinco anos, e a taxa de depreciação ao ano é de 20%. Por questões didáticas, a depreciação será calculada anualmente.
Qual o valor da depreciação acumulada no final do terceiro ano pelo método da soma dos dígitos?
R$ 9.200,00
R$ 8.400,00
R$ 7.200,00
R$ 6.300,00
R$ 5.400,00
Durante um trabalho de auditoria foram detectadas as seguintes informações sobre a concessão de uma linha de ônibus:
- Valor de custo de R$70.000,00 em 31.12.2010.
- Amortização acumulada de R$10.500,00 em 31.12.2010.
- Aplicação da NBC TG 01 acusou um valor recuperável de R$52.500,00, com base no fluxo de caixa descontado (valor de uso) desse direito.
A posição do auditor independente em relação a esse ativo intangível é de:
Recomendar que a empresa reconheça uma perda de R$10.500,00 para redução ao valor recuperável do ativo.
Recomendar que a empresa reconheça uma perda de R$17.500,00 para redução ao valor recuperável do ativo.
Recomendar que a empresa reconheça uma perda de R$3.500,00 para redução ao valor recuperável do ativo.
Recomendar que a empresa reconheça uma perda de R$7.000,00 para redução ao valor recuperável do ativo.
A Cia. Industrial Rio Branco, empresa estatal dependente, adquiriu uma máquina para utilização em suas atividades operacionais no primeiro dia útil do mês de janeiro de 2001 pelo valor de R$ 3.750.000,00, que foram pagas em três (3) parcelas iguais e sucessivas de R$ 1.250.000,00 nos meses de fevereiro, março e abril do mesmo ano-calendário. A vida útil da máquina foi estimada em 10 anos e não houve previsão de valor residual. A companhia começou a utilizar a máquina em suas atividades operacionais imediatamente após a aquisição e utiliza o método linear para a depreciação de seus ativos. Ao examinar os registros contábeis da depreciação da referida máquina, o auditor terceirizado verificou que, no ano calendário de 2011, haviam sido lançado despesas de depreciação no valor de R$ 125.000,00. Tendo em vista esse fato, em relação ao exercício de 2011, o auditor, agindo corretamente,
concluiu que os lançamentos relativos à depreciação estavam corretos.
solicitou o estorno parcial da despesa de depreciação para reduzi-la em R$ 31.250,00.
solicitou o estorno parcial da despesa de depreciação para reduzi-la em R$ 62.500,00.
solicitou o estorno parcial da despesa de depreciação para reduzi-la em R$ 93.750,00.
solicitou o estorno total da despesa de depreciação no exercício.
O Comitê de Pronunciamentos Contábeis emitiu o CPC 04 (R1), aprovado pela Deliberação CVM nº 644, de 2 de dezembro de 2010, que trata do ativo Intangível.
De acordo com os termos do aludido CPC, entende-se por valor residual de um ativo Intangível o valordo custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual.
pelo qual um ativo é reconhecido no balanço patrimonial após a dedução da amortização acumulada e da perda por desvalorização.
pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
estimado que uma entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil.
presente dos fluxos de caixa que uma entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação de um passivo.
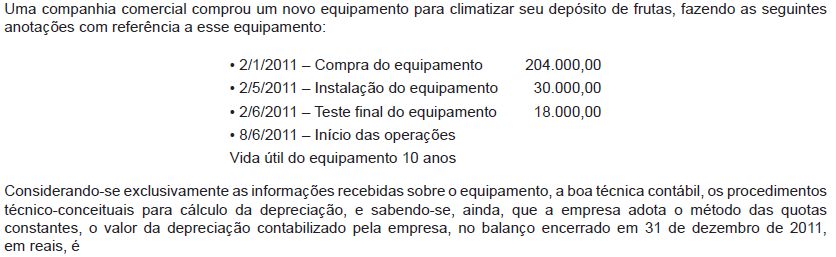
11.700,00
11.900,00
12.600,00
13.650,00
14.700,00
Comparativamente aos métodos dos saldos decrescentes e das unidades produzidas, o método linear resulta em despesas de depreciação inconstantes ao longo da vida útil do ativo, refletindo um padrão instável do consumo dos benefícios econômicos futuros esperados incorporados no ativo.



