







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as assertivas e assinale a alternativa que aponta as corretas. Os critérios de avaliação do Ativo da Lei 6.404/1976 diz que: a diminuição do valor dos elementos dos ativos imobilizado e intangível será registrada periodicamente nas contas de
Apenas I, III e V.
Apenas II, IV e VI.
Apenas II, III e VI.
Apenas I, IV e V.
Apenas I, III e VI.
Considere os seguintes dados de um computador
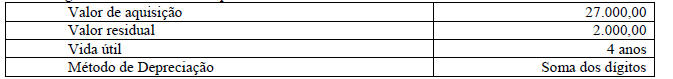
Com base nos dados e considerando que o bem foi adquirido no início do ano , o valor da depreciação no 3º ano será
“A perda do valor do capital aplicado na aquisição da propriedade industrial ou comercial e quaisquer outras com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado”, corresponde a que aspecto da avaliação patrimonial de alguns ativos?
Amortização.
Depreciação.
Ajuste a valor de mercado.
Provisão para perdas com Investimentos.
Perdas com créditos de liquidação duvidosa.
A empresa Patrimônio S.A. efetuou a depreciação utilizando os percentuais fiscais, ainda que soubesse que a vida econômica do bem era maior do que as taxas fiscais. A decisão foi tomada em função das dificuldades em controlar as duas depreciações, o que levaria a empresa a ter custos de controle não suportáveis pelo porte e situação financeira da empresa, inviabilizando o negócio. Referida situação
afeta diretamente a neutralidade na apresentação de uma demonstração contábil fidedigna, não sendo possível considerar a demonstração fidedigna.
altera a demonstração contábil de forma material, impedindo o reconhecimento como uma demonstração contábil fidedigna.
permite considerar a demonstração contábil fidedigna, uma vez que o custo para geração de uma informação com melhor qualidade não justificaria o benefÍcio.
atende ao princípio da prudência, visto que a decisão de adotar a depreciação que atribui maior valor ao resultado permite a geração de uma demonstração conservadora mais fidedigna.
distorce a possibilidade do usuário em analisar a demonstração contábil, sendo necessário o ajuste para considerá-la fidedigna.
Um bem do Ativo não Circulante Imobilizado de uma empresa estava assim descrito:
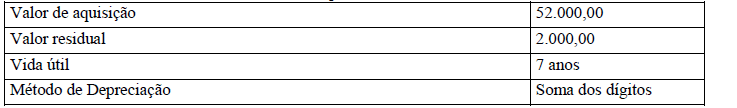
Considerando que o bem foi adquirido no início do período, o valor da depreciação no primeiro exercício foi
As amortizações de dívidas são registradas nas transações correntes do balanço de pagamentos.
Na contabilidade da empresa consta um computador com o seguinte histórico
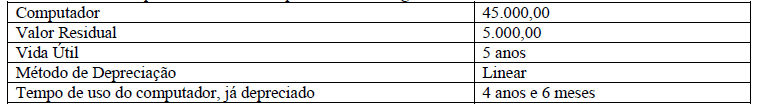
Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de
A Cia. Mar adquiriu, em 01/01/2011, um equipamento por R$ 197.000,00, à vista. A vida útil econômica estimada deste equipamento, na data de aquisição, foi de 15 anos e o valor residual de R$ 17.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do equipamento e determinou que a vida útil remanescente era de 10 anos e o valor residual de R$ 8.000,00. Com base nestas informações, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da Cia. Mar, em 31/12/2012, foi
R$ 28.000,00.
R$ 29.700,00.
R$ 37.800,00.
R$ 24.000,00.
R$ 36.000,00.
Sabe-se que os métodos de depreciação, amortização e exaustão devem ser compatíveis com a vida útil econômica do ativo e aplicados uniformemente.
Analise as seguintes afirmações sobre os métodos empregados para calcular os encargos de depreciação e assinale com V as verdadeiras e com F as falsas.
( ) O método das unidades produzidas pode ser aplicado para o cálculo dos encargos de depreciação.
( ) O método das quotas constantes pode ser aplicado para o cálculo dos encargos de depreciação.
( ) O método das somas dos dígitos pode ser aplicado para o cálculo dos encargos de depreciação.
Assinale a alternativa que apresenta a sequência de letras CORRETA.
F V F.
F F F.
V F V.
V V V.
A perda do valor do capital aplicado na aquisição de direitos da propriedade comercial cujo objeto seja um bem de utilização contratualmente limitado será registrada em conta de:
exaustão
ajuste a valor presente
ajuste a valor de mercado
amortização
depreciação
Uma pequena fábrica de ração animal apresenta uma amostra do saldo final de suas contas extraídas de seu balancete de verificação simples, a saber: Banco conta corrente R$ 900,00, Móveis de uso R$ 700,00, Despesas com depreciação de móveis R$ 70,00, Depreciação acumulada de móveis R$ 70,00, Contas a pagar R$ 600,00 e Capital social R$ 1.000,00. Em seguida, promove o lançamento da Depreciação anual de R$ 63,00. Após o referido lançamento no livro diário e tomando os saldos iniciais por base, o saldo final das contas ficará assim:
Banco conta corrente com saldo devedor de R$ 837,00 e Capital social com saldo credor de R$ 937,00.
Capital social com saldo devedor de R$ 930,00 e Despesa com depreciação com saldo credor de R$ 70,00.
Contas a pagar com saldo credor de R$ 663,00 e Depreciação acumulada com saldo devedor de R$ 133,00.
Despesa com depreciação com saldo devedor de R$ 133,00 e Depreciação acumulada com saldo credor de R$ 133,00.
Móveis de uso com saldo credor de R$ 567,00 e Despesas com depreciação de móveis com saldo devedor de R$ 70,00.
Qual o valor aproximado de aquisição de um veículo, adquirido no mês de março e que no final do ano apresenta em seu balanço uma depreciação acumulada de R$ 11.333,33? (Obs.: considere a depreciação pelo sistema linear a partir do mês de aquisição).
R$ 56.666,70
R$ 68.000,00
R$ 136.000,00
R$ 54.400,00
R$ 124.666,63
Qual deverá ser o valor contabilizado, nos primeiros 12 meses, a título de depreciação, por uma máquina adquirida com 3 anos de uso, sabendo que o valor de aquisição foi de R$ 50.000,00?
R$ 7.145,00
R$ 10.000,00
R$ 5.000,00
R$ 12.500,00
R$ 20.000,00
A Exaustão representa a diminuição do valor dos recursos minerais ou florestais em decorrência de sua exploração. Qual critério deverá ser utilizado para determinação da quota anual de exaustão?
Histórico de empresas similares.
Prazo de concessão dado pelo governo.
Expectativa de retorno financeiro.
Características geográficas da área.
Características climáticas da região.
O registro das depreciações reduz o valor de elementos do ativo imobilizado e do intangível.
Uma sociedade empresária adquiriu uma máquina por R$200.000,00 em 1º.4.2011. Foi instalada e colocada em condições de funcionamento no dia 1º.7.2011. A vida útil é de 20 anos, não há valor residual e a depreciação é calculada pelo método linear.
Com base nessas informações, em dezembro de 2013, o bem terá sido depreciado em:
15%.
13,75%.
12,5%.
10%.
A Cia. Metais adquiriu, em 30/06/2011, uma mina de minério de ferro por R$ (mil) 270.000,00. A estimativa inicial era de que seriam extraídas 270.000 toneladas desse minério. Durante 2011, foram extraídas 50.000 toneladas. No início de 2012, os técnicos encontraram um novo veio de minério e reestimaram que ainda existiam 250.000 toneladas para serem extraídas. Durante 2012, foram extraídas mais 20.000 toneladas. Com base nestas informações, o valor da despesa de exaustão referente aos anos de 2011 e 2012 foram, respectivamente, em milhares de reais,
45.000 e 18.000.
50.000 e 17.600.
50.000 e 21.600.
45.000 e 21.600.
50.000 e 18.000.



