







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa industrial adquiriu uma máquina no mês de março de 2011, cujo custo total de aquisição foi de R$ 720.000,00. A máquina começou a ser utilizada para fabricação dos produtos da empresa no próprio mês de aquisição e seu valor residual foi estimado em R$ 60.000,00. A vida útil estimada da máquina foi de 20 anos. O valor contábil da máquina em 31-12-2011 correspondia, em R$, a
690.000,00.
632.500,00
692.500,00.
627.000,00.
684.000,00.
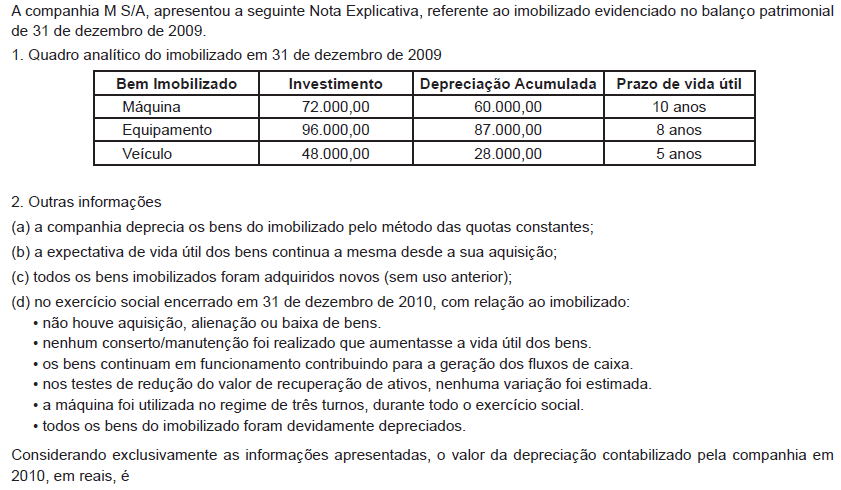
25.800,00
28.800,00
30.600,00
33.000,00
36.000,00
Depreciação consiste em um custo não monetário para refletir a perda do valor do bem com a idade, uso e obsolescência. É também um procedimento contábil, para gerar fundos necessários para a substituição do capital investido em bens produtivos de longa duração. Considerando essas informações, assinale a opção que apresenta métodos para o cálculo da depreciação.
método linear ou cotas fixas e método dos saldos decrescentes ou porcentagem anual constante
método de cotas variáveis e método da soma dos números naturais
método de porcentagem anual linear e método da soma dos dígitos
método escalar anual ou cotas fixas e método dos saldos crescentes ou soma dos números naturais
Uma determinada empresa apresentava, em 31/12/2011, as seguintes informações a respeito de um imobilizado:
Custo de aquisição: R$ 200.000,00
Depreciação acumulada: R$ 50.000,00
Perda por Impairment: R$ 40.000,00
A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,
100.000 de lucro.
50.000 de prejuízo.
60.000 de prejuízo.
10.000 de prejuízo.
0 (zero).
Um veículo adquirido usado deverá ser depreciado, considerando, para tanto, metade da vida útil estimada para este bem. Sabendo que a depreciação normal é de 20% a.a., qual será o percentual a ser utilizado nesta situação?
10% a.a.
25% a.a.
30% a.a.
40% a.a.
50% a.a.
Os ativos intangíveis estão sujeitos à amortização com base na sua vida útil, que pode sofrer influência tanto de fatores econômicos quanto de fatores legais. Ativos intangíveis com vida útil indefinida, no entanto, devem ser amortizados no prazo máximo de dez anos.
Os ativos com valor residual maior que zero estão sujeitos à redução do seu valor depreciável. Isso faz que o valor contábil desses ativos, ao final de sua vida útil, represente os benefícios econômicos futuros que a venda desses bens ainda será capaz de proporcionar à empresa que detém o seu controle.
Dadas as proposições seguintes, a respeito da depreciação, amortização e exaustão no setor público,
I. A depreciação de bens imóveis deve ser calculada com base, exclusivamente, no custo de construção, incluído o valor dos terrenos.
II. deve ser considerado, ao se estimar a vida útil econômica de um ativo, o desgaste físico decorrente de fatores operacionais ou não.
III. A vida útil econômica deve ser definida com base em parâmetros e índices admitidos em norma ou laudo técnico específico.
verifica-se que
apenas I está correta.
I e II estão corretas.
II e III estão corretas.
I e III estão corretas.
apenas II está correta.
O valor da despesa de depreciação no período deverá ser deduzido do caixa gerado pelas atividades de investimento.
A reavaliação de ativos, quando aplicável,
consiste na adoção do valor de mercado ou de consenso entre as partes para bens do ativo, quando esse for superior ao valor líquido contábil.
deve ser realizada, pelo menos de dois em dois anos, para os itens do ativo que sofrem mudanças significativas no valor justo.
pode ser realizada somente para um item de uma classe/grupo de contas do ativo imobilizado, por exemplo, apenas um edifício de um conjunto de edifícios operacionais.
deve ser feita utilizando-se o valor justo ou o custo corrente corrigido na data de encerramento do Balanço Patrimonial.
é permitida para ativos intangíveis que não tenham sido previamente reconhecidos como ativos na data de encerramento do Balanço Patrimonial.
As atividades de exploração, desenvolvimento e produção de petróleo e gás natural, realizadas mediante contratos de concessão estão sujeitas ao pagamento de participações governamentais. Na apuração da participação especial referente a essas atividades, as deduções a serem consideradas são as correspondentes a
custos operacionais e distribuição de dividendos.
depreciação e royalties.
tributos previstos na legislação em vigor e emissão de ações.
bônus de assinatura e tributos previstos na legislação em vigor.
investimentos na exploração e resgate de debêntures.
Uma entidade pública pretende adquirir um veículo e quer analisar qual o efeito da depreciação, usando o método das cotas constantes e o método da soma dos dígitos. O valor bruto contábil é R$52.000,00; foi determinado o valor residual de R$12.000,00 e valor depreciável de R$40.000,00. A vida útil do bem é de 5 anos, conforme a política da entidade. A taxa de depreciação será calculada anualmente para efeito de decisão.
Assim, mantidas as demais premissas, os valores líquidos contábeis, no uso do cálculo da depreciação pelo método das cotas constantes e pelo método da soma dos dígitos, respectivamente, ao final do quarto ano, são:
R$10.400,00 e R$3.466,67.
R$20.000,00 e R$14.666,67.
R$20.800,00 e R$10.400,00.
R$28.000,00 e R$20.000,00.
É uma conta patrimonial que é creditada quando aumenta de valor:
Duplicatas a Receber.
Receitas Financeiras.
Depreciação Acumulada.
Despesas Antecipadas.
Ações em Tesouraria.
Um computador foi adquirido em 10 de março de 2010 por R$ 3.200,00.
Sabendo-se que o bem é depreciado em 20% a.a., o saldo de sua respectiva conta de depreciação, em reais, em 31/12/2012, será de
640,00
1.280,00
1.386,67
1.813,33
1.920,00
Após a atualização da estrutura dos balanços, o ativo diferido passou a ser classificado como ativo intangível. Assinale a alternativa que NÃO apresenta conta do ativo intangível.
Direitos de Exploração de Florestas.
Concessões Obtidas.
Fundo de Comércio.
Depreciação Acumulada.
Patentes.
A empresa Androide S.A. comprou uma máquina em 01/01/2011, a qual foi incluída na unidade geradora de caixa na mesma data e tem as seguintes características:
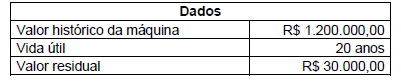
Com base nas informações, o valor da depreciação para um ano é de:
R$ 58.500,00.
R$ 61.500,00.
R$ 30.750,00.
R$ 29.250,00.
R$ 60.000,00.
A amortização de software utilizados para a produção de bens em uma fábrica deve ser considerada como custos indiretos de fabricação.



