







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para uma empresa, o valor específico (VE) corresponde ao valor presente dos fluxos de caixa e uma entidade espera obter com o uso contínuo de um ativo e com sua manutenção ao final de sua vida útil.
Em consequência, a companhia deverá registrar em sua contabilidade uma perda de ativos no valor de, em R$,
9.400,00.
11.500,00.
0,00.
8.300,00.
10.600,00.
O modelo de depreciação que utiliza o valor total do ativo, subtraído o valor residual e o divide pelos anos da vida útil do bem, é o conhecido como método
de depreciação acelerada.
de linha reta ou linear.
do saldo decrescente.
da soma dos dígitos dos anos da vida útil.
das unidades produzidas.
Determinar se um prédio de propriedade da Infraero foi adequadamente depreciado nos registros contábeis é um teste que pode ser feito na área de
imobilizado.
caixa e bancos.
investimento.
estoque.
seguros.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
Tipo de ativo avaliado pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização, quando aplicável, e ajustado ao valor recuperável, se este for menor:
Contas a receber.
Estoques.
Investimentos relevantes em coligadas e controladas.
Intangível.
Uma empresa comercial apresentou as seguintes informações relativas a um bem material classificado no Balanço Patrimonial no Ativo Não Circulante Imobilizado:
Custo reconhecido do ativo 6.000,00
Depreciação Acumulada 1.500,00
Valor Residual 800,00
Considerando-se exclusivamente as informações recebidas, o valor depreciável deste ativo imobilizado, em reais, é
3.700,00
4.500,00
5.200,00
5.700,00
6.000,00
Sobre a depreciação, é incorreto afirmar que:
é considerada como um reconhecimento da deterioração física, de um ativo imobilizado tangível.
para efeitos fiscais, a taxa de depreciação é determinada tomando-se como base o prazo de vida útil determinado para cada espécie de bem.
para se proceder à depreciação de um bem, deve-se considerar somente o tempo de vida útil do mesmo.
as depreciações são permitidas a partir do momento em que o bem for colocado em uso.
no caso de bens móveis, as taxas normais de depreciação poderão ser majoradas em função do número de horas diárias de operação.
Todas as alternativas abaixo são exemplos de bens depreciáveis, exceto:
os sistemas aplicativos (software).
as instalações.
as máquinas e os equipamentos.
os móveis e os utensílios.
os veículos.
Sempre que for preciso consertar uma máquina é necessário comparar o desembolso exigido para seu reparo em relação ao que seria necessário para substituí-la e os benefícios dessa substituição.
A partir da assertiva, é correto afirmar:
os benefícios financeiros do reparo e da substituição devem ser comparados e então adotado o que trouxer melhor retorno para a empresa.
a decisão de substituição é unicamente do operador.
máquinas que precisam de reparos devem ser substituídas sempre.
uma máquina deve ser substituída somente quando todo o seu valor tiver sido depreciado.
o valor do reparo de uma máquina não deve exceder a um terço do valor de uma nova aquisição.
Analise as informações dos itens correspondentes a bens do Ativo Imobilizado.
I - Aquisição de bens usados a partir de maio/04
II - Máquinas e equipamentos para utilização em atividades comerciais e administrativas nas empresas industriais, adquiridos a partir de maio/04
III - Máquinas e equipamentos para utilização na produção de bens destinados à venda ou na prestação de serviços, adquiridos a partir de maio/04
IV - Parte edificada dos imóveis adquiridos a partir de maio/04, desde que utilizados nas atividades das empresas industriais, comerciais ou de serviços
A depreciação dos elementos do Imobilizado que dá direito a crédito para dedução de contribuições do PIS/PASEP, calculadas pelo método não cumulativo, é apurada APENAS nos itens
I e II.
II e III.
III e IV.
I,II e IV.
II, III e IV.
Em 28/02/2009, a Companhia Ferrão vendeu uma máquina de seu imobilizado para o ferro velho por R$ 10.000,00. Sobre essa máquina, a Companhia prestou as seguintes informações:
• foi adquirida nova por R$ 168.000,00, diretamente do fabricante;
• nada foi gasto com o transporte e a sua instalação;
• a vida útil original da máquina é 8 anos;
• a depreciação é calculada pelo método das quotas constantes;
• a depreciação acumulada é de R$ 155.750,00, no balanço de 31/12/2008.
Considerando as informações acima sobre a máquina, os princípios fundamentais de contabilidade e a boa técnica contábil, a venda desta máquina gerou, para a Companhia Ferrão, em reais,
ganho de 10.000,00
ganho de 2.450,00
ganho de 1.250,00
perda de 2.450,00
perda de 12.250,00
O reconhecimento de despesa de depreciação mensal provoca variação patrimonial de natureza quantitativa, afetando o resultado líquido para menos.
Na Indústria Aluminovo Ltda., o custo de depreciação é rateado, em reais, aos departamentos de serviço e de produção proporcionalmente ao valor das máquinas existentes em cada departamento, como segue abaixo.
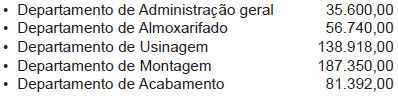
Sabendo-se que os custos de depreciação montam a R$ 42.500,00, o custo de depreciação rateado ao Departamento de Montagem foi, em reais, de
11.808,03
12.918,32
13.427,95
15.924,75
30.260,00
A Cia. L comprou um veículo no dia 01/08/2006 no valor de R$50.000. A empresa incorreu em gastos de 2.800 com frete e R$1.200 para transporte do veículo até o seu estabelecimento. Além disso, a empresa irá quitar o IPVA de R$4.000 do ano passado, que não havia sido pago pelo antigo dono. A empresa pagou, também, o seguro anual do veículo, no valor de R$3.600. O veículo tem vida útil de 5 anos e valor residual de R$10.000.
Qual é o valor de depreciação desse veículo no ano de 2006?
R$3.667.
R$4.000.
R$9.600.
R$4.833.
R$4.300.
A diminuição do valor dos elementos dos ativos imobilizado e intangível da companhia deve ser registrada periodicamente nas contas de depreciação, de amortização ou de exaustão, sendo vedada qualquer alteração nos critérios utilizados para a determinação da vida útil econômica estimada do bem e para o cálculo da redução de valor a contabilizar.
Admita que a Comercial Alves faça o cálculo da depreciação pelo método da soma dos dígitos. No terceiro ano de uso de um equipamento adquirido novo, com vida útil original de 8 anos e valor residual de R$ 110.000,00, foi contabilizada a depreciação do equipamento em R$ 315.000,00, apurada pelo método da soma dos dígitos, referente ao ano informado. Se a Comercial Alves tivesse adotado o método das quotas constantes para calcular a depreciação daquele mesmo equipamento, no terceiro ano de sua utilização, o valor da depreciação, em reais, naquele ano, seria
315.000,00
250.000,00
243.750,00
236.250,00
222.500,00
Empresa Industrial Ltda. adquiriu para o seu imobilizado, em 10/03/2007, um equipamento por R$ 35.000. Realizou ainda despesas de transporte e seguro, respectivamente, de R$ 2.000 e R$ 1.000. Em 05/05/2007, finalizou sua instalação, pagando a despesa correspondente no total de R$ 3.000, e, nessa mesma data, o equipamento entrou em operação. Na ocasião da aquisição a administração, estimou vida útil de 8 anos, com valor residual de R$ 5.000. Sabendo-se que a depreciação é calculada pelo método linear, o valor contábil desse bem, em 31/12/2009, era de:
R$ 29.375
R$ 29.000
R$ 25.000
R$ 24.375
R$ 24.000
Considerando exclusivamente as informações prestadas pela Indústria Romena S.A. e a sua prerrogativa legal de poder utilizar o crédito relativo ao incentivo fiscal sobre a depreciação, o valor a ser pago por ela, referente ao saldo da Contribuição Sobre o Lucro Líquido (CSLL), no 2º semestre de 2006, em reais, é
Zero
1.020,00
1.080,00
1.520,00
1.770,00



