







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um equipamento industrial foi adquirido por meio de um contrato de arrendamento mercantil financeiro nas seguintes condições:
− Data da aquisição: 01/12/2010. − 24 parcelas mensais de R$ 30.000,00.
− Uma parcela de R$ 52.406,48 a título de valor residual garantido que deverá ser paga junto com a última parcela mensal.
− A taxa de juros incluída no contrato é 2% a.m. e a empresa pretende ficar com o bem ao final do prazo do contrato de arrendamento.
O valor presente das parcelas do contrato de leasing, em 01/12/2010, era R$ 600.000,00 e o valor justo da máquina na data de início do contrato era R$ 630.000,00. Sabendo-se que a empresa pretende utilizar a máquina por 8 anos, que, ao final deste prazo, a máquina não terá valor de mercado e a empresa adota o método das quotas constantes para depreciação de todos os seus ativos, o resultado do mês de dezembro de 2010, será:
Em 01/04/2013, uma entidade adquiriu uma máquina para utilizar em suas atividades por R$ 300.000,00. A administração da entidade estima permanecer com a máquina por cinco anos, durante os quais espera que ela seja capaz de produzir 100.000 unidades. Depois disso, a entidade espera vender a máquina por R$ 60.000,00. Em 2013, a entidade produziu 18.000 unidades com essa máquina.
Dado que a entidade deprecia seus ativos conforme o método das unidades produzidas, de acordo com a NBTC 16.9, a despesa de depreciação em relação à máquina foi, em 2013, de
R$ 54.000,00.
R$ 48.000,00.
R$ 43.200,00.
R$ 45.000,00.
R$ 36.000,00.
Uma indústria adquiriu uma patente de invenção para um novo item de sua linha de produtos, nas seguintes condições:
• Valor pago: 600.000,00
• 1990: Início da contagem do prazo de 20 anos da proteção do privilégio dessa patente de inovação
• 2005: ano da aquisição dessa patente de invenção (15 anos decorridos)
Considerando-se exclusivamente as informações recebidas e os procedimentos técnicos cabíveis, o valor anual da amortização desse processo, em reais, é de
A Cia. Verde & Amarelo S.A. possuía, em 31/12/2013, um ativo imobilizado (equipamentos), cujo valor contábil, após o reconhecimento da depreciação de 2013, era composto por:
Custo de aquisição: ........................................................................................ R$ 420.000,00
Depreciação acumulada: ................................................................................ R$ 120.000,00
Perda por desvalorização reconhecida (em 2012):......................................... R$ 50.000,00
Em 31/12/2013, antes de elaborar suas demonstrações contábeis, a Cia. realizou o Teste de Recuperabilidade desse ativo e obteve as seguintes informações:
Valor em uso: .................................................................................................. R$ 235.000,00
Valor justo líquido de despesa de venda: ........................................................ R$ 210.000,00
O valor recuperável para este ativo imobilizado, em 31/12/2013, era, em reais,
210.000,00.
250.000,00.
235.000,00.
300.000,00.
40.000,00.
Em 15/04/2014, a Cia. Amarela verificou que a despesa de depreciação de seu ativo imobilizado, referente ao ano de 2013, foi calculada considerando o valor residual incorreto. Sabendo que a diferença entre os valores (calculado e o que deveria ter sido calculado como despesa de depreciação) é material, a Cia. Amarela
não faz nenhum ajuste em suas demonstrações contábeis.
corrige suas demonstrações contábeis de forma retrospectiva, apenas.
divulga o erro nas demonstrações contábeis de 2014, apenas.
corrige suas demonstrações contábeis de forma prospectiva e divulga o erro em 2014.
corrige suas demonstrações contábeis de forma retrospectiva e divulga o erro em 2014.
Analise as assertivas abaixo a respeito da depreciação.
I- A apuração da perda de valor de um bem deve ser feita mensalmente, a partir do momento em que o item do ativo der entrada no almoxarifado da instituição.
II- O valor registrado na contabilidade deve espelhar o valor justo para fins de depreciação.
III- A determinação do valor da parcela de depreciação de um prédio será reconhecida como variação passiva após a execução orçamentária.
IV- O bem que ainda apresentar condições de uso, ao final de sua vida útil, poderá ser reavaliado, estabelecendo um novo período de depreciação.
Estão corretas apenas as afirmativas
I e III.
II e III.
II e IV
I, II e IV.
II, III e IV.
Se uma empresa adquiriu uma máquina por R$ 150.000,00 e gastou R$ 10.000,00 com a sua instalação, então o valor de R$ 150.000,00 deve ser registrado na conta de máquinas no ativo imobilizado e o valor de R$ 10.000,00 será contabilizado na conta de despesa do período.
Certo
Errado
O Pronunciamento Técnico CPC 01 – Redução ao Valor Recuperável de Ativos – define valor recuperável como o maior valor entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor em uso. Define, também, o Valor Contábil como o montante pelo qual o ativo está reconhecido no balanço depois da dedução de toda respectiva depreciação, amortização ou exaustão acumulada e ajuste para perdas.
Considere que uma entidade adquiriu, ao final do mês de dezembro de 2012, um ativo para o seu imobilizado, contabilizando o custo de R$ 100.000,00. A vida econômica do ativo contabilizado foi avaliada em 10 anos. A vida útil determinada para o ativo para a entidade foi de 5 anos, com um valor residual de 30% do custo do ativo contabilizado. Em 31/12/2013, a entidade levantou os seguintes dados para o ativo:
Depreciação contabilizada no exercício de 2013........... R$ 14.000,00
Valor em uso................................................................... R$ 90.000,00
Valor justo líquido da despesa de venda........................ R$ 82.000,00
Considerando os dados acima, o valor contábil a ser reconhecido no balanço ao final de 2013 é de:
93.000,00
86.000,00
90.000,00
82.000,00
80.000,00
Uma empresa adquiriu um equipamento por R$ 660.000,00, cuja vida útil é estimada em 10 anos. Considerando que o valor residual do equipamento é R$ 60.000,00, qual será o valor mensal da depreciação utilizando-se o Método da Depreciação Linear ou das Quotas Constantes?
R$ 5.000,00.
R$ 5.500,00.
R$ 6.000,00.
R$ 60.000,00.
R$ 66.000,00.
Com base nas Normas Brasileiras de Contabilidade – NBC T 19.5, assinale a alternativa incorreta.
Depreciação é a redução do valor dos bens pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
Exaustão é a redução do valor de investimentos necessários à exploração de recursos minerais ou florestais.
Terrenos e Construções são bens classificados no Ativo Permanente e que devem serem registrados separadamente, mesmo quando adquiridos em conjunto, portanto, podem ser depreciados.
Amortização é a redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
Em 20/05/2010, uma empresa industrial adquiriu um equipamento para o setor de produção por R$ 72.000,00, com incidência de 10% de IPI e ICMS incluso a uma alíquota de 20%. Informações complementares:
- Gasto com instalação: R$ 3.600,00 - Vida útil estimada: 8 anos - Valor residual: R$ 4.080,00 - Método de depreciação: cotas constantes - Data de entrada em operação: 02/07/2010 - O equipamento não sofreu alteração de preço no mercado desde sua aquisição. |
O valor líquido contábil do equipamento, em 31/12/2013, era igual a:
R$ 35.510,00
R$ 40.260,00
R$ 39.450,00
R$ 48.360,00
R$ 37.425,00
Considere as seguintes informações referentes às máquinas que compõem o imobilizado da empresa Santo Espírito Ltda., no final do exercício de 2012.
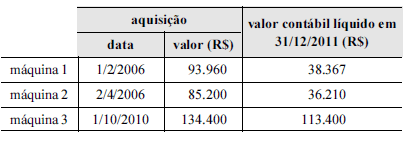
Se a empresa adotar o método linear para calcular a depreciação de todo o imobilizado e se, na data da aquisição, as máquinas estiverem prontas para uso, a conta depreciação acumulada das máquinas no final do exercício de 2012 deverá registrar saldo de
Uma empresa comprou, em 01/01/2012, um veículo para seu presidente se deslocar de sua casa ao escritório, diariamente, por R$ 80.000,00. A vida útil econômica do veículo estimada pela empresa foi de cinco anos. Ao final deste prazo, a empresa esperava vender o carro por R$ 20.000,00. No início de abril de 2013, o presidente se mudou para um local mais longe, de modo que a empresa reavaliou a vida útil econômica do veículo e estimou utilizá-lo por mais dois anos, ao final do qual pretendia vendê-lo por R$ 17.000,00.
Admitindo que a empresa utilize o método das quotas constantes e que não houve ajustes decorrentes do teste de recuperabilidade, a depreciação acumulada do carro, em 31/12/13, era de
R$ 24.000,00.
R$ 33.000,00.
R$ 36.000,00.
R$ 47.000,00.
R$ 48.000,00.
O Instituto Federal do Ceará, com o intuito de renovar a sua frota para melhor atender seus alunos que moram na zona rural, adquiriu ônibus no dia 01/03/2014 no valor de R$ 100.000,00. A contabilidade objetivando registrar a depreciação dos veículos confirmou nos normativos da Secretaria do Tesouro Nacional que o valor residual e a vida útil a serem utilizadas no cálculo obrigatório da depreciação é de 10% e 15 anos respectivamente. Diante do exposto, considerando que os valores acima são hipotéticos, o valor depreciável a ser utilizado como base inicial para o registro da depreciação é:
R$ 100.000,00.
R$ 90.000,00.
R$ 50.000,00.
R$ 10.000,00.
R$ 6.666,67.
A Cia Vitória possui em seu imobilizado os seguintes bens:
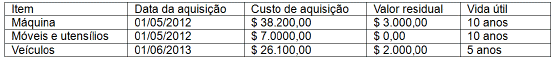
a base de cálculo para depreciação da máquina é de: $ 40.200,00.
a depreciação acumulada do veículo em 01/05/2014 é de $ 4.785,00.
os móveis e utensílios em 01/05/2014 estão totalmente depreciados.
o valor da depreciação mensal da máquina é de $ 291,66.
a depreciação acumulada da máquina em 01/05/2014 é de $ 7.130,00.



