







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É o valor do bem registrado na contabilidade, em uma determinada data, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.
Valor líquido contábil.
Valor realizável líquido.
Valor recuperável.
Valor bruto contábil.
Em junho de 2017, ao analisar detalhadamente o seu ativo imobilizado, a Cia. das Dúvidas identificou dois itens:
I. O valor da despesa de depreciação dos edifícios, referente ao ano de 2016, foi calculada considerando o valor residual incorreto. A diferença entre os valores calculados e o que deveria ter sido calculado é material.
II. Ao analisar a vida útil econômica estimada dos veículos, a Cia. identificou que a vida útil remanescente aumentou. Assim, a vida útil remanescente que era de 2 anos, passou a ser de 4 anos.
Nesse caso, a Cia. das Dúvidas
não precisa fazer nenhum ajuste nas demonstrações contábeis de forma retrospectiva.
corrige suas demonstrações contábeis de forma retrospectiva referente ao item I e divulga o erro em 2017.
corrige suas demonstrações contábeis de forma prospectiva referente ao item I e divulga o erro em 2017.
corrige suas demonstrações contábeis de forma retrospectiva referente aos itens I e II e divulga os erros em 2017.
ajusta suas demonstrações contábeis de 2016 para fins de comparação com as de 2017, para os dois itens.
A empresa Monta e Desmonta adquiriu, em 01/01/2016, uma máquina no valor de R$ 150.000,00, à vista. Para a aquisição e colocação em funcionamento, a empresa incorreu adicionalmente nos seguintes gastos:
− Tributos recuperáveis no valor de R$ 20.000,00.
− Gastos com transporte e seguro no valor de R$ 8.000,00.
− Gastos com instalação no valor de R$ 6.000,00.
A empresa estima que incorrerá em gastos no valor de R$ 12.000,00 (equivalentes à vista) para desinstalar esta máquina ao final de sua vida útil. A vida útil da máquina era 5 anos, sendo que essa máquina ficou disponível para o uso apenas em 31/03/2016. Ademais, espera-se que ao final do período de vida útil a máquina valha R$ 14.000,00.
Sabendo que a empresa utiliza o método das cotas constantes, o valor contábil da máquina, em 31/12/2017, era, em reais,
111.200,00.
105.300,00.
111.500,00.
132.300,00.
119.300,00.
Em 31/12/2016, uma fábrica apresentava uma máquina em seu balanço patrimonial, que era utilizada para a produção de mercadorias para venda. A máquina era depreciada pelo método da linha reta e apresentada do seguinte modo:
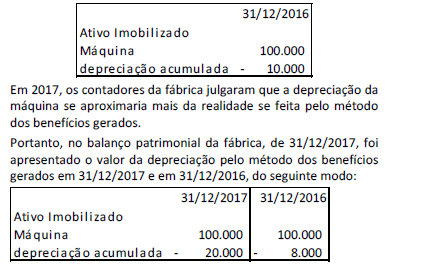
Assinale a opção que indica a correta contabilização da diferença entre a depreciação acumulada apresentada em 31/12/2016 (10.000) e em 31/12/2017 (8.000), referente ao ano de 2016.
Uma empresa adquiriu um móvel em 05/02 do exercício atual, e esse móvel foi colocado em operação no dia 25/05 do exercício atual. O valor desse móvel foi de R$ 40.000,00 e o tempo de vida útil estimado é de 10 anos. O valor residual fixado é de R$ 4.000,00 e a taxa de depreciação anual é de 10%. Qual o valor da depreciação proporcional desse bem no final do exercício atual?
R$ 2.100,00.
R$ 2.400,00.
R$ 2.566,66.
R$ 2.933,33.
R$ 3.080,00.
A perda natural do valor de um bem, que ocorre devido ao desgaste natural causado pela ação da natureza ou pelo uso deste bem no processo produtivo, recebe o nome de:
Obsolência.
Depreciação.
Diminuição de valor.
Descrédito.
Considerando as seguintes informações: Valor do Bem R$ 60.000,00; vida útil 5 anos; valor residual 20%, é correto afirmar que o valor da depreciação mensal em um determinado período será
R$ 600,00.
R$ 800,00.
R$ 880,00.
R$ 1.000,00.
R$ 1.200,00.
Considerando-se que, na baixa por venda do veículo, há que se apurar ganho ou perda de capital, o fato V deverá ser contabilizado por meio dos seguintes lançamentos.
D – Depreciação acumulada – R$ 25.000
C – Veículos – R$ 25.000
e
D – Caixa/Bancos – R$ 10.000
D – Veículos – R$ 5.000
C – Ganho na baixa de bens – R$ 15.000
A depreciação acelerada contábil poderá ser adotada em função do número de horas diárias de operação e são utilizados os seguintes coeficientes:
1,0, 1,5 e 2,0.
1,5, 2,0 e 3,0.
1,0, 2,0 e 3,0.
1,5, 2,5 e 3,5.
N.D.A.
Dada a complexidade e a diversidade dos itens que compõem o inventário de uma empresa, o empresário contratou um perito para realizar o trabalho de validação do valor dos bens inventariados destinados à exploração da atividade.
Com base na situação acima e no critério de avaliação desses bens previsto no Código Civil, em seu Art.1.187, assinale a opção CORRETA.
Os bens destinados à exploração da atividade serão avaliados pelo custo de aquisição, criando-se fundos de amortização para os que se desgastam ou depreciam.
Os bens destinados à exploração da atividade serão avaliados pelo valor de mercado, criando-se fundos de amortização para os que se desgastam ou depreciam.
Os bens destinados à exploração da atividade serão avaliados pelo valor de mercado, dispensada a criação de fundos de amortização para os que se desgastam ou depreciam.
Os bens destinados à exploração da atividade serão avaliados pelo custo de aquisição, dispensada a criação de fundos de amortização para os que se desgastam ou depreciam.
Uma indústria adquiriu um veículo automotor e um equipamento industrial para utilizar no seu processo fabril. O veículo, que tem vida útil de quatro anos, foi adquirido em abril de 2016 por R$ 72.000,00; o equipamento industrial, cuja vida útil é de dez anos, foi adquirido em março de 2016 pelo valor de R$ 12.000,00. O veículo passou a ser utilizado na fábrica no mesmo mês em que foi adquirido; o equipamento industrial começou a ser utilizado no mês seguinte ao de sua compra. Adotando o método linear para o cálculo da depreciação mensal, o montante da depreciação dos dois bens acumulado em 31 de dezembro de 2016 foi de:
R$ 1.600,00.
R$ 13.500,00.
R$ 13.600,00.
R$ 14.400,00.
R$ 14.500,00.
Numa indústria de calçados, todo o maquinário de produção está contabilizado em $ 1.000.000,00 e anualmente é registrada a depreciação em 10% do seu valor contábil. Essa depreciação é registrada na contabilidade como:
Exaustão.
Custo de produção
Despesas financeiras
Perda de valor patrimonial.
A Secretaria de Educação do Município, pretende realizar a depreciação de um bem do seu ativo imobilizado pelo método linear. Esse bem teve custo de aquisição de R$ 600.000,00, seu valor residual é R$ 40.000,00 e sua vida útil é de 5 (cinco) anos.
Com base nessas informações, o valor da depreciação acumulada anual e o seu valor contábil são, em reais, respectivamente:
120.000,00 e 600.000,00.
120.000,00 e 488.000,00.
112.000,00 e 600.000,00.
112.000,00 e 488.000,00.
112.000,00 e 560.000,00.
A depreciação de bens do ativo imobilizado poderá ser computada, como custo ou encargo, em cada período de apuração, a importância correspondente:
À diminuição do valor dos bens móveis.
Ao aumento do valor dos bens móveis.
Ao aumento e diminuição dos bens móveis.
Não influencia no valor dos bens móveis.
N.D.A.
Com base nas informações descritas a seguir, relativamente à aquisição em janeiro de 2017, de um equipamento para uso em operações industriais, responda à questão.
• Valor do bem adquirido por meio do financiamento do BNDES – R$ 550.000,00;
• O valor da obra civil para se colocar a máquina em funcionamento foi de R$ 35.000,00;
• A vida útil calculada para o bem foi de 16 anos;
• O valor residual do bem total contabilizado foi calculado em 5% do valor do bem adquirido;
• O valor do ICMS recuperável foi de 17% do valor do bem;
• O valor do frete foi de 10% do valor líquido do bem.
O valor, em Reais, do custo a ser contabilizado do bem, o valor depreciável e a taxa de depreciação serão, respectivamente:
R$ 456.500,00, R$ 429.000,00 e 10%.
R$ 550.000,00, R$ 380.000,00 e 8,5%.
R$ 537.150,00, R$ 509.650,00 e 6,25%.
R$ 630.650,00, R$ 603.150,00 e 10%.
R$ 630.650,00, R$ 603.150,00 e 6,25%.
A depreciação de um bem do imobilizado se inicia quando:
ele está no local e em condição de funcionamento na forma pretendida pela administração.
ele foi entregue pelo fornecedor e considerado recebido pela empresa.
está gerando receita de alguma forma.
os riscos e benefícios são transferidos para a entidade.
A depreciação é resultante de:
Desgaste pelo uso.
Ação da natureza.
Obsolescência normal.
As respostas A, B e C estão corretas.
N.D.A.
Com relação a Depreciação, assinale a assertiva incorreta.
Os bens sujeitos à depreciação são aqueles constantes do ativo circulante.
Um bem só poderá ser depreciado a partir do mês em que for colocado em uso.
Não são depreciados os bens cujo tempo de vida útil seja inferior a um ano nem os de pequeno valor.
Quando um bem for adquirido e for colocado em uso durante o ano, sua taxa de depreciação deverá ser proporcional ao número de meses em que foi utilizado.



