







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um determinado ativo imobilizado foi adquirido por R$ 350 000,00 em 1º de dezembro de 2013. Nessa mesma data, sua vida útil e valor residual foram estimados em, respectivamente, 15 anos e R$ 35 000,00. A entidade detentora de tal ativo apura a depreciação mensal de todos os seus ativos imobilizados com base no método das cotas constantes (também conhecido como método da linha reta).
Caso fosse adotado o método da soma dos dígitos (também conhecido como método dos saldos decrescentes) desde a data de aquisição do ativo imobilizado em questão, a depreciação acumulada em 31/12/2014 seria
maior em R$ 19 687,50.
igual a R$ 39 375,00.
maior em R$ 39 375,00.
menor que o valor apurado com base no método das cotas constantes.
Um veículo, cuja vida útil estimada é de cinco anos, foi adquirido pelo valor de $ 48.000. Sabe-se que a entidade adota o método linear para cálculo da depreciação, e o valor recuperável do bem é de $ 8.000.
O valor da quota para depreciação é $ 9.600.
O valor residual é $ 9.600.
A depreciação acumulada, ao final da vida útil, é $ 40.000.
O valor depreciável é $ 48.000.
O valor contábil, após o término da vida útil, é $ 0.
O conceito de depreciação implica o reconhecimento de perda de valor nos ativos fixos tangíveis, em decorrência do uso, da desatualização, ou da obsolescência, e se constitui em despesa para recuperar, de forma gradual, o dispêndio inicial, ainda que não exija desembolso nem pagamento.
Certo
Errado
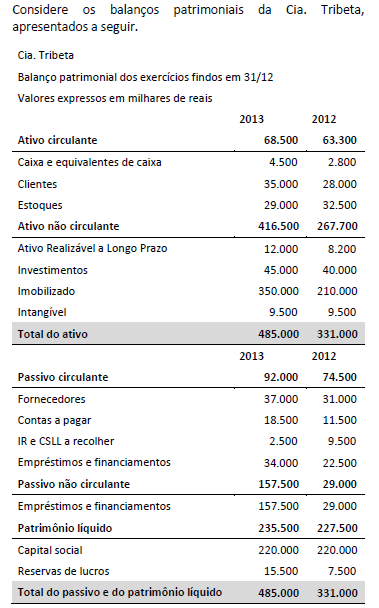
No exercício subsequente a 2013, a Cia. Tribeta, por questões regulatórias, teve que alterar o critério de classificação de um grupo relevante dos seus ativos, relacionados a um contrato de concessão. Esses ativos representam 50% do Imobilizado em 31/12/2013. A Cia. Tribeta não poderá manter os ativos da concessão como Ativo Imobilizado, mas deve adotar o tratamento descrito na ICPC 01 (R1) - Contratos de Concessão. De acordo com os termos do contrato, o concedente tem a obrigação de indenizar a Cia. Tribeta em 10% do valor do ativo ao final do contrato e o ativo será recuperado por meio das receitas das tarifas cobradas dos usuários. Desconsiderando depreciações e ajustes a valor presente, com a mudança do critério, é correto afirmar que:
não houve alteração na composição do Ativo Não Circulante;
a reclassificação do conjunto de ativos impactou a liquidez corrente da Cia. Tribeta;
o Ativo Intangível foi o subgrupo menos afetado com a reclassificação do conjunto de ativos;
o Ativo Realizável a Longo Prazo teve incremento superior a 125%;
o valor do Ativo Total foi impactado pela mudança no critério de classificação do conjunto de ativos.
A depreciação de uma máquina utilizada na produção de determinado ativo não deve ser reconhecida no resultado, mas deve ser incluída no custo do ativo produzido pela máquina.
Certo
Errado
A diminuição de valor dos elementos do Ativo Imobilizado, decorrente da sua exploração de direitos cujo objeto sejam recursos minerais ou florestais, denomina-se
exaustão.
depreciação.
amortização.
diminuição.
desgaste.
A depreciação é a perda de valor de um bem devido a modificações em seu estado ou qualidade. Assinale a alternativa que NÃO constitui causa de depreciação de um bem.
Obsoletismo.
Mutilação.
Decrepitude.
Deterioração.
Alto custo de manutenção.
Na Contabilidade, o termo “Depreciação”, segundo a Lei das S/A, deverá ser entendido como:
Uma provisão realizada (reserva) para a aquisição de outro bem.
Redução dos bens intangíveis em função do desgaste, ação da natureza e obsolescência tecnológica.
Corresponde à perda do valor, decorrente da exploração de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
A perda do valor do capital aplicado em ativos.
Redução do valor do ativo imobilizado em função do desgaste pelo uso, ação da natureza e obsolescência tecnológica.
Em 01/08/2011, uma empresa comercial revendedora de mercadorias adquiriu um caminhão por R$ 70.000,00. Na ocasião, contratou um frete pagando pelo transporte R$ 5.000,00. A administração estimou a vida útil do caminhão em cinco anos com um valor residual de 10%. Sabendo-se ainda que esse foi recebido e colocado em uso no mesmo dia da aquisição; o método da depreciação foi o das cotas constantes; e que até o final do exercício não sofreu alteração de preço no mercado, o valor contábil do veículo em 31/12/2014 era igual a:
R$ 21.375,00
R$ 26.950,00
R$ 19.950,00
R$ 21.533,00
R$ 28.875,00
Em 22/07/x0, a Mineradora Delta S.A. recebeu 10 navios cargueiros que havia encomendado junto ao Estaleiro Épsilon S.A.. A vida útil desses navios é estimada em 20 anos, exceto a dos motores e a das hélices, cujos custos são significativos em relação ao total dos navios e têm vidas úteis estimadas em 10 anos. A recomendação do Estaleiro Épsilon S.A. é de que a cada três anos os navios passem por uma inspeção completa, a fim de identificar possíveis falhas em suas peças, para que possam operar com segurança ao longo de toda sua vida útil. A frota teve um custo de R$ 230 milhões de reais, e foi financiada pela Mineradora Delta S.A. através de um empréstimo tomado junto ao Banco Digama S.A., nesse mesmo valor, com uma taxa de juros de 10% a.a., a ser quitado em 20 parcelas semestrais. Ao aplicar a essa frota os critérios de reconhecimento e mensuração de ativos imobilizados, segundo as práticas contábeis adotadas no Brasil, a Mineradora Delta S.A. deve:
reconhecer os juros do empréstimo junto ao Banco Digama S.A. no custo dos navios;
desconsiderar quaisquer valores residuais que os navios possam ter ao final de suas vidas úteis;
depreciar os navios pelo método da linha reta;
depreciar os motores e as hélices dos navios separadamente;
reconhecer os valores gastos com as inspeções dos navios no resultado do período em que forem efetuadas.
Uma empresa adquiriu, em 02/01/2013, um edifício pelo valor de R$ 10.000.000,00 e estimou que a vida útil esperada de utilização era 10 anos e valor residual igual a zero. A empresa decidiu, então, fazer uma grande reforma cujo valor total foi R$ 3.000.000,00, o que aumentou a vida útil esperada do edifício para 30 anos, sendo que, ao final deste novo prazo de vida útil, o valor residual esperado passou a ser R$ 4.000.000,00. Sabendo-se que o edifício ficou pronto e começou a ser utilizado em 30/09/2013, a empresa apresentará na Demonstração do Resultado de 2013, em reais,
Despesa de Depreciação = 1.000.000,00 e Despesa com Reforma = 3.000.000,00
Despesa de Depreciação = 250.000,00 e Despesa com Reforma = 3.000.000,00
Despesa de Depreciação = 75.000,00
Despesa de Depreciação = 825.000,00
Despesa de Depreciação = 200.000,00 e Despesa com Reforma = 3.000.000,00
A Cia. Ferro & Aço adquiriu, em 31/12/2012, um equipamento por R$ 600.000,00, à vista. Na data de aquisição, a vida útil estimada desse equipamento foi 10 anos e o valor residual estimado em R$ 40.000,00. Em 01/01/2014, a Cia. reavaliou que a vida útil remanescente era 6 anos e o valor residual reestimado era R$ 34.000,00.
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil apresentado no Balanço Patrimonial da Cia. Ferro & Aço, em 31/12/2014, foi, em reais,
600.000,00.
425.000,00.
440.000,00.
420.000,00.
459.000,00.
Assinale a alternativa que apresenta uma conta classificada como credora quanto à natureza de seu saldo.
títulos e valores mobiliários adquiridos
depreciação acumulada
mercadorias para revenda
encargos sociais pagos – Previdência Social
arrendamento mercantil pago
Em 31/12/x0, a Cia. Mi possuía uma frota de veículos utilizada por seus diretores, cujo valor contábil era de R$ 600.000, com vida útil remanescente estimada em 4 anos, sem valor residual, e depreciada pelo método da linha reta. Em 30/06/x1, a administração da Cia. Mi aprovou um plano para vender essa frota de veículos, tendo iniciado um programa firme para localizar um comprador e concluir o plano. Embora a administração da Cia. Mi acreditasse ser altamente provável que a venda estivesse concluída em até 9 meses, a frota estava disponível para venda imediata em suas condições atuais. Nessa data, o valor justo da frota de veículos era estimado em R$ 535.000, e as despesas para concluir as vendas eram estimadas em R$ 8.000. Já em 31/12/x1, as despesas para concluir as vendas continuavam sendo estimadas em R$ 8.000, porém o valor justo da frota de veículos era estimado em R$ 530.000. Em 31/03/x2, por não ter localizado um comprador, a administração da Cia. Mi decidiu cancelar o plano de venda da frota. Nessa data o valor justo e as despesas para concluir as vendas da frota foram estimados em R$ 528.000 e R$ 7.000, respectivamente. Assim, sabendo que desde 31/12/x1 o registro desses ativos não havia sofrido qualquer ajuste, o cancelamento do plano de vendas implicará, em 31/03/x2, sua reclassificação no balanço patrimonial da companhia:
e em uma redução de R$ 108.500 em seus valores, reconhecida contra o resultado de x2;
e em uma redução de R$ 109.500 em seus valores, reconhecida contra o resultado de x2;
e em uma redução de R$ 112.500 em seus valores, reconhecida contra o resultado de x2;
e em uma redução de R$ 114.500 em seus valores, reconhecida contra o resultado de x2;
sem ajuste de seus valores.
Na compra de um veículo de passeio em janeiro de 2014, no valor de R$ 15.000,00, considerando-se que a depreciação tenha início no mês seguinte, qual será o saldo líquido desse automóvel no final do mês de maio de 2015, sendo a taxa de depreciação 20% a.a.?
R$ 5.500,00
R$ 6.250,00
R$ 11.000,00
R$ 11.650,00
R$ 11.700,00
Em abril/2010 a Cia Industrial adquiriu uma máquina do valor de R$ 350.000,00 pagos em 30 parcelas mensais e consecutivas. Na mesma data quitou à vista o frete no valor de R$ 20.000,00 pagos para transportar a máquina. No mês de maio, gastou R$ 40.000,00 para a instalação da máquina em seu parque industrial. A máquina começou a produzir em junho/2010. A sua vida útil estimada é de 10 anos, com valor residual de R$ 50.000,00. O método utilizado é o das cotas constantes. Qual o valor da despesa com depreciação em 31/12/2010?
R$ 30.000,00.
R$ 17.500,00.
R$ 21.000,00.
R$ 36.000,00.
R$ 25.000,00.



