








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O contador da empresa Beta precisa registrar o valor dos juros relativos a um empréstimo tomado pela empresa.
De acordo com a lógica do regime de competência, o lançamento a débito deverá ser realizado em uma conta de:
caixa e equivalentes de caixa;
despesas com juros;
empréstimos;
encargos financeiros a transcorrer;
variações monetárias passivas.
As mercadorias adquiridas devem ser registradas na conta de estoques pelo valor de R$ 31.046,06.
Certo
Errado
Assinale a alternativa que indique a contabilização correta das reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis de acordo com o Pronunciamento Técnico CPC 12 – Ajuste a Valor Presente de uma empresa de serviços, que normalmente efetua vendas à vista.
Receitas ou despesas operacionais
Outras receitas ou despesas operacionais
Receitas ou despesas financeiras
Despesas administrativas
Receitas comerciais
É uma característica das contas de despesas:
Assinale a alternativa correta.
Pertencem ao passivo.
São credoras.
Compõem o Balanço Patrimonial.
Diminuição do lucro ou aumento do prejuízo.
Compõem a Demonstração do Fluxo de Caixa.
“Envolve todas as obrigações, dívidas e os deveres financeiros de uma empresa.”
“Correspondem uma entrada de bens ou direitos, decorrentes das vendas de mercadorias ou produtos e da prestação de serviços. Também pode ser derivada de juros, aluguéis, etc.”
“É composto pelas contas em que são registrados todos os desembolsos realizados pela empresa.”
Esses conceitos são respectivamente de:
passivo, investimento e despesas.
passivo, ativo e despesas.
passivo, receita e despesas.
despesas, ativo e passivo.
despesas, receita e passivo.
Assinale a alternativa que apresenta a operação que modifica a situação patrimonial de uma entidade.
Apuração da despesa de salários do período.
Aquisição de licenças por meio de resgates de aplicações financeiras de curtíssimo prazo.
Compra de imobilizado à vista.
Compra de mercadorias à vista.
Integralização de capital com reservas de lucros.
Assinale a alternativa que contém apenas contas de despesas.
Aluguéis ativos - juros passivos - salários
Prêmio de seguro - despesas báncarias - juros passivos
Energia elétrica - fretes e carretos - vendas de mercadorias
Contribuições de previdência - café e lanches - descontos obtidos
A empresa X participa de um programa de incentivo do governo para fins de uso de energia elétrica, segundo o qual o valor da conta de energia permanece fixo caso a empresa não ultrapasse o uso de 1.000 kWh por mês. Não ultrapassando esse valor em kWh, a fatura de energia elétrica será sempre no valor de R$ 900,00, em todos os meses, a partir da solicitação de ligação de energia elétrica no endereço da empresa. A solicitação de ligação de energia elétrica ocorreu em março de 2020 e a primeira fatura chegou para pagamento em abril de 2020. Como a empresa estava iniciando suas atividades, realizava o pagamento da fatura de energia elétrica sempre no segundo mês subsequente ao período de competência, em função do giro de capital. A fatura sempre foi paga diretamente, com o uso dos seus recursos em conta-corrente (para efeitos de simplificação dos cálculos, a cobrança de juros por parte da empresa de energia elétrica pelo atraso no pagamento deve ser desconsiderada).
Considerando essa situação hipotética e tendo em perspectiva o encerramento do balanço com posição em 31/12/2020, julgue os próximos itens.
I A empresa X reconheceu despesas com o pagamento das faturas de energia elétrica, em 2020, na ordem de R$ 9.000,00.
II A empresa X teve um impacto financeiro na ordem de R$ 9.000,00, relativo ao pagamento das faturas de energia elétrica no ano de 2020.
III A empresa X tem obrigações reconhecidas com a empresa de energia elétrica na ordem de R$ 1.800,00.
IV A empresa X teve um impacto financeiro na ordem de R$ 7.200,00, relativo ao pagamento das faturas de energia elétrica no ano de 2020.
V A conta de registro com despesa de energia elétrica encerrou o ano de 2020 com saldo zerado.
Assinale a alternativa correta.
Apenas os itens I, II, III e V estão certos.
Apenas os itens I, II, IV e V estão certos.
Apenas os itens I, III, IV e V estão certos.
Apenas os itens II, III, IV e V estão certos.
Todos os itens estão certos.
Assinale a opção que indica uma despesa operacional, apresentada na Demonstração do Resultado do Exercício:
Impostos incidentes sobre vendas
Vendas canceladas e devoluções
Perdas estimadas com crédito de liquidação duvidosa.
Imposto de renda e contribuição social sobre o lucro
Os elementos das demonstrações contábeis que se referem ao desempenho financeiro da entidade são:
aumento de caixa e ativo circulante.
aumentos dos ativos e passivos.
variações positivas entre ativos e passivos.
aumento dos ativos e patrimônio líquido.
receitas e despesas.
A variação patrimonial diminutiva pode ser reconhecida antes, no momento ou depois da liquidação da despesa orçamentária.
Certo
Errado
São reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio. De acordo com as normas de contabilidade, o conceito acima é referente a:
Permutações.
Receitas.
Despesas.
Reavalições.
Contingências.
As contas contábeis são classificadas em ativos, passivos, receitas e despesas. Esta classificação é utilizada para organizar os registros, dando nomenclatura a cada movimentação contábil. Sobre o conceito das classificações, assinale a alternativa incorreta.
Os ativos são todos os bens e direitos de uma entidade, dentro deste grupo encontra-se as contas de caixa, banco, investimentos, imobilizado, recebíveis e clientes
O passivo registra todos os deveres e obrigações da entidade com terceiros, como bancos, governo, funcionários, podendo serem registrados em curto e longo prazo.
Despesa são os gastos necessários para a obtenção de receita da organização, e esta envolvida ao processo de manufatura ou transformação do produto.
Receita são todos os recursos provenientes da venda de mercadoria ou de uma prestação de serviços.
Em relação ao Conceito de Despesa, selecione entre as opções abaixo CORRETA:
As Despesas são os ativos aplicados com o objetivo de obtenção de receitas e correspondem ao aumento do patrimônio líquido.
As Despesas correspondem ao acréscimo do patrimônio líquido.
As Despesas são consumos de ativos incorridos com o objetivo de obtenção de receitas. Despesas correspondem a reduções do patrimônio líquido.
As Despesas são os ativos intangíveis empenhados na obtenção de receitas.
As Despesas são consumos de ativos incorridos com o objetivo de obtenção de receitas e correspondem ao acréscimo do patrimônio líquido.
No Balanço Patrimonial do ano de 2019 da empresa JJ Serviços, foram contabilizados valores em função de despesas pagas antecipadamente e que serão incorridas no exercício seguinte. Assinale a alternativa correta em relação aos tipos de registros, entre outros, que são classificados nessa modalidade.
Adiantamentos de clientes; aluguéis a pagar.
Prêmios de seguros a vencer; anuidades e assinaturas a vencer.
Empréstimos a empregados; adiantamentos a fornecedores.
Despesas com energia e água; despesas com viagens.
Serviços contratados de manutenção; imposto predial.
Segundo o Comitê de Pronunciamentos Contábeis – CPC 00 R2, ______________ são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
despesas
ativos
passivos
receitas
custos
No lucro real, a empresa tem duas opções de escolha em relação à periodicidade.
Assinale a alternativa que representa as periodicidades permitidas pela lei.
Trimestral definitiva e anual com antecipações mensais em bases estimadas.
Trimestral definitiva e anual com antecipações mensais em bases provisionadas.
Trimestral definitiva e trimestral com antecipações mensais em bases estimadas.
Trimestral irrevogável e anual com antecipações mensais em bases estimadas.
Trimestral irrevogável e semestral com antecipações mensais em bases estimadas.
A respeito da provisão contábil de despesas, é correto afirmar que:
A despesa correspondente ao valor da provisão jamais pode ser computada no resultado do exercício em que foi registrada.
A escrituração das provisões de despesas resulta da adoção do regime de caixa.
A provisão para o 13º salário deve ser contabilizada todo mês à razão de 1/12 avos do valor da remuneração a que os empregados fazem jus.
No lançamento da provisão mensal de uma despesa, credita-se uma conta de despesa e debita-se, em contrapartida, uma do passivo.
Quando do pagamento de um valor provisionado, credita-se a conta do passivo em que a provisão estava registrada, debitando-se, em contrapartida, a conta de onde saiu o dinheiro (caixa, por exemplo).
No início do mês de julho de 2018, os auditores internos de uma Sociedade Empresária verificaram as informações constantes nas demonstrações contábeis encerradas em 30.6.2018. Ao verificarem os controles do Setor Financeiro, receberam as seguintes informações para análise:
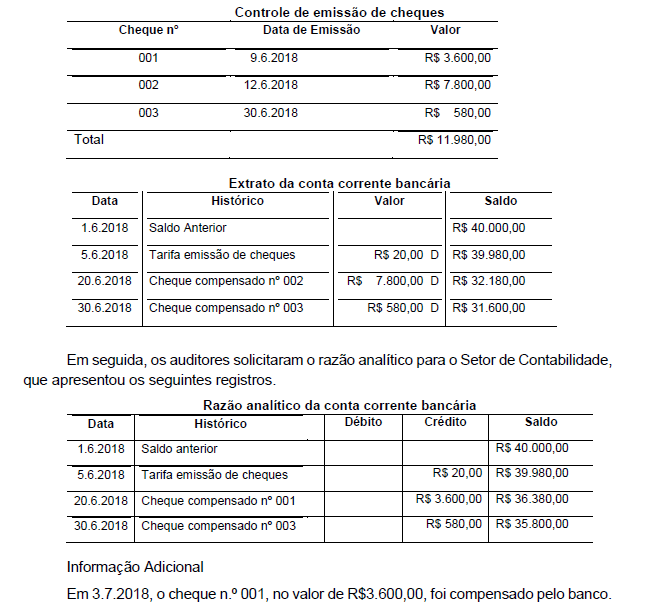
Considerando-se as informações apresentadas, os auditores devem indicar que o saldo contábil a ser apresentado no Razão Analítico da Conta Corrente Bancária em 30.6.2018 é de
A empresa Faz Muita Coisa MT Ltda. contratou, no dia 01 de dezembro de 2017, um seguro contra incêndios no valor de R$ 50.000,00 por um período de 24 meses. O pagamento foi estipulado da seguinte forma: 50% foi quitado à vista (em dinheiro) e o restante seria pago em 45 dias. Assim, considerando apenas essas informações, o valor contabilizado como despesas com seguros no ano de 2017 foi de:
R$ 41.666,67.
R$ 4.166,67.
R$ 25.000,00.
R$ 2.083,33.



