





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Ipso Fato Ltda., no primeiro trimestre de 2003, realizou as seguintes operações:
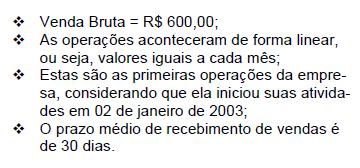
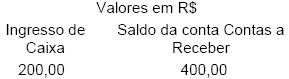
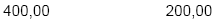
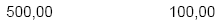
Com base somente nos dados acima, indique qual foi o ingresso de caixa, proveniente da receita bruta e qual é o saldo da conta Contas a Receber.

A Cia. Caminho do Norte tem uma conta corrente no Banco América do Oeste. Em 31-12-2002, o extrato bancário emitido pela instituição financeira acusava um saldo credor de R$ 28 800,00. Em contraposição, o livro Razão acusava, para a mesma conta, um saldo devedor de R$ 26 500,00. O auditor independente, por meio da análise do extrato bancário, apurou os seguintes fatos não registrados na contabilidade.
I. Aviso de lançamento à débito, efetuado pelo banco, de R$ 450,00, relativo a contas de luz e de telefone.
II. Aviso de lançamento à débito de R$ 3 000,00, em virtude de devolução de duplicata descontada por falta de pagamento do sacado.
III. Devolução de cheques de terceiros, depositados pela companhia, no valor de R$ 1 850,00, em virtude de insuficiência de fundos.
IV. Aviso de crédito de duplicata de emissão da companhia em cobrança no banco, no valor de R$ 6 800,00, mais os juros pelo atraso no pagamento de R$ 100,00.
No processo de conciliação bancária, o auditor verificou, também, que havia cheques emitidos pela companhia, ainda não descontados junto ao banco, no valor de R$ 700,00.
Logo, o saldo correto da mencionada conta corrente, em 31-12-2002, encontrado pelo auditor após a conciliação bancária, em R$, é de
28 800,00.
28 100,00.
25 100,00.
24 800,00.
23 500,00.
A empresa "XYZ" apresenta o seguinte Balanço Patrimonial em 31 de dezembro de 2002 (valores em R$):
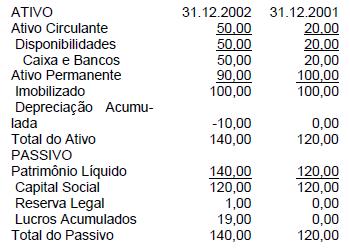
Considere que a empresa foi constituída em 31.12.2001, não possui estoques, todas as compras foram para cobrir pedidos de clientes; todas as compras e vendas foram pagas e recebidas a vista; não houve incidência de impostos e todo o Lucro Líquido do Exercício foi reinvestido na atividade. Levando-se em conta tais informações, assinale a proposição correta a respeito do Balanço Patrimonial apresentado.

A empresa, em 2002, adquiriu novos equipamentos, para aumentar as suas instalações, no valor de R$ 100,00.
O Lucro Líquido do Exercício, em 2002, foi de R$ 30,00, conforme pode-se observar pela variação da conta Caixa e Bancos
A depreciação lançada, em 2002, no valor de R$ 10,00, representa um fundo que fica no Patrimônio Líquido, na conta de Lucros Acumulados.
A variação da conta Caixa e Bancos, no valor de R$ 30,00, em 2002, é formada pelo Lucro Líquido do Exercício no valor de R$ 20,00 adicionado pelo valor da depreciação, no período, que foi de R$ 10,00
A empresa aumentou o seu Capital Social, em 2002, no valor de R$ 120,00, para financiar o seu crescimento.
O valor dos itens de Investimentos que contribuíram para a variação das disponibilidades é:
(5.500)
(5.000)
(500)
5.000
5.500
Uma empresa que apresente, em diversos meses, saldo de caixa elevado em relação ao saldo na conta bancos pode estar dando evidências de ingresso de capital sem registro na conta capital social.
Se 10% das Despesas do ano de 2000 representarem valores ligados a itens provisionados, podese afirmar que o valor das saídas de caixa decorrentes de pagamento de despesas é:
3.700.000
3.920.000
4.150.000
4.500.000
4.720.000
Em 19x9 o valor dos ingressos de disponibilidades originados por vendas é:
No encerramento do exercício social, o balanço patrimonial apresentava a rubrica contábil "Caixa" com saldo credor. Indique a opção que pode justificar essa situação.
O modelo de avaliação de ativos definido como sendo aquele que pode ser entendido como o valor corrente de venda deduzido dos gastos necessários para a realização do item avaliado, ou seja, o montante esperado da entrada líquida de caixa que a venda do item proporcionaria à entidade, é
valor realizável líquido.
valor presente do fluxo futuro de caixa.
custo de reposição futuro.
custo corrente corrigido.
goodwill.

