







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia Fundo de Quintal possui uma conta corrente no Banco da Praça S/A. Em 31/01/2014, a empresa procedeu a emissão do extrato bancário do mês, o qual apresentava um saldo credor de R$ 77.000,00. Nessa mesma data, emitiu a razão contábil que apresentava um saldo devedor de R$ 60.000,00 para a conta Banco da Praça S/A. Como de praxe, a empresa procedeu a conciliação bancária. Os fatos colhidos para a realização da conciliação bancária foram:
I. a empresa recebeu um cheque de clientes de R$ 1.500,00, que foi depositado em 10/01 e devolvido por insuficiência de saldo.
II. a empresa pagou com cheque, dia 15.01, contas a terceiros no valor de R$ 21.750,00 os quais não foram apresentados.
III. um cheque no valor de R$ 1.750,00 foi debitado dia 18/01 na conta corrente da Cia Fundo de Quintal por engano do Banco.
IV. um depósito recebido de clientes no valor de R$ 500,00 foi erroneamente creditado dia 20/01 a outro correntista.
V. constam no extrato despesas bancárias de R$ 1.000,00 ainda não contabilizadas pela Cia Fundo de Quintal.
Após a conciliação bancária, o saldo da conta Banco da Praça S/A será de
R$ 59.000,00.
R$ 79.250,00.
R$ 55.750,00.
R$ 57.500,00.
R$ 58.000,00.
Com base nas informações apresentadas, é correto afirmar que o saldo da conta Caixa, após efetuar todos os lançamentos, totalizou
$ 19.000 Devedor.
$ 22.500 Devedor.
$ 24.525 Devedor.
$ 24.525 Credor.
$ 26.400 Credor.
O livro obrigatório para as microempresas e para as empresas de pequeno porte optantes pelo Simples, assim como para as empresas que optarem pela tributação do Imposto de Renda com base no lucro presumido desde que optem também pela não manutenção de escrita contábil para fins de recolhimento do Imposto de Renda, é denominado:
Livro Caixa.
Livro Conta Corrente.
Livro Fiscal.
Livro de Apuração do Lucro Real.
Em 31/12/2013, uma entidade possuía entre suas contas os seguintes saldos:
Caixa: R$ 20.000,00;
Depósito vinculado para liquidação de contratos de câmbio: R$ 10.000,00;
Depósito com restrição de movimentação por força de cláusula contratual de financiamento: R$ 15.000,00;
Numerário em trânsito: R$ 22.000,00.
Com base nessas informações, o valor da conta Disponibilidades da Entidade, em 31/12/2013, era de
R$ 20.000,00.
R$ 42.000,00.
R$ 47.000,00.
R$ 52.000,00.
R$ 67.000,00.
Uma sociedade empresária apresentou saldo inicial de caixa de R$30.000,00 e saldo final de R$22.000,00.
Assinale a opção que representa a operação efetuada pela empresa que justifica a mudança no saldo:
recebimento de direitos no valor de R$8.000,00 com desconto de R$2.000,00.
recebimento de direitos no valor de R$6.000,00 com encargos de R$2.000,00.
pagamento de dívidas no valor de R$8.000,00 com desconto de R$2.000,00.
pagamento de dívidas no valor de R$6.000,00 com encargos de R$2.000,00.
Uma entidade efetuou, no mês de dezembro de 2012, as operações relacionadas a seguir.
I. Emitiu Nota Fiscal de Prestação de serviços no valor de R$ 100,00, com noventa dias de prazo para recebimento.
II. Comprou material de expediente para consumo imediato no valor R$ 5,00, pagando em dinheiro.
III. Antecipou o pagamento de uma conta de R$ 50,00, obtendo um desconto de 5%.
IV. Recebeu comunicação do Banco de que foi creditada em sua conta corrente a quantia de R$ 10,00.
V. Emitiu cheque no valor de R$ 80,00 e sacou o dinheiro colocando-o como reforço de caixa.
VI. Pagou, em dinheiro, o salário da empregada relativo ao mês de novembro no valor de R$ 625,00.
Considerando as operações relacionadas, o saldo de seu caixa no final do mês de dezembro foi de R$ 54,00.
O saldo do caixa, no primeiro dia do mês de dezembro de 2012, é de:
R$ 754,00
R$ 751,50
R$ 654,00
R$ 651,50.
R$ 597,50.
O saldo em tesouraria apresentou variação positiva inferior a 40%.
Uma sociedade empresária adquiriu dois terrenos por R$50.000,00 cada um. Na transação, a sociedade emitiu cheque de 20% e aceitou uma duplicata do restante da dívida com vencimento para o fim do mês da operação. No dia seguinte, a empresa aceitou vender um desses terrenos por R$60.000,00, recebendo apenas um cheque de 40% e a promessa de receber o restante em 45 dias.
Contabilizando-se as operações de aquisição, venda e baixa do imobilizado indicadas, sem levar em conta quaisquer implicações de ordem tributária e sem ajustes a valor presente, o ativo da empresa aumentará em:
R$10.000,00.
R$40.000,00.
R$90.000,00.
R$110.000,00.
O saldo final da conta “Caixa” é de
$30.630
$30.130
$30.030
$29.630
$28.930
Uma sociedade empresária recebeu em tesouraria, para depósito em 48 horas, um cheque no valor de R$15.000,00, para quitação de uma duplicata no mesmo valor.
Assinale a alternativa que apresenta o CORRETO registro desse recebimento:
DÉBITO Duplicatas a Receber
CRÉDITO Caixa
DÉBITO Duplicatas a Receber
CRÉDITO Banco conta Movimento
DÉBITO Banco conta Movimento
CRÉDITO Duplicatas a Receber
DÉBITO Caixa
CRÉDITO Duplicatas a Receber
O boletim de caixa é um instrumento essencial para a gestão do fluxo financeiro, seja nas entidades pequenas, médias ou grandes. Avalie as afirmações a seguir:
I. A desvantagem do boletim de caixa é que incentiva a indisciplina do(s) gestor(es) da área financeira da entidade, pois induz a situações financeiras positivas que, na pratica, não existem.
II. O registro dos valores no boletim de caixa deve obedecer, exclusivamente, ao regime de competência.
III. Por ser uma atividade sempre altamente complexa, os registros no boletim de caixa devem ser feitos, preferencialmente, por entidade terceirizada.
Pode-se afirmar que:
todas estão corretas.
apenas uma esta correta.
apenas I e II estão corretas.
apenas II e III estão corretas.
todas estão incorretas.
O subgrupo Disponibilidades faz parte do grupo Ativo Circulante. Nesse subgrupo são encontradas as contas com liquidez mais imediata à disposição da entidade. São contas que compõem o subgrupo disponibilidades, EXCETO:
Caixa.
Aplicações de Liquidez Imediata.
Numerário em Trânsito.
Duplicatas a Receber.
Determinada empresa comercial tinha o seguinte saldo nas contas abaixo, na data base 31/12/20X3 (encerramento do período 20X3):
• Dinheiro em caixa: $3.500
• Conta corrente, Banco XPTO: $4.000 positivo
• Conta corrente, Banco ABC: $5.500 negativo (saldo virado, utilizando o limite do cheque especial)
• Contas a receber de clientes: $59.400
Sabe-se que
• o saldo bancário a descoberto é exigível contra apresentação e forma parte integral da administração do caixa dessa entidade;
• o contas a receber é composto por títulos: (I) vencidos = $6.000; (II) a vencer em 30 dias = $28.000; (III) a vencer entre 30 dias e 90 dias = $16.400; (IV) a vencer após 90 dias = $9.000.
Determine o saldo final de “caixa e equivalente de caixa” que a entidade apresentaria na Demonstração dos Fluxos de Caixa relativa ao período encerrado em 31/12/20X3:
$61.400
$8.000
$7.500
$13.500
$2.000
A empresa pode melhorar os resultados financeiros, gerenciando adequadamente o ciclo de caixa. Escolha abaixo a estratégia que possibilite melhorar o ciclo de caixa.
Diminuir o float de compensação.
Aumentar o prazo de estocagem.
Diminuir o prazo médio de pagamentos.
Aumentar o prazo de recebimento.
Diminuir o volume de recursos em caixa.
Uma das mais importantes funções do assistente financeiro é assegurar o equilíbrio financeiro da empresa, coordenando eficazmente as atividades de compras, estocagem e vendas. Dentre as opções abaixo, qual instrumento tem a finalidade de apresentar, com antecedência, a provável situação financeira futura da empresa?
Balanço Patrimonial.
Demonstrativo de Resultado do Exercício.
Orçamento de Investimentos.
Orçamento de Caixa.
Orçamento de Vendas.
A Cia. Prevenida S.A. apresentou seu orçamento de vendas para o 1o trimestre de 2010.
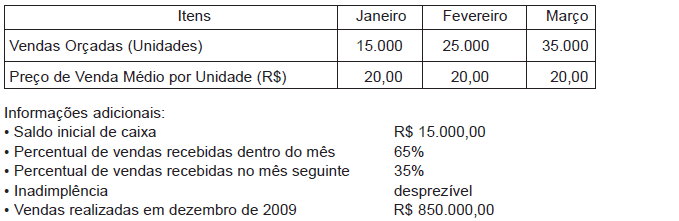
Considerando exclusivamente as informações acima, o total de entradas de caixa previsto para o 1o trimestre de 2010, em reais, é
975.000,00
1.122.500,00
1.500.000,00
1.552.500,00
1.695.000,00
São equivalentes de caixa
as aquisições e as vendas de ativos de longo prazo e outros investimentos.
o numerário em espécie e os depósitos bancários disponíveis para utilização imediata.
as entradas e saídas de caixa de aplicações financeiras e créditos de curto prazo.
as operações à vista, que resultam em mudanças no tamanho e na composição do capital próprio.
as aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis, e pouco risco de mudança de valor.
A conta bancos conta movimento representa um direito da empresa junto ao banco depositário; logo, essa conta faz parte do ativo.
Com relação à conta Caixa é correto afirmar que, ao final de março, o saldo da Conta:
permaneceu inalterado.
diminuiu em R$ 350.000,00.
diminuiu em R$ 345.000,00.
diminuiu em R$ 305.000,00.
diminuiu em R$ 327.000,00.



