







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nas Demonstrações Contábeis projetadas, da São Paulo, o valor de caixa gerado das operações será o montante de R$
712.000.
849.700.
1.274.520.
1.368.800.
1.414.800.
O saldo da conta caixa, em 31/1/1991, era de R$ 15.000,00, porque houve integralização em dinheiro nesse mesmo valor.
Acatando a sugestão do consultor, a empresa conseguirá depositar os cheques no banco em dois dias e meio.
O valor da disponibilidade é de R$ 28.000,00 porque é composta somente pela conta bancos.
Assinale a opção correspondente à diferença encontrada ao apurar o saldo do disponível pelo que foi orçado e pelo que foi realizado.
O valor do excesso ou insuficiência de caixa no final do semestre foi de
R$ 212.500,00.
R$ 190.000,00.
R$ 117.000,00.
R$ 165.000,00.
No dia 10.04.2007, uma empresa efetuou uma operação de desconto no Banco Santos, negociando duas duplicatas, uma de nº 500, no valor de R$ 40.000,00, vencível em 30.04.2007 e outra de nº 800, no valor de R$ 70.000,00, vencível em 20.05.2007. O banco cobrou juros de 3% referentes ao mês de abril e 5% (já capitalizado) referentes ao mês de maio. Na data dessa operação, a contabilidade registrou uma disponibilidade bancária de:
R$ 103.200,00, uma despesa com juros de R$ 6.800,00 e uma obrigação de R$ 110.000,00.
R$ 110.000,00, uma despesa com juros de R$ 6.800,00 e uma obrigação de R$ 116.800,00.
R$ 103.200,00, uma despesa com juros de R$ 3.300,00, uma provisão de juros a apropriar R$ 3.500,00 e uma obrigação de R$ 110.000,00.
R$ 110.000,00, uma despesa com juros de R$ 3.300,00, uma provisão de juros a apropriar R$ 3.500,00 e uma obrigação de R$ 116.800,00.
O saldo da conta corrente da entidade auditada no Banco Mineiro do Sul S/A em 31.12.2005 era de R$ 158.000,00, credor. Na mesma data, o saldo da mesma conta corrente na escrituração contábil da companhia era de R$ 136.000,00, devedor. No procedimento de conciliação bancária, nessa mesma data, o auditor constatou que
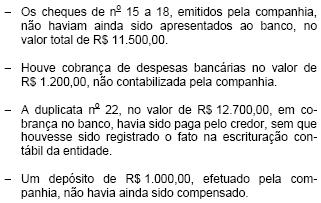
Efetuados os ajustes correspondentes, o valor correto do saldo da conta corrente bancária da entidade é de, em R$:
Na conferência física de numerário na tesouraria de uma entidade, verificou-se que a importância ali existente montava a R$ 500,00, enquanto o saldo contábil da conta Caixa era de R$ 800,00, devedor. A explicação adequada para justificar essa divergência de valores é:
omissão de escrituração de compras realizadas à vista no valor de R$ 150,00.
escrituração de desconto de duplicatas de R$ 300,00 efetuado em duplicidade.
omissão de escrituração de vendas realizadas à vista no valor de R$ 300,00.
falta de escrituração de um cheque emitido para suprimento de caixa no valor de R$ 300,00.
escrituração incorreta de uma nota de compra de R$ 150,00 como sendo de venda.
A conta disponibilidades poderá apresentar o saldo acumulado de banco e caixa. As informações do balancete demonstram um ativo circulante superior a R$ 169.000,00.
O saldo da conta Banco Conta Movimento em 31.12.2003 era de:
11.220
13.350
16.020
18.150
A segregação de funções é um dos procedimentos de atividades de controle para resguardar que as diretrizes da administração sejam seguidas. Indique qual das funções a seguir, estaria atendendo ao procedimento de segregação de funções, no processo de recebimentos de caixa, se acumulada sob responsabilidade do mesmo indivíduo.
a distribuição de lucros dentro das disponibilidades de caixa.
Você está analisando o extrato bancário emitido pelo Banco do Comércio S/A, relativo à conta corrente de sua empresa naquele banco e verifica que há um movimento a débito no valor de R$ 25.600,00 e a crédito, no valor de R$ 23.200,00, o que resulta em um saldo devedor de R$ 2.400,00.
a empresa emitiu cheques dessa conta em valores superiores aos depósitos efetuados.
a empresa ainda tem depósitos no valor de R$ 2.400,00.
no balanço patrimonial da empresa, a referida conta será somada às contas do ativo.
o saldo de R$ 2.400,00 nessa conta representa uma aplicação de recursos.
a situação descrita é impossível de acontecer.
O saldo de uma conta é apurado pela diferença entre a soma dos débitos e a dos créditos nela efetuados. Uma conta apresentará saldo credor se o somatório de créditos for maior que o dos débitos. A conta caixa não poderá ter o somatório de créditos maior que o de débitos, o que se justifica pela existência física de dinheiro.
Jorge pode assegurar a seus superiores que todos os registros efetuados pelo banco constarão dos registros da contabilidade, pois, no processo de conciliação bancária, podem ocorrer registros efetuados pela empresa que não aparecem no extrato bancário, mas o contrário jamais ocorre.
O saldo credor na conta corrente de banco é representado pelo título contábil banco conta movimento — na contabilidade, o saldo credor no banco corresponde ao diferencial entre os créditos e os débitos na conta banco conta movimento. Nesse caso, o somatório dos créditos é superior ao dos débitos.
Um cheque emitido pela empresa corresponderá a um débito no extrato bancário dessa empresa.
Considere que, ao final da primeira quinzena, Heitor apresentou comprovantes de diversos itens de despesas, todos previstos e dentro do valor estipulado, no total de R$ 1.300,00. Nessa situação, haverá redução do disponível em R$ 1.300,00.
A prestação de contas, na primeira quinzena, com apresentação de itens de despesas segregáveis, previstos e dentro do valor estipulado, e sem alteração do valor fixado para o fundo de caixa, poderá ser registrada pela contabilidade por meio de uma partida dobrada de segunda fórmula.



