







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As demonstrações financeiras
apresentam periodicamente aos interessados, de maneira resumida e ordenada, os dados coletados pela contabilidade.
representam a técnica contábil que reúne os principais instrumentos de controle das contas da empresa.
demonstram exclusivamente os financiamentos concedidos e/ou tomados pela empresa em um determinado período.
explicitam os recursos contábeis utilizados pelos gestores da empresa para arrecadar e empregar os financiamentos obtidos em determinado período.
As companhias devem avaliar seus investimentos em sociedades coligadas e controladas e elaborar suas demonstrações financeiras de modo consolidado, desde que se trate de investimentos realizados em outras sociedades que façam parte de um mesmo grupo ou que estejam sob controle comum.
As demonstrações contábeis estão relacionadas à contabilidade financeira e objetivam mensurar e comunicar fenômenos econômicos.
As demonstrações financeiras devem registrar a destinação dos lucros segundo a proposta do conselho fiscal, no pressuposto de sua aprovação pela assembleia-geral.
Complete as lacunas abaixo e assinale a alternativa que dá sentido correto ao parágrafo: O fluxo apresenta o movimento de estoque de uma organização cujo registro é relatado no(a) __________. No momento das Vendas, a saída das mercadorias produz um impacto nas vendas¸ relatado no(a) ____________. O resultado encontrado do impacto do Custo das Mercadorias Vendidas sobre as Receitas é o(a) ______________.
Balanço Patrimonial – Demonstração de Resultados do Exercício – Margem Bruta
Demonstração de Origens e Aplicações – Balanço Patrimonial – Margem Bruta
Balanço Patrimonial – Demonstração de Resultados do Exercício – Margem Líquida
Demonstração de Fluxo de Caixa – Demonstração de Resultados do Exercício– Margem Líquida
Demonstração de Fluxo de Caixa – Demonstração de Mutações do Patrimônio Líquido – Lucro Bruto
A indústria de artefatos EXE produzirá o artigo “M”, utilizando um dos processos de produção constantes da tabela abaixo:
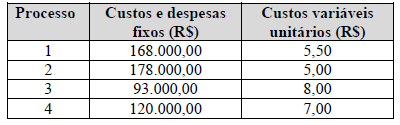
Tendo recebido uma encomenda de 20.000 unidades, a alternativa de produção mais econômica (de menor custo) será através da utilização do processo:
Com relação à Declaração Comprobatória de Percepção de Rendimentos – DECORE, assinale a alternativa correta.
A DECORE deverá ter por base documentos autênticos, não sendo, no entanto, necessário especificá-los na Declaração.
Seu objetivo é fazer prova de informações sobre percepção de rendimentos de pessoas físicas que atuam na condição exclusiva de autônomo.
A DECORE deve ser emitida em duas vias, sendo a primeira destinada ao beneficiário e a segunda entregue para arquivo ao Conselho de jurisdição do profissional contábil.
Quando a emissão da DECORE decorrer da retirada de pró-labore poderá ter como documento hábil comprobatório a escrituração em Diário.
Quando a emissão da DECORE decorrer da distribuição de lucros poderá ter como documento hábil comprobatório o DARF do Imposto de Renda Pessoa Física.
Para a elaboração das demonstrações contábeis em moeda estrangeira, os itens monetários em moeda estrangeira devem ser convertidos, utilizando-se da taxa da data de fechamento do balanço.
Para a elaboração das demonstrações contábeis consolidadas deverão ser incluídos no resultado os encargos de tributos correspondentes ao lucro, mesmo advindos de resultados ainda não realizados.
Para fins de elaboração de demonstrações contábeis em moeda de poder aquisitivo constante, trata-se de conta patrimonial que representa um item NÃO monetário de uma companhia:
máquinas e equipamentos.
capital social integralizado.
aplicações financeiras de longo prazo.
duplicatas a receber.
fornecedores.
Antes de qualquer participação, deve ser deduzido do resultado apurado no exercício o montante referente a prejuízos acumulados e à provisão para o imposto sobre a renda. Caso ocorra prejuízo no exercício, este prejuízo será obrigatoriamente absorvido pelo saldo de reservas de lucros e, caso ainda exista saldo negativo remanescente, pela reserva legal, nessa ordem.
A empresa de Jorge é obrigada a divulgar, em valores nominais, as demonstrações de exercícios comparados, visando, com isso, viabilizar a análise da evolução patrimonial de um exercício para o outro.
A conversão de demonstrações contábeis em moeda estrangeira busca a adequação das demonstrações às normas do país de destino ou a evidenciação das demonstrações em moeda considerada de pouca oscilação cambial (moeda forte).
Uma companhia não pode, nem por determinação estatutária, levantar balanços semestrais.
De acordo com o Prof. José Pereira da Silva, as principais limitações das fórmulas utilizadas nos cálculos do prazo médio de pagamento das compras são, EXCETO:
Aspectos de sazonalidades.
Atrasos nos pagamentos aos fornecedores.
A evolução dos elementos que formam as demonstrações contábeis.
Eventuais fornecedores com créditos não registrados.
Das demonstrações financeiras consolidadas serão excluídas as participações de uma sociedade em outra; os saldos de quaisquer contas entre essas sociedades; e as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo dos estoques e do ativo permanente que corresponderem a resultados, ainda não-realizados, de negócios entre as sociedades.
Os saldos finais resultantes da existência de contratos de mútuo, acordados por companhias pertencentes ao mesmo grupo, são:
registrados como realizável a longo prazo apenas se corresponderem a repasses de recursos financeiros da investidora para a investida.
reconhecidos isoladamente se essa operação for realizada somente entre empresas com investimentos relevantes.
contabilizados como conta retificadora de Participações Societárias quando se tratar de empresas coligadas.
anulados por ocasião da elaboração das demonstrações contábeis consolidadas do grupo.
evidenciados apenas nas notas explicativas da companhia investidora se a operação for realizada com controladas.
Na elaboração das demonstrações financeiras em moeda de poder aquisitivo constante, só se admite uma data de referência para a apresentação dos valores patrimoniais e de resultado.



