







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2015, a Sociedade Empresária apurou e elaborou o seu Balanço Patrimonial conforme apresentado a seguir:
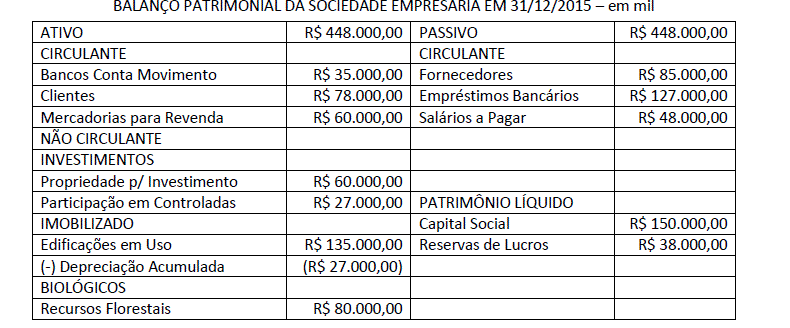
Durante o exercício social de 2016, foram registradas as seguintes operações em sua contabilidade:
1 – Aquisição de mercadorias para revenda no valor total de R$ 820.000,00, com incidência de ICMS de 18% incluído na NF;
2 – Venda de mercadorias no valor total de R$ 1.260.000,00, com incidência de ICMS de 12% incluído na NF ao Custo de 70% do estoque de mercadoria para Revenda;
3 – Incorreu em Despesas Comerciais e de Vendas no valor total de R$ 23.000,00;
4 – Incorreu em Despesas Administrativas e de Pessoal no valor total de R$ 48.000,00;
5 – Registrou Ganhos por Equivalência Patrimonial no valor total de R$ 8.000,00;
6 – Apurou resultado positivo de operações descontinuadas no valor de R$ 18.000,00 líquido dos tributos;
7 – Arcou com encargos financeiros no valor total de R$ 11.000,00;
8 – Realizou ganhos financeiros com recebimento de clientes no valor total de R$ 26.000,00;
9 – Apurou Imposto de Renda e CLL sobre o lucro no valor de R$ 82.000,00.
De acordo com as informações apresentadas anteriormente, o Resultado Líquido das Operações Continuadas divulgado na Demonstração do Resultado elaborada em 31/12/2016, segundo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é de:
R$ 466.120,00
R$ 566.120,00
R$ 596.120,00
R$ 484.120,00
“Art. 176. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício”.
(Lei nº. 6.404, de 15 de dezembro de 1976).
Considerando o disposto na Lei nº. 6.404/76, em relação às demonstrações financeiras, assinale a afirmativa correta.
Dentre as demonstrações financeiras que devem ser elaboradas, incluem-se o balanço patrimonial, a demonstração do resultado do exercício e a demonstração dos lucros ou prejuízos acumulados.
As demonstrações de cada exercício serão publicadas com a indicação dos valores previstos das demonstrações do exercício posterior.
Em caso de companhia fechada, além dos demais demonstrativos, é obrigatória a elaboração e divulgação da demonstração do valor adicionado.
Nas demonstrações, as contas semelhantes não poderão ser agrupadas, assim como os pequenos saldos não poderão ser agregados, independentemente de sua natureza.
As demonstrações financeiras não deverão registrar a destinação dos lucros segundo a proposta dos órgãos da administração, sendo para tal, necessária apenas a aprovação pela assembleia-geral.
Considerando o CPC 26 (R1) - Apresentação das demonstrações contábeis e o disposto na Lei nº 6.404/1976, é correto afirmar:
No balanço patrimonial, o referido pronunciamento prescreve a ordem ou o formato em que as contas dessa demonstração contábil devem seguir, visto que a Lei nº 6.404/1976 se isenta desse assunto.
As despesas na demonstração do resultado do exercício podem ser agregadas por ordem de exigibilidade, por natureza, ou por função.
O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações (ou quotas) em tesouraria, os prejuízos acumulados e as demais contas exigidas pelos Pronunciamentos Técnicos emitidos pelo CPC.
A entidade brasileira que for divulgar o seu resultado do exercício e o resultado abrangente pode escolher entre a divulgação em demonstrações separadas (demonstração do resultado do exercício e demonstração do resultado abrangente) ou em demonstração única conjunta.
As únicas demonstrações de divulgação obrigatória a todas as empresas prevista na Lei nº 6.404/1976 são: o Balanço Patrimonial, a Demonstração do Resultado do Exercício, a Demonstração dos Fluxos de Caixa e a Demonstração do Valor Adicionado, visto que essas são as demonstrações contábeis primárias definidas pelo CPC.
Segundo dispõe a Lei no 6.404/76, ao final de cada exercício social, a diretoria deverá elaborar, com base na escrituração mercantil da companhia, determinadas demonstrações financeiras, que deverão exprimir, com clareza, a situação do patrimônio da companhia e as mutações ocorridas no exercício.
Sobre as referidas demonstrações, assinale a afirmativa correta.
Nas demonstrações, as contas semelhantes poderão ser agrupadas, mas os pequenos saldos não poderão ser agregados, sendo autorizada a utilização de designações genéricas, como “diversas contas” ou “contas-correntes”.
As demonstrações de cada exercício serão publicadas com a indicação dos valores correspondentes das demonstrações do exercício anterior.
O balanço Patrimonial e a demonstração dos fluxos de caixa são espécies de demonstrações financeiras a serem apresentadas semestralmente; sendo que a demonstração do valor adicionado deve ser apresentada em caso de companhia fechada.
As demonstrações serão complementadas por notas explicativas, as quais não devem fornecer informações adicionais, ainda que não indicadas nas próprias demonstrações financeiras.
As demonstrações financeiras registrarão os prejuízos a serem computados a cada trimestre, segundo a proposta do órgão colegiado, no pressuposto de sua aprovação por uma assembleia especial.
Determinada análise efetuada no balanço patrimonial e na demonstração de resultados tem por objetivo avaliar a relação entre as contas de uma única demonstração contábil. O tipo de análise a ser aplicada é denominada:
horizontal.
liquidez.
vertical.
rentabilidade.
endividamento.
A Análise das Demonstrações Contábeis tem por objetivo observar e confrontar os elementos patrimoniais e os resultados das operações, visando ao conhecimento minucioso de sua composição qualitativa e de sua expressão quantitativa, contando com a opção de alguns métodos. Sobre os métodos de análise de demonstrações contábeis, assinale a alternativa correta.
Método de percentagens horizontais, consiste no relacionamento dos valores das contas de cada grupo com montante do respectivo grupo, bem como do montante de cada grupo com o total.
Método de índices, estudo sistêmico do comportamento da instituição pelo estabelecimento de ratios, em meio uma razão entre duas ou mais quantidades monetárias ou físicas, apresentando uma como denominador e outra como numerador da razão.
Método de percentagens verticais, apura-se o percentual de crescimento ou declínio de valores de uma mesma conta ou grupo de contas, entre duas datas ou períodos considerados.
Método das diferenças absolutas, comparação entre apenas uma situação de cada vez, mediante apuração das diferenças absolutas entre valores monetários de uma mesma conta ou grupo, de uma data para outra, sendo insuficiente em regimes inflacionários.
Assinale a alternativa correta sobre a Cia. XYZ no período.
Adquiriu investimentos permanentes no valor de R$ 25.000,00.
Não integralizou capital em dinheiro no período.
Pagou R$ 99.456,00 em dividendos.
Recebeu R$ 50.000,00 em dividendos.
Vendeu propriedades por R$ 280.000,00.
Os elementos são as estruturas básicas a partir das quais as demonstrações contábeis são elaboradas.
Com relação aos elementos das demonstrações contábeis, considere as afirmativas a seguir.
I. Ao avaliar se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência e realidade econômica e não apenas para sua forma legal.
II. Os atributos de conversibilidade e exigibilidade são a base para a separação dos elementos patrimoniais do setor público em circulante e não circulante.
III. O patrimônio público é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
Está(ão) incorreta(s) a(s) afirmativa(s)
III, apenas.
II, apenas.
II e III, apenas.
I e II, apenas.
São exemplos de transações que devem ser divulgadas, se feitas com a parte relacionada, EXCETO:
Adiantamento a empregados e prestadores de serviços.
Compras ou vendas de propriedades e outros ativos.
Prestação ou recebimento de serviços.
Arrendamentos.
Transferências de pesquisa e desenvolvimento.
Proposto nas Normas Brasileira de Contabilidade, apresentação das Demonstrações Contábeis. Quando a apresentação ou a classificação de itens nas demonstrações contábeis forem modificadas, os montantes apresentados para fins comparativos devem ser reclassificados, a menos que a reclassificação seja impraticável. Quando os montantes apresentados para fins comparativos são reclassificados, a entidade deve divulgar: Analise as afirmativas abaixo a respeito do contexto acima:
I- a natureza da reclassificação.
II- a razão para não reclassificar os montantes.
III- o montante de cada item ou classe de itens que foi reclassificado.
IV- a natureza dos ajustes que teriam sido feitos se os montantes tivessem sido reclassificados.
V- a razão para a reclassificação.
Estão CORRETAS as afirmativas:
Apenas I, II. IV e V.
Apenas II, III e V.
Apenas I, III e V.
Nenhuma das alternativas.
Considerando somente o Comitê de Pronunciamentos Contábeis (CPC) 26 – Apresentação das Demonstrações Contábeis, analise as seguintes assertivas:
I. Quando da elaboração das demonstrações contábeis, a administração deve fazer a avaliação da capacidade da entidade continuar em operação no futuro previsível. As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade, a menos que a administração tenha intenção de liquidar a entidade ou cessar seus negócios, ou ainda não possua uma alternativa realista senão a descontinuidade de suas atividades.
II. Notas explicativas contêm informação adicional em relação à apresentada nas demonstrações contábeis. As notas explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nessas demonstrações e informações acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
III. Outros resultados abrangentes compreendem itens de receita e despesa (incluindo ajustes de reclassificação) que não são reconhecidos na demonstração do resultado como requerido ou permitido pelos Pronunciamentos, Interpretações e Orientações emitidos pelo CPC.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e III.
I, II e III.
Com relação a NBC TSP 11 – Apresentação das Demonstrações Contábeis, analise as proposições a seguir, de modo a classificá-las em verdadeiras (V) ou falsas (F):
( ) As demonstrações elencadas nesta norma podem ter outras nomenclaturas definidas, conforme normas específicas ou de acordo com a legislação aplicável, mas, em qualquer caso, devem evidenciar as informações, conforme os dispositivos desta norma e das demais NBCs TSP, bem como observar a estrutura mínima referida no anexo desta norma.
( ) Ativos, passivos, receitas e despesas devem ser compensados, exceto quando exigido ou permitido por NBC TSP.
( ) Esta norma utiliza o termo “ativo não circulante” para incluir ativos tangíveis, ativos intangíveis e ativos financeiros de longo prazo. Não se proíbe o uso de descrições alternativas, contanto que seu significado seja claro.
A sequência CORRETA de preenchimento dos parênteses é:
F, V e V.
V, V e V.
F, V e F.
F, F e F.
V, F e V.
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, é CORRETO afirmar que:
A entidade pode retificar políticas contábeis inadequadas por meio da divulgação das políticas contábeis utilizadas ou por meio de notas explicativas ou qualquer outra divulgação explicativa.
Resultado abrangente é a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que são derivados de transações com os sócios na sua qualidade de proprietários.
Ativos e passivos ou receitas e despesas não devem ser compensados, exceto quando exigido ou permitido por norma, interpretação ou comunicado técnico.
A mensuração de ativos líquidos de provisões relacionadas, por exemplo, a de obsolescência nos estoques ou a de créditos de liquidação duvidosa nas contas a receber de clientes é considerada compensação.
O ativo circulante deve ser subdividido em realizável a longo prazo, investimentos, imobilizado e intangível.
A ampla divulgação dos demonstrativos contábeis é um requisito essencial para a eficácia do trabalho dos contabilistas.
De acordo com a legislação vigente, o valor do lucro por cada ação do capital social das companhias é informado, ao final de cada exercício social, na demonstração contábil:
Assinale a alternativa correta com relação ao Balanço Patrimonial.
Os ativos não circulantes incluem ativos que são vendidos, consumidos ou realizados como parte do ciclo operacional normal, mesmo quando não se espera que sejam realizados no período de até doze meses após a data das demonstrações contábeis.
O ativo deve ser classificado como circulante quando deve ser pago no período de até doze meses após a data das demonstrações contábeis.
Outros passivos circulantes não são pagos como parte do ciclo operacional normal, mas têm sua liquidação prevista para o período de até doze meses após a data das demonstrações contábeis.
O passivo deve ser classificado como não circulante quando seja pago durante o ciclo operacional normal da entidade.
O balanço demonstra os movimentos do exercício financeiro, isto é, o somatório das operações realizadas ao longo do exercício e não os saldos das contas.
As demonstrações contábeis retratam os efeitos financeiros e não financeiros das transações e outros eventos ao agrupá-los em classes amplas que compartilham características econômicas comuns. Essas classes amplas são denominadas
patrimônio líquido.
recursos financeiros.
fluxos de caixa.
elementos das demonstrações contábeis.
benefícios econômicos.
As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. Pode-se afirmar que é(são) objetivo(s) das demonstrações contábeis:
I - Proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade.
II - Averiguar a exatidão e atestar a confidencialidade dos registros contábeis no que se refere aos eventos que alteram o patrimônio.
III - Garantir a utilização de ferramentas gerenciais e obstar o acesso dos usuários a um sistema de informações confiável e tempestivo.
IV - Apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.
Apenas I e II.
Apenas I e III.
Apenas I e IV.
Apenas I.
Quais os componentes do conjunto completo das demonstrações contábeis.
Balanço patrimonial, demonstração resultado, demonstração dos lucros e prejuízos acumulados , demonstração dos fluxos de caixa, demonstração do valor adicionado e notas explicativas.
Balanço patrimonial demonstração fluxo de caixa e notas explicativas.
Balanço patrimonial, demonstração resultado, demonstração dos lucros e prejuízos acumulados, demonstração dos fluxos de caixa e notas explicativas
nenhumas das alternativas.
Sobre as demonstrações contábeis, pode-se afirmar que:
A entidade deve elaborar todas as suas demonstrações contábeis utilizando-se do regime de competência
O conjunto completo das demonstrações contábeis deve ser apresentado, pelo menos, trimestralmente (inclusive informação comparativa)
Quando um ativo puder ser identificável, controlável e gerador de benefícios econômicos futuros, ou serviços potenciais, deve ser submetido à investigação constante
Ativos e passivos ou receitas e despesas podem ser compensados, quando exigido ou permitido por norma, interpretação ou comunicado técnico



