







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O detalhamento da remuneração de capitais de terceiros, um dos componentes da distribuição da riqueza apresentada na DVA, evidencia os juros, inclusive os valores que tenham sido capitalizados no período; os aluguéis, inclusive as despesas com arrendamento operacional pagos ou creditados a terceiros; e outras remunerações, tais como royalties, franquia e direitos autorais, ainda que originadas de capital intelectual.
As demonstrações financeiras necessárias para as sociedades por ações são o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício e a demonstração dos fluxos de caixa. Se a companhia for caracterizada como uma companhia aberta, ela deve, ainda, apurar a demonstração do valor adicionado.
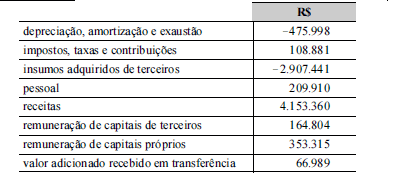
Considerando as informações da tabela acima, levantadas para a elaboração da demonstração do valor adicionado de determinada empresa no ano de 2009, assinale a opção correta.
O valor adicionado líquido no período é superior ao valor adicionado a distribuir.
O valor adicionado bruto é maior que R$ 1.300.000,00.
O valor adicionado a distribuir é superior a R$ 900.000,00.
O valor adicionado distribuído pela empresa é inferior a R$ 550.000,00.
O valor adicionado líquido produzido pela empresa é superior a R$ 750.000,00.
Acerca da elaboração de demonstrações contábeis pela legislação societária e pelos princípios fundamentais de Contabilidade, assinale a alternativa incorreta.
De acordo com a Lei n.° 6.404/1976, ao fim de ca da exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, entre outras demonstrações contábeis, o balanço patrimonial e, posteriormente, irá publicá-lo juntamente com as demais demonstrações contábeis.
Na demonstração do resultado do exercício (DRE), as receitas e despesas apresentadas lá figuram porque seus fatos geradores ocorreram, independentemente de ter havido pagamento ou recebimento, ou seja, de acordo com o regime de competência.
As demonstrações contábeis de cada exercício serão publicadas com a indicação dos valores correspondentes das demonstrações do exercício anterior.
O resultado apurado pelo regime de caixa pode ser diferente do resultado apurado pelo regime de competência. Por exemplo, a empresa pode apurar lucro financeiro (apresentado na DRE) e prejuízo econômico (evidenciado na demonstração dos fluxos de caixa).
Nas demonstrações contábeis, as contas semelhantes poderão ser agrupadas, e os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo.
Os critérios de avaliação dos elementos patrimoniais e os efeitos, positivos ou negativos, de mudanças de critérios de avaliação são exemplos de conteúdo informacional constante no(a):
Demonstração das Variações do Patrimônio Líquido;
Conjunto das Notas Explicativas;
Demonstração de Lucros ou Prejuízos Acumulados;
Relatório de Gestão;
Demonstração de Origens e Aplicações de Recursos.
A reclassificação ou a padronização das demonstrações contábeis visa minimizar os efeitos das diferenças decorrentes dos critérios adotados por várias empresas na apresentação das referidas demonstrações. Nesse sentido, para fins de análise econômico-financeira, os especialistas costumam
indicar, no ativo, o valor líquido das duplicatas a receber, ou seja, após a dedução dos títulos descontados.
embutir os encargos de depreciação no custo dos produtos vendidos.
destacar o lucro operacional representado pela sigla ebitda, que é o lucro antes dos juros e impostos, e acrescido da depreciação.
fundir os valores tangíveis e intangíveis quando integrarem o imobilizado.
demonstrar a provisão para créditos de liquidação duvidosa por seu acréscimo líquido.
A elaboração e a divulgação das demonstrações contábeis consolidadas são obrigatórias para
as companhias abertas, desde que seus investimentos em controladas representem 30% ou mais de seu ativo.
o grupo de sociedades, desde que a sociedade de comando tenha a forma de companhia.
as companhias fechadas, quando tiverem investimentos em controladas.
as pessoas jurídicas tributadas com base no lucro real que tenham quaisquer participações em outras sociedades.
as empresas cujas participações ultrapassem R$ 2 milhões na data do balanço.
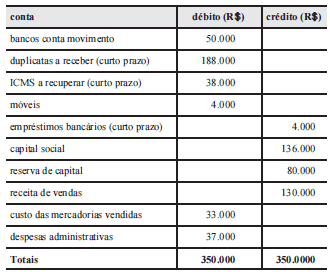
Com base no balancete de verificação de determinada empresa, levantado em 31/12/20X1 e mostrado acima, e na apuração do balanço patrimonial e na demonstração do resultado do exercício (DRE), assinale a opção correta.
No balanço patrimonial, o valor do ativo circulante é de R$ 276.000,00.
O passivo não circulante, no balanço patrimonial, evidencia o valor total de R$ 3.500,00.
O valor total do patrimônio líquido é de R$ 216.000,00.
O saldo da conta reserva de lucros é de R$ 140.000,00.
A DRE evidencia que o valor do lucro bruto é de R$ 60.000,00.
A demonstração dos lucros e dos prejuízos acumulados, a do resultado do exercício, a dos fluxos de caixa, a do valor adicionado e o balanço patrimonial são obrigatórios para todas as sociedades anônimas que, na data do balanço, tenham patrimônio líquido superior a R$ 2,0 milhões.
Os elementos cuja inserção no balancete é obrigatória não incluem a
identificação da entidade.
data a que se refere o balancete.
identificação do contador responsável pela elaboração do balancete.
abrangência do balancete.
identificação das contas e dos respectivos grupos.
Acerca da consolidação das demonstrações financeiras, assinale a opção correta.
As demonstrações consolidadas não devem ser publicadas em conjunto com as demonstrações financeiras da sociedade de comando.
Os administradores de um grupo de sociedades podem ter sua remuneração rateada entre as diversas sociedades do grupo.
Em nenhuma hipótese, podem ser classificadas como sociedades de comando as investidoras que não tiverem a preponderância nas deliberações sociais e o poder de eleger ou destituir seus administradores.
Sociedades em que haja efetiva e clara evidência de realização de venda por parte da investidora podem ser excluídas das demonstrações consolidadas, ainda que suas operações sejam de natureza diversa das operações da investidora.
Os encargos de tributos correspondentes ao lucro não realizado devem constar nas contas de resultado das demonstrações consolidadas.
As Notas Explicativas devem indicar
as espécies e classes das ações, quando correspondentes ao capital ordinário, e as garantias prestadas a terceiros sempre que estas representarem 50% do passivo total.
o aumento de valor de elementos do ativo resultante de novas avaliações e todos os investimentos em outras sociedades independentemente da relevância dos mesmos.
o número, as espécies e as classes das ações do capital social e o aumento de valor de elementos do ativo resultante de novas avaliações.
as garantias prestadas a terceiros sempre que estas representarem 50% do passivo total e o aumento de valor de elementos do ativo resultante de novas avaliações.
todos os investimentos em outras sociedades, independentemente da relevância dos mesmos, o número, as espécies e classes das ações correspondentes ao capital ordinário.
O procedimento de encerrar todas as contas de receitas e de despesas, normalmente, é efetuado uma vez por ano, no encerramento do exercício social.
O Balancete de Verificação da Empresa Cardoso em 31-12-x8 apresentava saldos das seguintes contas ( em R$ mil ) Bancos 10; Clientes 20; Capital a Realizar 50; Capital 100; Salários a Pagar 10; Caixa 15; Mercadorias 40; Empréstimos obtidos 40; Prejuízos acumulados 20; Fornecedores 5.
Os valores encontrados para o Balancete de Verificação e o Patrimônio Líquido foram de:
Balancete de Verificação 165 e Patrimônio Líquido 55.
Balancete de Verificação 185 e Patrimônio Líquido 65.
Balancete de Verificação 150 e Patrimônio Líquido 35.
Balancete de Verificação 95 e Patrimônio Líquido 45.
Balancete de Verificação 155 e Patrimônio Líquido 30.
Em 2008, o ingresso de caixa gerado pelos clientes foi, em R$,
71.500,00
71.200,00
70.000,00
69.300,00
69.000,00
Ao se elaborar as demonstrações financeiras consolidadas, deverá ser excluída a participação dos acionistas não controladores no patrimônio líquido e no lucro do exercício, que será destacada, respectivamente, no balanço patrimonial e na demonstração do resultado do exercício.
Ao final de cada exercício social, a diretoria fará elaborar o Balanço Patrimonial, a Demonstração de Resultados do Exercício e mais as seguintes demonstrações:
de Lucros e Prejuízos Acumulados, de Fluxo de Caixa e do Valor Adicionado para todo e qualquer tipo de Sociedade Anônima;
das Mutações do Patrimônio Líquido, de Fluxo de Caixa e do Valor Adicionado para todo e qualquer tipo de Sociedade Anônima;
Lucros e Prejuizos acumulados, de Origem e Aplicação de recursos e do Valor Adicionado para todo e qualquer tipo de Sociedade Anônima;
das Mutações do Patrimônio Líquido e de Origens e Aplicações de Recursos para todo e qualquer tipo de Sociedade Anônima.
Compete ao Conselho Fiscal de uma entidade
escolher, contratar e destituir os auditores independentes da companhia.
examinar as demonstrações financeiras do exercício social e sobre elas opinar.
exclusivamente convocar a Assembléia Geral Ordinária.
eleger e destituir os diretores da companhia e fixarlhes as atribuições.
autorizar a prestação de garantias a obrigações de terceiros.
A legislação vigente inseriu o conceito de valor justo (fair value), para a mensuração de ativos antes de sua evidenciação nas demonstrações contábeis. Assinale a opção correta acerca do valor justo.
O preço histórico pago, referente à data de aquisição, das matérias-primas e dos bens em almoxarifado é considerado valor justo.
O preço líquido médio de realização de bens ou direitos destinados à venda, adicionados aos valores dos impostos e demais despesas diretas necessárias para a venda compõem o valor justo desses ativos.
O valor líquido pelo qual os investimentos podem ser alienados a terceiros é considerado valor justo.
O valor decorrente de transação compulsória dos instrumentos financeiros, realizada entre partes independentes, é considerado valor justo.
Na elaboração do Fluxo de Caixa Indireto o valor do resultado ajustado é, em R$,
2.400,00
2.000,00
1.500,00
1.000,00
(1.500,00)



