







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O artigo 176 estabelece que, ao fim de cada exercício social, as sociedades por ações deverão elaborar as seguintes demonstrações financeiras:
I balanço patrimonial;
II demonstração dos lucros ou prejuízos acumulados;
III demonstração do resultado do exercício;
IV demonstração dos fluxos de caixa;
V demonstração do valor adicionado, se companhia aberta;
VI demonstração das mutações patrimoniais.
As demonstrações contábeis não têm como objetivo apresentar os resultados da atuação da administração na gestão da entidade, nem de sua capacitação na prestação de contas quanto aos recursos que lhe foram confiados. Aqueles usuários que desejam avaliar a atuação ou prestação de contas da administração devem utilizar a avaliação dos relatórios emitidos pelos administradores.
O artigo 176 passou a prever duas novas demonstrações contábeis: a demonstração dos fluxos de caixa e, se companhia aberta, a demonstração do valor adicionado.
As demonstrações contábeis elaboradas de acordo com a Estrutura Conceitual têm como objetivo fornecer informações úteis a tomada de decisões e a avaliações por parte dos usuários em geral, mas não têm o propósito de atender finalidade ou necessidade específica de determinado grupo de usuários da informação contábil.
O debate contemporâneo mostra que o funcionamento dos regimes democráticos depende de uma complexa engenharia política que deve levar em consideração as características da sociedade. O Modelo de Democracia Majoritário, viável nas sociedades em que existe um amplo consenso acerca das fi nalidades do governo, não inclui a seguinte característica:
É objetivo das demonstrações contábeis fornecer aos usuários da informação contábil subsídios acerca da posição patrimonial e financeira da entidade que sejam úteis para avaliações e tomadas de decisão econômica.
Indique abaixo qual dos relatórios contábeis NÃO tem como obrigatória a sua elaboração e publicação.
Balancete de Verificação.
Balanço Patrimonial.
Demonstração do resultado do exercício.
Notas Explicativas.
Demonstração de Origens e Aplicações de Recursos.
Observe o balancete de verificação da Empresa Garcia & Filhos Ltda.
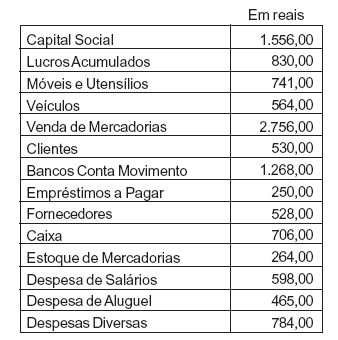
Com base nos dados acima, o saldo credor do balancete, em reais, será:
11.840,00
9.205,00
6.590,00
5.920,00
5.290,00
Para a elaboração das demonstrações contábeis da investidora, o saldo amortizado do ágio obtido por meio de aquisição de investimentos deverá ser apresentado no ativo permanente. O saldo final do ágio será obtido após o acréscimo ou a dedução da equivalência patrimonial vinculada ao investimento a que se referir.
A demonstração do valor adicionado é destinada a evidenciar, no âmbito da empresa e em termos macroeconômicos, o valor por ela agregado e sua distribuição aos beneficiários da renda nacional.
Para que os procedimentos de consolidação das demonstrações contábeis dos conglomerados reflitam tecnicamente a relação do grupo para com terceiros, é importante que seja mantida a uniformidade:
De políticas de captação de recursos, de formação dos estoques e mantidos os mesmos credores.
De fornecedores, de estocagem de produtos e utilizem os mesmos órgãos financiadores.
De políticas de compra e venda de produtos, de estocagem de produtos e mantidos os mesmos credores.
Diretiva em todas as empresas do conglomerado com os mesmos diretores nas empresas.
De critérios e procedimentos contábeis entre as empresas consolidadas.
A contabilização dos juros sobre o capital próprio como despesa financeira compromete a comparabilidade das demonstrações contábeis, pois tais juros são facultativos e, além do mais, seu valor é limitado, o que impede a algumas empresas considerá-lo na sua integridade.
A consolidação operacional das demonstrações financeiras consiste em apresentar o conglomerado financeiro como se fosse uma única entidade econômica. De acordo com o COSIF, as demonstrações contábeis consolidadas exigidas nos termos da legislação vigente são:
balanço patrimonial, demonstração do resultado dos 3 últimos exercícios e demonstração de ganhos acumulados.
balanço patrimonial, demonstração do resultado dos 4 últimos exercícios e demonstração de lucros ou prejuízos acumulados.
balanço patrimonial, demonstração do resultado do exercício e demonstração de lucros ou prejuízos acumulados.
balanço patrimonial, demonstração do resultado do exercício e demonstração de perdas e dos prejuízos acumulados.
balanço patrimonial, elaboração e publicação da Demonstração das Origens e Aplicações de Recursos (DOAR) e demonstração de lucros ou prejuízos acumulados.
Apesar de dispensada pela Lei das Sociedades Anônimas, a CVM exige, para as companhias abertas, a publicação da demonstração:
dos lucros ou prejuízos acumulados;
do resultado do exercício;
dos fluxos de caixa;
das mutações do patrimônio líquido;
das origens e aplicações de recursos.
De conformidade com os modelos padronizados pela SUSEP, as sociedades Seguradoras, Resseguradoras, Entidades Abertas de Previdência Complementar e Sociedades de Capitalização devem publicar até 28.02 e o dia 31.08, de cada ano, além do Balanço Patrimonial as seguintes demonstrações contábeis:
da Conta Lucros e Prejuízos Acumulados, de Origens e Aplicações de Recursos e o Formulário de Informações Periódicas (FIP)
do Formulário FIP, do Valor Adicionado, da Conta Lucros e Prejuízos Acumulados e de Origens e Aplicações de Recursos.
dos Fluxos dos Caixas, de Origens e Aplicações de Recursos e dos Lucros e Prejuízos Acumulados.
do Valor Adicionado, da Conta Lucros e Prejuízos Acumulados e de Origens e Aplicações de Recursos.
de Origens e Aplicações de Recursos, dos Resultados e das Mutações do Patrimônio Líquido.
A publicação das Demonstrações Contábeis das sociedades seguradoras, de capitalização e entidades abertas de previdência complementar deve ser, obrigatoriamente, feita em período:
anual
bimestral
quadrimestral
semestral
trimestral
Ao divulgar as demonstrações contábeis, o responsável seguirá as Normas Brasileiras de Contabilidade (NBC). Dessa maneira, ao apresentar componente patrimonial que necessite de maior nível de detalhamento, o contador utilizará as notas explicativas, que também compõem a evidenciação das informações contábeis.
As participações de administradores e empregados nos resultados independem da existência de lucro, pois decorrem de disposições estatutárias e convenções coletivas.



