







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os dividendos recebidos de controladas que participam da consolidação serão registrados como redução na conta de investimentos. Assim, não ocorrerá eliminação do saldo no resultado do exercício.
Durante o processo denominado “Padronização das Demonstrações Financeiras”, cujo objetivo é preparar as demonstrações para a análise, a conta “Duplicatas Descontadas”, se existir, deverá ser:
reduzida do montante de Duplicatas a Receber, figurando apenas o valor líquido.
somada à Provisão para Crédito de Liquidação Duvidosa, e o total, reduzido de Duplicatas a Receber.
alocada no grupo do Patrimônio Líquido, porém com sinal trocado, representando uma conta redutora.
transferida para o Realizável a Longo Prazo, para não prejudicar a pureza dos índices de liquidez.
transferida para o Passivo Circulante.
O valor registrado como ágio ou deságio na aquisição de sociedade controlada deverá ser divulgado em item destacado no ativo permanente consolidado, no caso do ágio, e em conta apropriada de resultado de exercícios futuros, quando representar deságio.
Todas as empresas obrigadas à escrituração completa e regular devem publicar no Diário Oficial e em jornal de grande circulação as demonstrações a que estiverem sujeitas pela legislação societária.
Sobre as Notas Explicativas às Demonstrações Contábeis, é incorreto afirmar:
São parte integrante das demonstrações contábeis.
As informações contidas nas Notas Explicativas devem ser relevantes, complementares e/ou suplementares àquelas não suficientemente evidenciadas ou não constantes nas demonstrações contábeis propriamente ditas.
Incluem informações de natureza patrimonial, financeira e social.
Incluem informações de natureza física e social.
Incluem informações que, em razão da rigidez das demonstrações contábeis, não necessitam ser tão precisas.
Enquanto o método do valor presente líquido utiliza dados de natureza contábil, lucro líquido e valor contábil do investimento, o método do retorno contábil médio leva em consideração os fluxos de caixa esperados.
De acordo com a Lei no 6404/76, a Demonstração de Lucros Acumulados é
obrigatória.
facultativa.
gerencial.
de ordem administrativa.
parte integrante do Livro Diário da empresa.
As notas explicativas, que complementam as demonstrações financeiras das sociedades anônimas, devem indicar:
o número, as espécies e as classes das ações do capital social
os investimentos em outras sociedades avaliados pelo método de custo
o aumento de valor de elementos do passivo, resultante de novas avaliações
a taxa de juros, as datas de vencimento e as garantias das obrigações a curto prazo
A demonstração de valor adicionado (DVA) evidencia o montante de recursos que a empresa está agregando à economia como conseqüência de sua atividade, obtido mediante a subtração das vendas de todas as compras de bens e serviços e correspondente ao valor que a empresa gera para remunerar salários, juros, impostos, e, ainda, para reinvestir em seu negócio. Assim, a DVA mostra a riqueza criada pela empresa, o produto interno bruto (PIB) da mesma, em um determinado período e como essa riqueza é distribuída ou transferida. Pode-se afirmar que a soma dos valores adicionados por todas as empresas, apurados em suas respectivas DVA, iguala-se ao valor do PIB do país.
O capital circulante líquido é igual à soma dos valores registrados no ativo circulante.
No cabeçalho do balanço patrimonial, deve estar indicada a denominação da empresa e a data do encerramento do balanço.
Uma forma de ampliar o índice de liquidez corrente da empresa A seria vender parte do seu estoque de R$ 625.000,00 à vista.
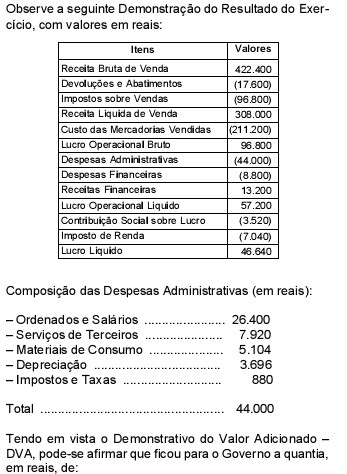
26.400,00
27.456,00
46.640,00
96.800,00
108.240,00
A margem de contribuição total e a margem de contribuição unitária constituem elementos importantes nas análises do ponto de equilíbrio e dos efeitos de alavancagem.
As demonstrações contábeis contêm todos os dados e informações necessárias e suficientes para as conclusões sobre o desempenho retrospectivo, presente e futuro da empresa analisada.
A Companhia Richard é uma empresa sociedade anônima de Capital fechado, cujo patrimônio líquido é de R$ 750.000,00 em 31/12/2003. Diante desse fato as demonstrações exigidas pela Lei n0 6.404/76 são:
Demonstração do resultado do exercício - Balanço patrimonial - Demonstração dos lucros e prejuízos acumulados - Demonstração do valor adicionado - Todas acompanhadas de notas explicativas.
Balanço patrimonial - Demonstração do resultado do exercício - Demonstração das mutações do patrimônio líquido - Demonstração das origens e aplicações de recursos - Todas acompanhadas de notas explicativas.
Demonstração dos lucros e prejuízos acumulados - Demonstração do resultado do Exercício - Balanço patrimonial - DMPL.
Demonstração dos lucros e prejuízos acumulados - Demonstração do resultado do Exercício - Balanço patrimonial - DMPL - DOAR.
Demonstração do resultado do exercício - Balanço patrimonial - Demonstração dos lucros e prejuízos acumulados - Todas acompanhadas de notas explicativas.
O índice de liquidez seca sofreu decréscimo de 9,13.
A CVM incentiva a elaboração da demonstração de valor adicionado, recomendando sua elaboração conforme modelo desenvolvido pela Fundação Instituto de Pesquisas Contábeis, Atuariais e Financeiras (FIPECAFI) da Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo (FEA/USP).
Na contabilidade gerencial, os planejadores, normalmente, apresentam os orçamentos financeiros em três formas. Dentre elas, podem-se apresentar:
os planos de vendas;
as demonstrações pro forma;
os planos de produção;
as demonstrações de resultados;
os planos de gastos administrativos e discricionários.



