







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sociedade que detenha o controle de outra cujas operações são de natureza diversa das suas poderá excluir a controlada das suas demonstrações contábeis consolidadas.
As características qualitativas são os atributos que tornam as demonstrações contábeis úteis para os usuários. As quatro principais características qualitativas são:
Compreensibilidade, relevância, confiabilidade e comparabilidade.
Representação Adequada, confiabilidade, neutralidade e prudência.
Competência, Prudência, Tempestividade, relevância.
Integridade, Primazia da Essência sobre a Forma, Neutralidade e Prudência.
O valor adicionado líquido é distribuído em até quatro grandes categorias: pessoal, governo (impostos, taxas e contribuições), remuneração de capitais de terceiros e dividendos distribuídos.
São características qualitativas que tornam as Demonstrações Contábeis úteis para seus usuários:
a imaterialidade, a confiabilidade e a relevância.
a confiabilidade, a comparabilidade e a compreensibilidade.
a transparência, a continuidade e a independência.
o denominador comum, a imaterialidade e a relevância.
a consistência, a relevância e o custo beneficio.
A demonstração contábil que evidencia a riqueza criada pela companhia no exercício é denominada:
Demonstração de Lucros ou Prejuízos Acumulados.
Demonstração do Valor Adicionado.
Balanço Social.
Balanço Patrimonial.
Demonstração das Mutações do Patrimônio Líquido.
As notas explicativas devem
apresentar as obrigações da companhias, inclusive financiamentos para aquisição de direitos do ativo não circulante.
fornecer informações adicionais sobre a concorrência e suas estratégias operacionais.
apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
evidenciar o lucro ou prejuízo operacional, as outras receitas e as outras despesas.
evidenciar a parcela do custo de aquisição do investimento em controlada que for absorvida na consolidação.
Uma sociedade anônima de capital aberto apresentou as seguintes informações parciais retiradas da Demonstração do Resultado do Exercício, elaborada no encerramento do exercício social de 2010:
Custo das Mercadorias Vendidas (CMV) 21.000,00
Depreciação 8.000,00
Energia Elétrica 7.000,00
ICMS sobre as Vendas 9.000,00
Juros sobre o Capital Próprio 5.000,00
Receita de Vendas 56.000,00
Considerando exclusivamente as informações recebidas, verifica-se que a sociedade anônima gerou um Valor Adicionado, em reais, de
6.000,00
11.000,00
15.000,00
19.000,00
20.000,00
Para eliminar os efeitos da cobrança de juros da controlada GAMA, a controladora debitará R$ 12.500,00 na conta de despesas financeiras – juros.
As companhias fechadas não são obrigadas a apresentar a demonstração do valor adicionado, independentemente do valor de seu patrimônio líquido.
Em relação às demonstrações financeiras consolidadas, considere as afirmações abaixo:
I. Se uma sociedade controladora detém 100% das ações de sua controlada, o patrimônio líquido consolidado corresponderá à soma dos patrimônios líquidos de cada sociedade.
II. No processo de consolidação, devem ser excluídas as participações de uma sociedade na outra.
III. O Balanço Patrimonial Consolidado será obtido por meio da soma dos valores dos ativos e passivos da controladora com o produto da participação percentual da investidora com os valores dos ativos e passivos de suas controladas.
IV. A parcela dos estoques das companhias consolidadas, que corresponder a resultados ainda não realizados de negócios entre essas sociedades, deve ser excluída na elaboração do Balanço Patrimonial consolidado.
Está correto o que consta APENAS em
I e II.
I e II.
I e IV.
II e III.
II e IV.
O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza está evidenciado na demonstração
das mutações do patrimônio líquido.
do resultado abrangente.
do resultado do exercício.
do valor adicionado.
dos fluxos de caixa.
A demonstração dos fluxos de caixa é o relatório contábil que tem por finalidade evidenciar as operações realizadas pela empresa as quais provoquem alterações no saldo de caixa e equivalentes de caixa.
Tal demonstração tem sua elaboração determinada pela Lei das Sociedades por Ações, sendo obrigatória para todas as sociedades anônimas de capital aberto, mas só o sendo para as sociedades anônimas de capital fechado que, na data do balanço, apresentarem valor igual ou superior a dois milhões de reais deativo imobilizado
capital realizado
capital subscrito
lucro operacional bruto
patrimônio líquido
[...] devem indicar: a) os principais critérios de avaliação dos elementos patrimoniais, especialmente estoques, dos cálculos de depreciação, amortização e exaustão, de constituição de provisões para encargos ou riscos, e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
Disponível em: <http://planalto.gov.br/ccivil_03/leis/L6404consol.htm>. Acesso em: 15 jan. 2012.
A citação acima é um trecho da Lei no 6.404/1976 e refere-se a
notas explicativas
método de custeio
custo dos produtos vendidos
demonstrações financeiras
demonstração do resultado do exercício
O valor adicionado bruto que aparecerá na demonstração do valor adicionado — elaborada de acordo com o pronunciamento do CPC — será superior a R$ 90.000,00.
Segundo a Demonstração do Valor Adicionado (DVA), três procedimentos distintos podem ocorrer em relação ao cálculo do custo médio ponderado do capital, quando ocorre mudanças na estrutura de capitais da empresa, a saber:
I – cálculo do custo específico do capital próprio e do capital de terceiros a cada vez em que ocorra alteração na sua relação percentual;
II – manutenção do mesmo valor de custo dos distintos capitais aplicando-os sobre a nova estrutura de capital;
III – cálculo do custo ponderado utilizando-se de uma relação percentual de capital próprio/capital de terceiros estabelecida como ideal, independentemente da alteração ocorrida.
Quais afirmativas acima estão corretas?
apenas I
apenas II
apenas III
todas as afirmativas acima
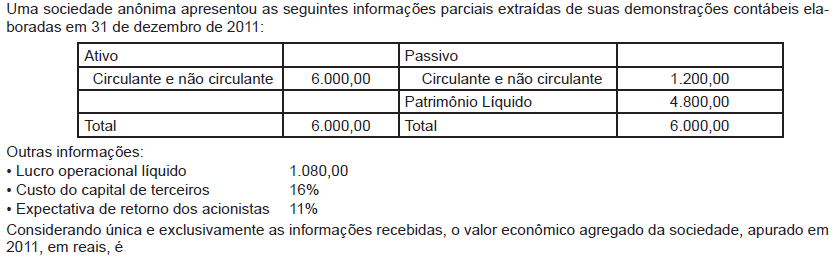
192,00
291,60
360,00
528,00
552,00
As Notas Explicativas não são uma demonstração contábil, mas são consideradas como parte integrante delas e têm que ser publicadas em conjunto com as mesmas.
Nesse contexto, a Lei nº 6.404/1976, conhecida como a Lei das Sociedades Anônimas, estabelece que, ao final de cada exercício social, a companhia deve elaborar as demonstrações contábeis com fundamento na sua escrituração mercantil estabelecendo, ainda, que elas deverão ser complementadas por Notas Explicativas e outros quadros analíticos ou demonstrações contábeis. As determinações legais sobre as Notas Explicativas visam ao esclarecimento da situaçãoeconômica e financeira
econômica e patrimonial
econômica e do resultado do exercício
financeira e do resultado do exercício
patrimonial e do resultado do exercício
O objetivo da elaboração da Demonstração do Valor Adicionado é evidenciar
a variação do capital circulante líquido da entidade de um exercício em relação ao antecedente.
as receitas auferidas e as despesas incorridas pela entidade no exercício em curso que provocaram alterações em seus recursos financeiros.
as mutações ocorridas no patrimônio líquido da entidade no exercício em curso, inclusive a aquisição ou alienação de ações mantidas em tesouraria pelas companhias.
a riqueza criada pela entidade no ano em curso e sua distribuição aos agentes econômicos que contribuíram para produzi-la.
as mutações ocorridas nos ativos e passivos da entidade no exercício em curso.
A demonstração do valor adicionado tem relação conexa com a demonstração do resultado do exercício, uma vez que ambas estão dirigidas para a geração de riqueza e sua respectiva distribuição exclusivamente aos sócios e acionistas.
Quando da elaboração de demonstrações contábeis, a administração deve fazer a avaliação de a capacidade da entidade continuar em operação no futuro previsível. As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade, a menos que condições especiais se apresentem. Observe as condições apresentadas abaixo.
I – A administração tenha intenção de liquidar a entidade ou cessar seus negócios.
II – A administração não possua uma alternativa realista senão a descontinuidade de suas atividades.
III – A administração tenha ciência de incertezas relevantes relacionadas com eventos ou condições que possam lançar dúvidas significativas acerca da capacidade da entidade continuar em operação no futuro previsível.
Atende(m) plenamente ao conceito do(s) caso(s) em que a entidade NÃO deve admitir o pressuposto da continuidade o(s) item(ns)
I, apenas.
II, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.



