







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o art. 176, § 4º da Lei 6.404/76, as Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, ou seja, de determinada conta, saldo ou transação, ou de valores relativos aos resultados do exercício, ou para menção de fatos que podem alterar futuramente tal situação patrimonial. Considerando a nota descrita abaixo, indique a que aspecto, conta, transação, saldo ou fato ela se refere:
Nota Explicativa: Constituída em montante considerado suficiente pela administração para cobertura de possíveis perdas na realização dos créditos, com base na experiência dos últimos dois anos e considerando um incremento da iliquidez atual em aproximadamente 30% sobre essa experiência anterior.
Ativo Intangível
Investimentos Permanentes
Imobilizado
Provisão para devedores Duvidosos
Apuração do Resultado do Exercício
As Notas Explicativas são informações adicionais às apresentadas nos quadros das DCASP. Elas são consideradas parte integrante das demonstrações. Com relação às Notas Explicativas das DCASP, é correto afirmar:
as Notas Explicativas devem ser apresentadas de forma assíncrona.
os julgamentos exercidos pela aplicação das políticas contábeis que afetem significativamente os montantes reconhecidos nas demonstrações contábeis podem, a critério do gestor, ser divulgados em Notas Explicativas.
cada quadro ou item a que uma Nota Explicativa se aplique deverá ter referência cruzada com a respectiva Nota Explicativa.
quando mais de uma base de mensuração for utilizada nas demonstrações contábeis, é necessário divulgar uma indicação de sua aplicação para todas as categorias de ativos e de passivos.
ao decidir se determinada política contábil específica será ou não evidenciada, a Administração deve considerar se sua evidenciação proporcionará aos usuários uma menor compreensão da forma em que as transações, condições e outros eventos, estão refletidos no resultado e na posição patrimonial omitida.
A consolidação requer a utilização de políticas contábeis uniformes para transações similares.
Certo
Errado
De acordo com as Normas de Contabilidade vigentes, as notas explicativas são parte integrante do conjunto das demonstrações contábeis.
As referidas normas mencionam, mas sem esgotar o assunto, que as notas explicativas devem
apresentar a opinião do auditor sobre a adequação das demonstrações contábeis das entidades públicas e privadas.
apresentar as bases de preparação das demonstrações financeiras, bem como as práticas adotadas e as informações adicionais que não estejam apresentadas em nenhuma outra parte.
indicar o pronunciamento que fundamentou as bases de preparação das demonstrações financeiras e outras informações necessárias à compreensão dos dados quantitativos divulgados.
apresentar as bases de preparação das demonstrações financeiras, bem como as práticas adotadas e as informações, independentemente de estarem apresentadas em outra parte das demonstrações.
apresentar o contexto operacional em que atua a entidade, bem como informações históricas e projetadas sobre seu desempenho, de modo a possibilitar uma melhor avaliação sobre o futuro da mesma.
As Demonstrações Contábeis são fundamentais para os seus usuários, pois
não diz quanto a empresa vale, nem se está dando lucro.
fornecem os conteúdos mais variados possíveis para o fisco.
fornecem as diretrizes e os procedimentos para os registros contábeis.
não fornecem informações para a tomada de decisões.
fornecem uma visão da situação da empresa.
De acordo com o estabelecido pela resolução do CFC 1.185/09, cada demonstração contábil e respectivas notas explicativas devem ser identificadas claramente. Além disso, as seguintes informações devem ser divulgadas de forma destacada e repetida quando necessário para a devida compreensão da informação apresentada, EXCETO:
O nível de arredondamento usado na apresentação dos valores nas demonstrações contábeis.
O nome da entidade às quais as demonstrações contábeis dizem respeito ou outro meio que permita sua identificação, bem como qualquer alteração que possa ter ocorrido nessa identificação desde o término do período anterior.
A moeda de apresentação, tal como definido na NBC TG 02 – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis.
Se as demonstrações contábeis se referem a uma entidade individual ou a um grupo de entidades.
A data base das demonstrações contábeis e notas explicativas e o respectivo período abrangido.
Na conversão das demonstrações contábeis, os ganhos ou perdas com as mudanças nas taxas de câmbio são reconhecidos como:
resultado do exercício na conta de variação monetária passiva;
resultado abrangente na conta de ajuste acumulado de conversão;
resultado do exercício na conta de ajuste acumulado de conversão;
resultado abrangente na conta de ajuste de avaliação patrimonial;
resultado não realizado na conta de variação monetária passiva.
O valor do resultado abrangente total do período é de:
R$ 1.250.
R$ 500.
R$ 250.
R$ 1.500.
R$ 2.500.
As transações efetuadas pelas empresas são submetidas ao ciclo contábil, que representa uma sequência de procedimentos que visam garantir a preparação de Demonstrações Contábeis com qualidade. Relacione as fases do ciclo contábil da coluna 1 com os eventos da coluna 2 e, logo após, indique a alternativa com a sequência correta.
Coluna 1
1. Sumarização
2. Evidenciação
3. Acumulação
4. Reconhecimento
5. Captação
Coluna 2
( ) Publicação das (DC’S) demonstrações contábeis.
( ) Aquisição de um equipamento com a recepção da nota fiscal pela área contábil.
( ) A área contábil prepara as DC’S separando as contas patrimoniais das de resultado.
( ) A área contábil organiza os registros contábeis, apresentando o valor total de cada conta.
( ) O equipamento comprado é registrado no Ativo Imobilizado, após identificada a sua aplicação na empresa.
2 – 5 – 1 – 3 – 4
2 – 4 – 1 – 3 – 5
1 – 4 – 2 – 5 – 3
1 – 5 – 2 – 3 – 4
A alternativa que contém apenas relatórios que integram o conjunto completo de demonstrações contábeis exigidas pelo Pronunciamento Técnico CPC – 26 (R1) - Apresentação das Demonstrações Contábeis é:
balanço patrimonial, demonstração do resultado do exercício e relatório dos auditores independentes;
demonstração do valor adicionado, relatório de sustentabilidade e balanço patrimonial;
notas explicativas, demonstração do resultado abrangente e demonstração das mutações do patrimônio líquido;
demonstração do resultado abrangente, relatório da administração e demonstração dos lucros acumulados;
demonstração das mutações do patrimônio líquido, demonstração do resultado do exercício e relatório da administração.
Do total do capital subscrito na constituição de uma sociedade, pelo menos 5% devem ser integralizados em dinheiro; e o restante, em bens que possam ser avaliados em dinheiro.
O valor adicionado recebido em transferência foi inferior a R$ 30.000,00.
Certo
Errado
A empresa distribuiu para o governo, considerando-se impostos, taxas e contribuições, valor superior à soma do valor distribuído aos demais agentes responsáveis pela riqueza produzida no exercício referido.
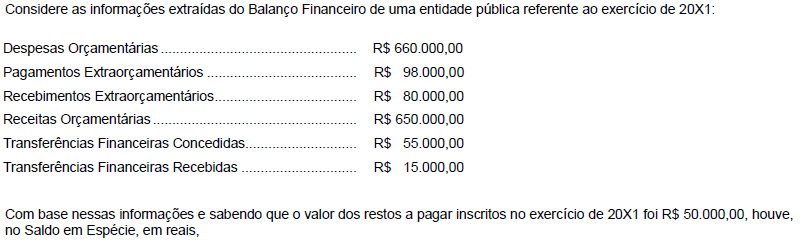
redução de 50.000,00.
redução de 18.000,00.
redução de 28.000,00.
redução de 68.000,00.
aumento de 40.000,00.
Uma pequena indústria recebeu incentivos de um programa governamental de apoio à micro e pequena empresa, que lhe permite não pagar impostos durante os primeiros cinco anos de atividades, desde que divulgue a demonstração do valor adicionado em cada exercício. Em 2012, essa indústria comprou insumos no valor total de R$ 200.000,00 e vendeu toda a produção por R$ 700.000,00. Os gastos relativos aos salários somaram R$ 130.000,00, sendo R$ 60.000,00 referentes ao pessoal da produção. A depreciação do período foi de R$ 25.000,00. Do lucro apurado, 50% foram retidos como reserva e os outros 50%, distribuídos como dividendos.
Nessa situação hipotética, considerando a demonstração do valor adicionado correspondente ao exercício de 2012, é correto afirmar queo valor adicionado distribuído pela indústria foi superior a R$ 450.000,00.
a indústria distribuiu menos que R$ 100.000,00 de valor adicionado para os acionistas.
o valor adicionado líquido distribuído aos empregados foi superior a R$ 180.000,00.
a indústria adicionou o valor bruto de R$ 700.000,00.
o valor líquido adicionado pela indústria, no primeiro exercício, foi superior a R$ 700.000,00.



