







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Comprar ativos, expandir operações e adquirir outras empresas são atividades de investimento.
Certo
Errado
Uma empresa de auditoria obteve um financiamento de uma empresa imobiliária, para a compra de um imóvel, que será utilizado em sua prestação de serviços a terceiros.
No Balanço Patrimonial da empresa de auditoria, o aumento no passivo teve como contrapartida um aumento no
investimento.
ativo circulante.
ativo imobilizado.
patrimônio líquido.
ativo realizável a longo prazo.
Os empréstimos efetuados a empresas coligadas ou controladas compõem o ativo não circulante do balanço patrimonial no subgrupo denominado:
disponível
imobilizado
investimentos
realizável a longo prazo
Acerca da classificação e da natureza das despesas públicas, assinale a alternativa INCORRETA.
Despesas de investimento compreendem, entre outras, as dotações destinadas a obras, instalações e aquisição de equipamentos ou material permanente, compondo a categoria econômica das despesas de capital.
Transferências correntes são classificadas como despesas correntes, pois não se destinam à aquisição de bens ou serviços pela Administração, mas ao atendimento de despesas de outras entidades ou pessoas, sem contraprestação direta.
Inversões financeiras caracterizam-se como despesas correntes voltadas à aquisição de imóveis ou bens de capital já em uso e à constituição ou aumento de capital de empresas estatais dependentes.
Transferências de capital são classificadas como despesas de capital, e correspondem a recursos repassados para aplicação em despesas de investimento ou inversão financeira, sem contraprestação direta em bens ou serviços.
O critério da categoria econômica tem como finalidade distinguir se a despesa orçamentária gera efeito imediato de custeio ou se se destina à formação de capital, evidenciando seus impactos econômicos.
A Demonstração dos Fluxos de Caixa (DFC) é um relatório vital para a gestão da tesouraria, pois evidencia a origem e a aplicação dos recursos monetários (caixa e equivalentes de caixa) da entidade pública durante um período. As transações são classificadas em três atividades: Operacionais, de Investimento e de Financiamento. A correta classificação permite ao gestor avaliar a capacidade da entidade de gerar caixa e honrar seus compromissos. Assinale a alternativa que descreve corretamente uma transação classificada como Atividade de Investimento na DFC.
O recebimento em caixa de valores provenientes da arrecadação de impostos municipais, como o IPTU e o ISS.
O recebimento em caixa de recursos provenientes da emissão de títulos da dívida pública municipal (operações de crédito).
O pagamento em caixa das amortizações (principal) de um contrato de financiamento de longo prazo contraído pela entidade.
O pagamento em caixa para a aquisição de um veículo ou de um equipamento de informática para uso da administração.
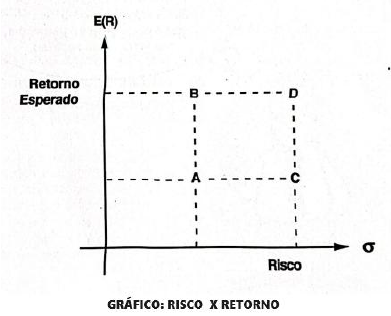
Um gerente do Banco X está ponderando como aconselhar um cliente interessado em otimizar sua carteira de investimentos. A orientação deve abranger os tipos de ativos, considerando seus riscos, flutuações, a incerteza do cenário futuro e, principalmente, o perfil do investidor.
Conforme seu cadastro, o cliente em questão possui um perfil conservador, mas busca os maiores retornos possíveis dentro de níveis de risco semelhantes.
O Banco X oferece, em seu portfólio, os ativos A, B, C e D. A relação risco-retorno de cada um deles está detalhada no gráfico a seguir.
Fonte: FUNCERN, 2025.
Com base estritamente nas informações contidas no gráfico, a carteira de ativos indicada pelo Banco X para o investidor será composta pelo
ATIVO C.
ATIVO A.
ATIVO B.
ATIVO D.
No início do exercício de 2024, um governo estadual firmou contrato com uma empresa de engenharia para a construção de uma unidade hospitalar, com valor global estimado em R$ 3.500.000,00. As obras foram iniciadas ainda no primeiro semestre e, ao final do ano, parte da despesa foi liquidada. Considerando a classificação da despesa pública segundo sua natureza, o valor liquidado deverá ser contabilizado como:
outras despesas correntes.
inversão financeira.
investimentos.
amortização da dívida.
Uma sociedade empresária apresentou a seguinte estrutura patrimonial, referente ao exercício social de 2023:
Capital Social – R$ 290.000,00
Fornecedores – R$ 300.000,00
Caixa – R$ 50.000,00
Empréstimos a pagar de Longo Prazo – R$ 100.000,00
Salários a pagar – R$ 44.000,00
Terrenos – R$ 230.000,00
Duplicatas a receber – R$ 84.500,00
Banco Conta Movimento – R$ 99.500,00
Móveis e utensílios – R$ 19.000,00
Estoques – R$ 70.000,00
Veículos – R$ 45.000,00
Edificações – R$ 88.000,00
Máquinas e Equipamentos – R$ 48.000,00
Com base nos dados acima informados, os valores referentes ao Ativo Circulante, Passivo Circulante e Imobilizado são, respectivamente:
R$ 234.000,00; R$ 100.000,00; e, R$ 430.000,00.
R$ 304.000,00; R$ 344.000,00; e, R$ 230.000,00.
R$ 304.000,00; R$ 344.000,00; e, R$ 430.000,00.
R$ 344.000,00; R$ 304.000,00; e, R$ 200.000,00.
No balanço patrimonial, os investimentos em coligadas e controladas são avaliados pelo custo de aquisição e permanecem assim até o momento da venda.
Certo
Errado
Um elemento essencial da definição de entidade de investimento é que ela mensura e avalia o desempenho de substancialmente todos os seus investimentos com base no ______, pois o uso do ______ resulta em informações mais relevantes do que, por exemplo, a consolidação de suas controladas ou o uso do_______ para suas participações em coligadas ou empreendimentos controlados em conjunto.
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 36 (R3) – Demonstrações Consolidadas, assinale a alternativa que preenche, correta e respectivamente, as lacunas do texto.
lucro real … lucro real … método de custo de aquisição
aporte real … aporte real … método do fluxo de caixa descontado
valor justo … valor justo … método da equivalência patrimonial
valor patrimonial … valor patrimonial … método do valor do patrimônio
lucro presumido … lucro presumido … método do preço de entrada
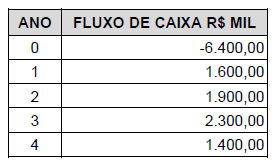
A empresa SEMPRE ATUALIZADA LTDA apresentou um fluxo de caixa incremental referente ao investimento em novos equipamentos para melhoria do processo produtivo. O fluxo de caixa desse projeto pode ser observado na tabela a seguir.
Fonte: FUNCERN, 2025.
Um dos métodos determinísticos para análise de investimento é o Valor Presente Líquido (VPL). Sua regra de decisão é simples: se o VPL for positivo, o projeto é considerado viável e pode ser implementado.
Para calcular o VPL, a empresa SEMPRE ATUALIZADA LTDA utilizou uma Taxa Mínima de Atratividade (TMA) de 2% ao ano como taxa de desconto. O VPL resultante foi maior que zero (VPL > 0), indicando a viabilidade do projeto em relação ao retorno esperado. Adicionalmente, a Taxa Interna de Retorno (TIR) desse fluxo de caixa também foi calculada.
Diante dessa situação, ao comparar a TMA com a TIR, é correto afirmar que
TMA = TIR.
TMA < TIR.
TMA > TIR.
TIR = ZERO.
Em 02/01/20X5, a Cia. Alfa adquiriu 12% das ações ordinárias da Cia. Beta (sem influência significativa) por R$ 9.500.000, em transação privada. Incorreu em R$ 100.000 de custos de transação. Não há mercado ativo para o instrumento idêntico; entretanto, há cotações observáveis para instrumentos similares no mercado de balcão, com volume e liquidez significativamente maiores do que em outros mercados. Uma avaliação por fluxo de caixa descontado (FCD) baseada em projeções internas e taxa de desconto que inclui prêmios de risco não observáveis indicou R$ 9.700.000 na data de aquisição. A administração efetuou, no reconhecimento inicial, a eleição irrevogável de mensurar este investimento em instrumento de capital pelo valor justo por meio de outros resultados abrangentes (FVOCI). Ao longo de 20X5, a Cia. Beta distribuiu dividendos de R$ 600.000, provenientes de lucros do período. Em 31/12/20X5, nova mensuração por FCD (com inputs não observáveis significativos) indicou valor justo de R$ 10.200.000, enquanto cotações para instrumentos similares no mercado de balcão sugeriam R$ 10.050.000, exigindo ajustes não observáveis relevantes para torná-las comparáveis.
Considerando CPC 46 (IFRS 13) e CPC 48 (IFRS 9), assinale a alternativa correta quanto ao reconhecimento inicial, ao tratamento de dividendos, à classificação hierárquica do valor justo e à apresentação das variações de valor justo:
O ativo deve ser reconhecido inicialmente por R$ 9.600.000 (preço de transação de R$ 9.500.000 + R$ 100.000 de custos), sem reconhecer ganho day 1; os dividendos de R$ 600.000 são reconhecidos no resultado; a mensuração de 31/12/20X5 é classificada como Nível 3; e a variação do valor justo (R$ 600.000) é reconhecida em OCI, sem reciclagem para o resultado, mesmo na baixa do investimento.
O ativo deve ser reconhecido inicialmente a R$ 9.300.000 (preço do mercado principal para instrumentos similares), com reconhecimento imediato de perda de R$ 200.000 no resultado; a mensuração subsequente é Nível 2; e os dividendos devem ser reconhecidos em OCI, com reciclagem quando da baixa.)
O ativo deve ser reconhecido inicialmente por R$ 9.500.000, com os R$ 100.000 de custos lançados ao resultado por se tratar de FVOCI; os dividendos vão para OCI; e quaisquer ganhos de valor justo (inclusive day 1) vão ao resultado e são posteriormente reciclados para lucros acumulados na baixa.
O ativo deve ser reconhecido inicialmente por R$ 9.700.000 (valor do modelo), com ganho day 1 de R$ 200.000 reconhecido em OCI; a mensuração de 31/12/20X5 é Nível 2 porque há cotações de instrumentos similares; e, na baixa, o saldo acumulado em OCI deve ser reciclado para o resultado
O ativo deve ser reconhecido inicialmente por R$ 9.500.000 e os custos de transação de R$ 100.000 devem ser diferidos em conta redutora do patrimônio líquido; os dividendos são reconhecidos como redução do custo do investimento; e a variação de valor justo de 31/12/20X5 é reconhecida no resultado, com reclassificação para OCI na baixa.
Nas demonstrações contábeis individuais da empresa Adulta S.A., o valor evidenciado no Balanço Patrimonial de 31/12/2023 na conta Investimentos, no ativo não circulante, foi, em reais,
56.000.000.
60.000.000.
62.400.000.
48.000.000.
76.000.000.
Em 01/01/2023, a empresa Beta S.A. adquiriu participação na empresa Alfa S.A., pelo valor total de R$ 315.000,00 Em períodos subsequentes, a empresa Alfa. S.A. registrou os seguintes eventos econômicos:
1. Em 31/12/2023, apurou lucro líquido no período no valor de R$ 500.000,00;
2. Em 04/02/2024, pagou dividendos mínimos obrigatórios e adicionais que, juntos, somaram R$ 240.000,00;
3. Em 31/12/2024, apurou prejuízo no período no valor de R$ 180.000,00.
Sabe-se que o patrimonio líquido total da empresa Alfa S.A., em 01/01/2023 era de R$ 1.750.000,00 e que a empresa Beta S.A. possui influência nos processos de elaboração de políticas da investida, haja vista que o restante do capital da Alfa S.A. está pulverizado. Assim, o saldo contábil do investimento feito na Alfa S.A. registrado no Balanço Patrimonial da empresa Beta S.A., em 31/12/2024, é, em reais,
271.800,00.
372.600,00.
329.400,00.
315.000,00.
405.000,00.
Qual foi o desembolso com investimentos, em reais?
0,00
23.970,00
50.870,00
220.000,00
270.870,00
Na demonstração dos fluxos de caixa de uma entidade comercial, os ingressos de recursos provenientes da contratação de uma operação de crédito serão classificados como fluxos negativos das atividades de investimento.
Certo
Errado
Na forma estabelecida no CPC - PME - Contabilidade para pequenas e médias empresas, os ativos não financeiros que podem ser mensurados a valor justo são os indicados a seguir:
Os intangíveis.
Os ativos do imobilizado.
Os investimentos em coligadas e em empreendimentos controlados em conjunto.
Os estoques.
Considere as informações a seguir:
Investimento inicial: R$ 3000,00.
Fluxo de Caixa: R$ 1200,00/ano
Duração: 4 anos
Custo do capital: 10% a.a.
O Valor Presente Líquido apurado é, em reais, igual a:
731,74
819,78
795,19
847,23
Empresa investidora detém 75% do capital votante de uma empresa investida. Ao final do exercício esse investimento estava registrado pelo valor de R$ 2.500.000,00. O patrimônio líquido da empresa investida, também ao final do exercício, estava avaliado em R$ 4.000.000,00. Sabendo-se que a empresa investida declarou distribuição de dividendos no valor de R$ 300.000,00, identifique o valor final do investimento.
R$ 3.000.000,00
R$ 2.700.000,00
R$ 4.000.000,00
R$ 2.200.000,00
R$ 2.775.000,00
Os índices de liquidez medem a capacidade da empresa de saldar suas obrigações de curto prazo. O índice de Liquidez Corrente (LC) é o mais utilizado. Assinale a alternativa CORRETA que define o cálculo da Liquidez Corrente (LC).
Ativo Total/Passivo Circulante.
Ativo Circulante/Passivo Circulante.
(Ativo Circulante - Estoques)/Passivo Circulante.
(Caixa e Equivalentes de Caixa)/Passivo Circulante.



