







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No período indicado, cresceu a participação relativa dos capitais próprios no financiamento dos investimentos.
Certo
Errado
Uma empresa apresentou as seguintes movimentações em seu fluxo de caixa no exercício de 2023, com base no CPC 03 (R2), assinale corretamente o saldo que essa entidade apresentou ao final do exercício de 2023, relacionado às atividades de Investimentos.
ATIVIDADE | VALOR |
recebimentos de caixa pela venda de mercadorias | R$ 80.000,00 |
mentos de caixa a fornecedores de mercadorias | R$ 20.000,00 |
pagamentos de caixa de impostos sobre a renda | R$ 11.000,00 |
pagamentos em caixa para aquisição de ativo imobilizado | R$ 8.000,00 |
recebimentos de caixa resultantes da venda de ativo intangíveis | R$ 10.000,00 |
caixa recebido pela emissão de ações | R$ 28.000,00 |
R$ 8.000,00
R$ 49.000,00
R$ 28.000,00
R$ 2.000,00
Em 2024, uma sociedade empresária investiu R$100.000 em um projeto para desenvolvimento de um novo medicamento já testado.
A sociedade empresária considerou, dentro da sua estratégia, que o seu custo de oportunidade era de zero.
É correto afirmar que
existe escassez de recursos financeiros.
não há expectativa de retorno contábil.
não há expectativa de retorno econômico.
não há perda de recuperabilidade do investimento.
não havia uma segunda opção de investimento em projetos.
Em 01/01/2023, a Cia. Rosa adquiriu 80% de participação na Cia. Verde por R$50.000. Na data, o patrimônio líquido da Cia. Verde era de R$62.500.
Este era o único investimento da Cia. Rosa e era avaliado de acordo com o método de equivalência patrimonial.
Em 2023, a Cia. Verde reconheceu receitas de R$100.000 com a venda de produtos a terceiros. Os custos e as despesas relacionados à venda foram de R$60.000.
Em 31/12/2023, a Cia. Verde distribuiu a seus sócios R$10.000 em dividendos.
O saldo na conta Investimentos no balanço patrimonial da Cia. Rosa em 31/12/2023, sem considerar a incidência de impostos, foi de
R$72.000.
R$74.000.
R$80.000.
R$82.000.
R$90.000.
O ativo de uma empresa é composto pelos bens e direitos que compõem o Circulante e o Não Circulante. O ativo não circulante é composto pelos grupos: Realizável a longo prazo, Investimento, Imobilizado e Intangível. Selecione a opção que pode ser classificada dentro do grupo de Investimento.
Terrenos ou outros imóveis que sejam mantidos para fins de locação, arrendamento ou para valorização da propriedade.
Estoques adquiridos em grande quantidade para obtenção de desconto na compra.
Máquinas e equipamentos utilizados na produção de produtos.
Aplicações financeiras com prazo de resgate de 90 dias.
Desenvolvimento de patente que garantirá exclusividade na comercialização do produto.
De acordo com Padoveze (2017), o balanço patrimonial é um dos principais relatórios financeiros, que apresenta a situação patrimonial e financeira de uma entidade em um determinado momento. Há diversos grupos dentro do balanço patrimonial, os quais categorizam os ativos e passivos da empresa. Sobre o grupo investimentos, é correto afirmar que:
Inclui os valores em caixa e equivalentes de caixa disponíveis para uso imediato.
Abrange todos os bens tangíveis utilizados na operação da empresa, como imóveis, máquinas e equipamentos.
Compreende participações permanentes em outras sociedades e outros direitos que não se destinam à manutenção da atividade operacional da empresa.
Refere-se aos estoques de mercadorias destinados à venda no curso normal das operações da empresa.
Inclui todas as contas a receber de clientes e outros devedores a curto prazo.
Em 31/12/2023, uma sociedade empresária que presta serviços relacionados à tecnologia tinha R$500.000 em caixa. Em janeiro de 2024, ela resolveu investir 80% do saldo em caixa, de modo a aumentar os seus rendimentos.
Os investimentos foram realizados do seguinte modo:
I. R$80.000: aplicação financeira resgatável em 180 dias.
II. R$140.000: compra de 15% de participação em empresa varejista.
III. R$180.000: imóvel destinado exclusivamente à valorização.
Após realizados os investimentos, os saldos apresentados no ativo da sociedade empresária são
Circulante: R$180.000;
Investimentos: R$320.000.
Circulante: R$100.000;
Realizável a Longo Prazo: R$80.000;
Investimentos: R$320.000.
Circulante: R$100.000;
Realizável a Longo Prazo: R$220.000;
Investimentos: R$180.000.
Circulante: R$180.000;
Investimentos: R$140.000;
Imobilizado: R$180.000.
Circulante: R$100.000;
Realizável a Longo Prazo: R$80.000;
Investimentos: R$140.000;
Imobilizado: R$180.000.
Os bens de renda, mencionados como parte do grupo de investimentos e classificados como ativo circulante, representam ativos de longo prazo que não se destinam à venda ou utilização imediata nas operações da entidade.
Certo
Errado
Em se tratando do plano de contas, assinale a alternativa que apresenta os ativos não circulantes em investimentos.
Bens e direitos que serão realizados em longo prazo, após o término do ano fiscal.
Bens e direitos que podem ser convertidos em dinheiro em curto prazo, considerando o ano fiscal da empresa.
Bens e direitos de natureza permanente como imóveis, terrenos, máquinas e equipamentos.
Participações e aplicações societárias permanentes que geram rendimentos para a empresa.
Gastos diretamente relacionados à produção, comercialização de produtos ou prestação de serviços na empresa.
Com base nas disposições da Lei nº 6.404/1976 sobre o Balanço Patrimonial e a classificação dos grupos de contas do Ativo, relacione adequadamente os itens com as definições.
1. Ativo Circulante.
2. Ativo Realizável a Longo Prazo.
3. Investimentos.
4. Imobilizado.
5. Intangível.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Art. 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
( ) Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
A sequência está correta em
2, 1, 3, 5, 4.
2, 4, 3, 1, 5.
2, 4, 5, 1, 3.
3, 4, 5, 2, 1.
3, 2, 5, 1, 4.
Analise os itens a seguir e, ao final, assinale a alternativa correta, acerca da Lei Federal nº 4.320/1964 e suas alterações, classificam-se como Inversões Financeiras as dotações destinadas a:
I – aquisição de imóveis, ou de bens de capital já em utilização.
II – aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital.
III – diminuição do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Apenas o item I é verdadeiro.
Apenas o item II é verdadeiro.
Apenas o item III é verdadeiro.
Os itens I e II são verdadeiros.
Os itens I e III são verdadeiros.
Uma organização encontrava-se em situação financeira bastante positiva, e seu administrador resolveu aplicar o excesso de caixa comprando um título do governo, com vencimento em 15/05/2029, que oferecia como rentabilidade “IPCA + 5,18% ao ano” na data da aquisição.
Sendo assim, no vencimento desse título, a organização obterá uma rentabilidade
nominal, que já era conhecida no momento da aplicação.
nominal, que independe da inflação do período.
líquida, que independe do prazo da aplicação.
real, que já era conhecida no momento da aplicação.
real, que depende da inflação do período.
O contador do Município de Bagé, ao analisar a Demonstração dos Fluxos de Caixa de 20X3, observou as seguintes informações:
Ingressos:
● Recebimento proveniente da emissão de debêntures, empréstimos contraídos – R$ 624.000,00.
● Recebimentos resultantes da venda de ativo imobilizado e intangível – R$ 874.000,00.
● Recebimentos decorrentes de impostos, taxas, contribuições e multas – R$ 2.325.000,00.
Desembolsos:
● Transferências concedidas – R$ 987.000,00.
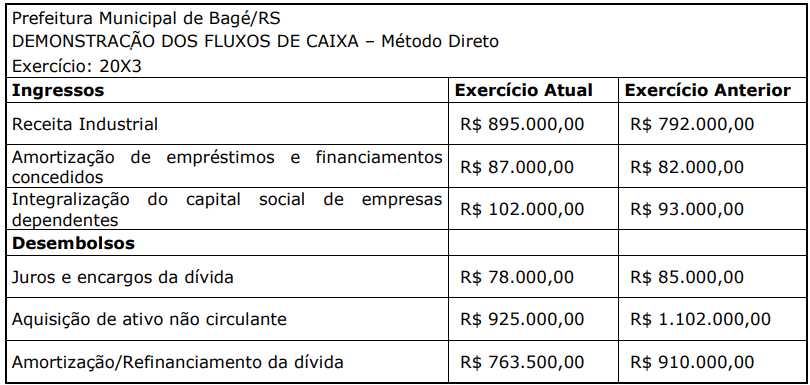
Diante dos dados apresentados, assinale a alternativa que apresenta o resultado do fluxo das atividades de investimentos para o exercício 20X3.
R$ 36.000,00.
R$ 2.155.000,00.
R$ 662.500,00.
(R$ 26.000,00).
R$ 2.233.000,00.
Em 31/12/2023, a Cia K apresentava o seguinte balanço patrimonial:
Ativo Circulante 100.000 Disponibilidades 100.000 | Patrimônio Líquido 100.000 Capital Social 75.000 Reserva de Lucros 25.000 |
Total do Ativo 100.000 | Passivo + PL 100.000 |
Em 02/01/2024, a Cia W adquiriu a 80% de participação na Cia K por R$80.000, que corresponde ao valor de mercado da empresa.
A Cia W deve contabilizar o investimento inicial na Cia K por
R$40.000.
R$60.000.
R$75.000.
R$80.000.
R$100.000.
É uma atividade de investimento a
integralização de capitais pelos sócios.
compra de itens para produção e para a revenda.
venda de mercadorias e de prestação de serviços.
alienação de itens do ativo não circulante.
O saldo do grupo de investimento do Balanço Patrimonial totalizou (em R$):
670.000,00
700.000,00
790.000,00
1.460.000,00
2.762.020,00
São apresentadas a seguir as informações retiradas da demonstração do fluxo de caixa de uma empresa comercial.
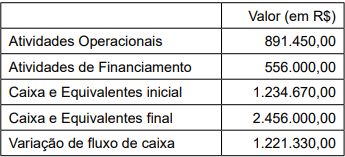
É correto afirmar que, com atividades de investimento,
foi consumido o valor de R$ 1.221.330,00.
foi consumido o valor de R$ 226.120,00.
foi gerado o valor de R$ 1.221.330,00.
foi gerado o valor de R$ 226.120,00.
nenhum valor foi gerado nem consumido.
Em 31/12/2023, a Cia X adquiriu 100% do capital social da Cia Y por R$600.000 à vista, obtendo o controle da investida. Na data, o balanço patrimonial da Cia Y era o seguinte:
Ativo | |
Disponibilidades | 500.000 |
Total do Ativo | 500.000 |
Patrimônio Líquido | |
Capital Social Passivo + Patrimônio Líquido | 500.000 500.000 |
Foi estimado que o valor justo da marca da Cia Y era R$100.000. A Cia X adota o método da equivalência patrimonial para avaliar os seus investimentos.
Assinale a opção que indica o saldo da conta “Investimentos” no balanço patrimonial da Cia X, logo após a aquisição, considerando que este é o seu único investimento
R$400.000.
R$500.000.
R$550.000.
R$600.000
R$700.000.
Em 31 de dezembro de 2022, verificou-se que a empresa Alpha mantinha em seu ativo um investimento relevante de 90% no capital da empresa Beta, cujo valor do patrimônio líquido naquela data era de R$ 2.129.625,00, distribuídos da seguinte forma:
• Capital: R$ 750.000
• Reservas de capital: R$ 1.125.000
• Reserva de lucro a distribuir: R$ 491.250
Em 31 de dezembro de 2023, a Empresa Beta apresentou um lucro líquido, após todas as participações de R$ 900.000. Com isso, realizou um pagamento de dividendos ainda no exercício de 2023, na ordem de 25% sobre lucro líquido apresentado.
Com base nessas informações, assinale a alternativa com o valor, em Reais, do investimento da Empresa Alpha na Empresa Beta, em 31 de dezembro de 2023.
2.129.625
2.534.625
2.029.520
2.737.125
2.939.625
O conceito de valor justo, entendido como o valor líquido do componente patrimonial que possa ser alienado a terceiros, se aplica a:
investimentos
instrumentos financeiros
matérias-primas e os bens em almoxarifado
bens patrimoniais adquiridos destinados a revenda



