







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No exercício, a entidade desembolsou com investimentos R$
0,00
10.000,00
152.500,00
185.000,00
195.000,00
Uma entidade que presta serviços contábeis adquiriu ações integrantes do capital social de outra sociedade, com o intuito de valorização.
Em seu balanço patrimonial, essas ações são contabilizadas no ativo como
circulante.
intangível.
imobilizado.
investimento.
realizável a longo prazo.
A empresa A adquiriu 75% (50.000 ações preferenciais) de participação em B. A informação necessária para a contabilização desse investimento é:
o valor pelo qual as ações preferenciais de B foram compradas.
o valor do Ativo Total B.
o valor do Patrimônio Líquido de B.
o valor do capital de B.
o valor do resultado de B no exercício.
O Balanço Patrimonial representa, no ativo permanente, as contas contábeis de recursos aplicados em bens permanentes ou duradouros. Todavia, essa categoria foi extinta, passando os dados a integrarem o grupo denominado Ativo Não Circulante. Assinale a alternativa que contém exemplos de Ativos Permanentes em investimentos:
Ouro; Edifícios; Veículos.
Ações; Edifícios; materiais acabados.
Ações; derivativos; ouro.
Derivativos; Veículos; materiais de venda.
Uma sociedade empresária tinha 80% de participação na Cia. X. Em 30/12/X0, a sociedade empresária apresentava o seguinte balanço patrimonial:
-
Ativo Circulante | 30.000 | Patrimônio Líquido | 78.000 |
Caixa | 30.000 | ||
Ativo não Circulante | 48.000 | ||
Investimentos | |||
Investimentos (Cia X) | 48.000 | ||
Ativo Total | 78.000 | PL Total | 78.000 |
--
No ano de X0, a Cia. X auferiu lucro de R$ 10.000 e distribuiu dividendos no total de R$ 2.000.
--
Assinale a opção que indica o saldo da conta “Investimentos” no balanço patrimonial da sociedade empresária em 31/12/X0, após a apuração do lucro e o reconhecimento dos dividendos pela Cia X.
R$ 54.000.
R$ 54.400.
R$ 56.000.
R$ 57.600.
R$ 60.000.
Em 02 de janeiro de 2022, o contador da Cia. ABC deverá registrar em sua contabilidade um investimento em controlada de:
1.000.000,00
1.080.000,00
1.170.000,00
1.200.000,00
1.300.000,00
O saldo do grupo Investimentos no final do período totalizou, em R$,
690.000,00
700.000,00
790.000,00
1.923.000,00
1.2010.000,00
Na Demonstração dos Fluxos de Caixa de 2022, o fluxo líquido das atividades de investimento será de:
-R$ 70.000,00.
R$ 95.000,00.
-R$ 90.000,00.
R$ 85.000,00.
R$ 90.000,00.
Atualmente, de acordo com a legislação que trata da contabilidade e das demonstrações contábeis das empresas, as participações permanentes em outras sociedades, bem como os direitos não classificados no ativo circulante e que não se destinem à manutenção da atividade da companhia ou da empresa, classificam-se como:
Aplicações Financeiras.
Créditos de Longo Prazo.
Intangível.
Investimentos.
Realizável a Longo Prazo.
O valor presente líquido (VPL) de um projeto de investimento é calculado somando-se o fluxo de caixa inicial ao valor presente de todos os fluxos de caixa futuros, descontados a uma taxa apropriada.
Certo
Errado
Considere uma análise de viabilidade econômico-financeira de um projeto de tecnologia da informação (T.I.). Um projetista encontrou os seguintes resultados: VPL = R$ 113.000,00; Payback em 4 anos e uma TIR de 10%. Considere: taxa de atratividade de 8,5% e investimento a ser amortizado em 6 anos. Analise as informações acima e aponte o item CORRETO que representa a viabilidade desse projeto.
Projeto aprovado com restrição monetária.
Projeto rejeitado com restrição monetária.
Aceita-se o projeto.
Rejeita-se o projeto.
Projeto nulo.
Leia as seguintes informações.
-
• Em 31 de março de 2022 a empresa Investimentos S/A mantinha uma participação de 85% no capital da empresa Investida Ltda.
• O valor do capital da Investida Ltda., naquela data era de R$ 100.000,00 e o patrimônio total, antes do fechamento do resultado no período, era de R$ 500.000,00.
• O lucro da Investida Ltda., em 30 de março de 2022, foi de R$ 150.000,00.
• Trata-se de uma participação relevante para a empresa Investimentos S/A, inclusive ela tem influência na administração e na tomada de decisões da empresa Investida Ltda.
-
Com base nas informações fornecidas, indique o valor do investimento mantido na Investimentos S/A, em reais, em 31 de março de 2022, caso hipoteticamente essa empresa tenha fechado um balanço patrimonial.
500.000
552.500
127.500
85.000
425.000
A Cia. Cometa adquiriu 22% das ações com direito a voto da Cia. Galáxia, o suficiente para assegurar-lhe influência significativa no processo decisório da investida, que atua no ramo de incorporação imobiliária. A intenção da Cia. Cometa é manter o investimento, expandindo suas atividades de forma estratégica.
Considerando esse caso hipotético, assinale a alternativa que descreve o correto tratamento contábil a ser dado ao investimento.
O investimento poderá ser contabilizado em conta do ativo circulante, subgrupo ativo não circulante mantido para venda.
O investimento deverá ser contabilizado em conta do ativo não circulante, subgrupo imobilizado, pois se trata de uma coligada que atua no ramo imobiliário, podendo ser avaliado pelo custo ou pela equivalência patrimonial.
O investimento deverá ser contabilizado em conta do ativo não circulante, subgrupo investimentos, pois se trata de uma controlada, e deverá ser avaliado pelo método da equivalência patrimonial.
O investimento deverá ser contabilizado em conta do ativo não circulante, subgrupo investimentos, pois se trata de uma controlada, e deverá ser avaliado pelo método da equivalência patrimonial ou pelo método do custo de aquisição.
O investimento deverá ser contabilizado em conta do ativo não circulante, subgrupo investimentos, pois se trata de uma coligada, e deverá ser avaliado pelo método da equivalência patrimonial.
A relação entre o saldo do grupo Investimentos do Balanço Patrimonial e o Ativo Total da entidade é de, aproximadamente:
0,38
0,61
1,00
1,64
2,65
Analise a seguinte situação hipotética, a respeito dos ativos de investimentos permanentes, nos termos da legislação societária:
Situação hipotética: A Companhia TCPO S/A controla diretamente as companhias Gama e Beta, considerando que a companhia Gama detém 2% do capital social da companhia Beta, conforme demonstrado a seguir:
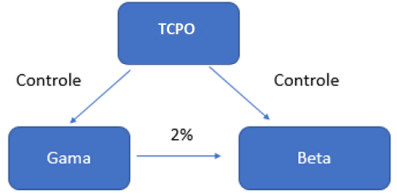
É correto afirmar que a companhia Gama deverá avaliar seu Investimento Permanente pelo
custo de aquisição.
método do valor justo.
método da equivalência patrimonial.
método de ajuste a valor presente.
método de ajuste de avaliação patrimonial.
Uma sociedade empresária que administra propriedades possui 20 casas em um condomínio. Cada casa tem valor contábil de R$ 400.000.
Em 31/12/X0, as casas eram utilizadas do seguinte modo:
Assinale a opção que indica a contabilização das casas no ativo da sociedade empresária em seu balanço patrimonial, em 31/12/X0.
R$ 1,6 milhão em propriedade para investimentos e R$ 6,4 milhões em ativo imobilizado.
R$ 6 milhões em propriedade para investimentos e R$ 2 milhões em ativo imobilizado.
R$ 7,2 milhões em propriedade para investimentos e R$ 800 mil em ativo imobilizado.
R$ 8 milhões em investimentos.
R$ 8 milhões em ativo imobilizado.
Uma empresa comprou uma propriedade em um leilão em virtude da disponibilidade de caixa e do valor atrativo. Considerando que essa propriedade não teve destinação no último exercício social, ela deve ser reconhecida como
estoque.
imobilizado.
intangível.
investimento.
realizável a longo prazo.
Uma entidade que presta consultoria contábil possui um terreno, que aluga para terceiros e é utilizado como estacionamento.
Assinale a opção que indique corretamente a apresentação do terreno no balanço patrimonial da entidade.
Ativo Circulante
Ativo Realizável a Longo Prazo
Investimentos
Imobilizado
A empresa Indústria Reunidas ACF Ltda deseja implantar um projeto para a melhoria da eficiência operacional de suas fábricas, com o objetivo de ganho de produtividade e redução de custos. Os funcionários da empresa apresentaram à diretoria da mesma, alguns projetos, cujos dados estão no quadro a seguir.
Projetos | Investimento Inicial | Fluxos de Caixa Líquidos | |||
Ano I | Ano II | Ano III | Ano IV | ||
A | 2.000.000,00 | 500.000,00 | 500.000,00 | 500.000,00 | 500.000,00 |
B | 2 000.000,00 | 600,000,00 | 600.000,00 | 400.000,00 | 400.000,00 |
C | 2 000.000,00 | 300.000,00 | 300.000,00 | 600.000,00 | 800.000,00 |
D | 2 000.000,00 | 800.000,00 | 700.000,00 | 400.000,00 | 100.000,00 |
E | 2 000.000,00 | 200.000,00 | 300.000,00 | 700.000,00 | 800.000,00 |
Assinale a alternativa correta que apresenta o projeto que deve ser implantado na empresa, considerando apenas o aspecto do Pay Back do Investimento.
Projeto A
Projeto B
Projeto C
Projeto D
Projeto E
Caso haja aumento de valor de terreno em que esteja construído um edifício, o valor contábil desse edifício não será afetado.
Certo
Errado



