








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
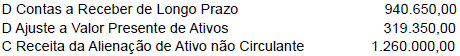
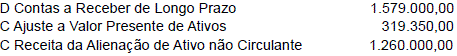
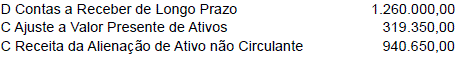
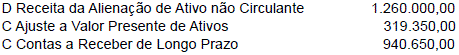
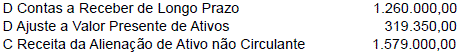
Uma pessoa jurídica vendeu um imóvel de sua propriedade por R$ 1.260.000,00 em 30 prestações iguais e consecutivas de R$ 42.000,00, a primeira vencendo um mês após a entrega do imóvel ao comprador. A taxa de juros utilizada pela sociedade vendedora para calcular o valor do financiamento do imóvel nesse prazo foi de 2% ao mês sobre o valor à vista que ela cobraria. Considerando-se que a venda ocorreu a longo, prazo, a sociedade deverá efetuar o respectivo ajuste a valor presente, o qual foi calculado em R$ 319.350,00 (o valor foi arredondado para simplificar os cálculos). Em consequência, o lançamento correto do registro da venda, com os valores em R$, que ela deverá efetuar em sua escrituração, para atender a legislação societária, é
Relativo a apuração de resultado obtidos pode-se afirmar:
I. Para a apuração de resultado de uma gestão, o período a ser considerado sempre será o exercício financeiro;
II. Procede-se o lançamento de encerramento onde as contas de receitas, são debitadas, transferindo-se seus saldos para crédito da conta Resultado do Exercício;
III. Procede-se o lançamento de encerramento onde as contas de despesas, são creditadas, transferindo-se seus saldos para débito da conta Resultado do Exercício;
IV. As contas de resultados tem saldo periódico, devendo inicial o próximo período contábil com saldo zerado e as contas patrimoniais permanecem no próximo período com seus saldos;
Assinale a alternativa em que se encontram somente as afirmativas corretas:
Um lançamento contábil de 1a fórmula resultou no aumento dos saldos de todas as contas escrituradas. Com base apenas nessa informação, é correto afirmar que o lançamento envolveu
uma conta do passivo e uma conta do patrimônio líquido.
Assinale a alternativa que esteja em desacordo com as regras sobre a escrituração contábil:
As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.
Os lançamentos de ajuste efetuados exclusivamente para harmonização de normas contábeis e as demonstrações e apurações com eles elaboradas não poderão ser base de incidência de impostos e contribuições nem ter quaisquer outros efeitos tributários.
As demonstrações financeiras das companhias abertas observarão as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente submetidas a auditoria por auditores independentes nela registrados.
As demonstrações financeiras serão assinadas pelos administradores e por contabilistas legalmente habilitados.
Em relação aos elementos essenciais para todo lançamento no Livro Diário de acordo com o método das partidas dobradas, segundo Ribeiro, assinalar a alternativa CORRETA:
O lançamento deve ter ao menos: local e data do fato, conta debitada, histórico e valor.
Apenas será necessário informar: data do fato, conta creditada e valor.
O lançamento pode apenas conter data e histórico do fato.
Todo lançamento deve ter: local e data do fato, conta debitada, conta creditada, histórico e valor.
Assinale a opção correta acerca dos procedimentos contábeis patrimoniais.
É exemplo, respectivamente, de variações patrimoniais quantitativas aumentativas e diminutivas: a permuta de bens entre unidades gestoras da administração direta de um mesmo ente público e cancelamento de crédito de dívida ativa;
A alienação em dinheiro de bens permanentes e o pagamento de despesa relativo a folha de pagamento dos servidores são, respectivamente, casos de variações patrimoniais qualitativa e quantitativa diminutiva;
A alienação em dinheiro de bens permanentes e o pagamento de despesa relativo a folha de pagamento dos servidores são, respectivamente, casos de variações patrimoniais quantitativa aumentativa e quantitativa diminutiva;
A emissão de uma requisição de material de consumo do almoxarifado e a emissão de uma nota de empenho para aquisição de material permanente são, respectivamente, exemplos de variações patrimoniais quantitativas diminutiva e aumentativas.
No que tange aos lançamentos contábeis, a simples operação de venda de mercadorias a prazo, face ao mecanismo de débito e crédito das contas, implica aumento do:
Ativo e aumento do Passivo
Ativo e diminuição do Patrimônio Líquido
Passivo e diminuição do Ativo
Passivo e Aumento do Patrimônio Líquido
Ativo e aumento do Patrimônio Líquido
Uma entidade comercial assinou um contrato de aluguel em 02.01.2019 no valor de R$ 36.000,00 com vigência de três anos a partir da data da assinatura do contrato. Sabe-se que no contrato estava previsto o pagamento em duas parcelas de R$ 18.000,00, a primeira em 02.01.2019 e a outra em 02.01.2020. Desconsiderando o efeito de quaisquer juros, assinale a alternativa que apresenta o registro contábil realizado pela entidade em 02.01.2019, em R$:
D: Despesa Antecipada – 36.000,00
C: Bancos – 18.000,00
C: Aluguéis a pagar – 18.000,00
D: Despesa com aluguel – 18.000,00
D: Despesa Antecipada – 18.000,00
C: Aluguéis a pagar – 36.000,00
D: Despesa Antecipada – 36.000,00
C: Bancos – 36.000,00
D: Despesa com aluguéis – 36.000,00
C: Bancos – 36.000,00
D: Despesa com aluguéis – 1.000,00
C: Despesa antecipada – 1.000,00
Assinale a opção que representa contas de natureza devedora:
Descontos obtidos; Receita Financeira; Duplicatas a pagar.
Prejuízo acumulado; Caixa e Imóveis.
Lucro acumulado; Provisão de créditos de liquidação duvidosa; Depreciação Acumulada.
Prejuízo Acumulado; Provisão de créditos de liquidação duvidosa e Amortização acumulada.
Qual lançamento representa adequadamente o pagamento em cheque, na data de vencimento, de duplicata de um fornecedor de material de expediente, adotando-se o regime de competência? Considere a letra D como indicativa de lançamento a débito da conta; e C como a crédito.
D – BANCOS CONTA MOVIMENTO C – FORNECEDORES
D – DESPESAS C – CAIXA
D – FORNECEDORES C – BANCOS CONTA MOVIMENTO
D – DESPESAS C – BANCOS CONTA MOVIMENTO
D – CAIXA C – FORNECEDORES
A empresa JJ composta por quatro sócios teve parte do seu Capital Social integralizado. No mês de janeiro de 2018, um dos sócios resolveu integralizar a quantia de R$ 250.000,00 através de um imóvel para a sociedade. Analise os registros contábeis para essa operação e assinale a alternativa correta.
Débito: Capital Social Integralizado....R$ 250.000,00 Crédito: Capital Social.........................R$ 250.000,00
Débito: Capital a Integralizar......R$ 250.000,00 Crédito: Capital Social................R$ 250.000,00
Débito: Imóveis.........................R$ 250.000,00 Crédito: Capital Social..............R$ 250.000,00
Débito: Imóveis............................R$ 250.000,00 Crédito: Capital a Integralizar......R$ 250.000,00
Suponha que determinada empresa comercial recebeu de um cliente, no mês de janeiro/2019, a importância de R$ 50.000,00, em dinheiro, referente ao adiantamento para a aquisição de mercadorias, as quais foram entregues no mês de fevereiro/2019. Neste caso, um dos lançamentos que a empresa vendedora efetuou, obedecendo ao regime de competência, foi:
Em janeiro/2019, debitou R$ 50.000,00 na conta CAIXA e, em contrapartida, creditou uma conta do Passivo Circulante.
Em janeiro/2019, debitou R$ 50.000,00 na conta CAIXA e, em contrapartida, creditou uma conta de Receita com Vendas.
Em janeiro/2019, debitou R$ 50.000,00 em uma conta do Passivo Circulante e, em contrapartida, creditou a conta CAIXA.
Em fevereiro/2019, debitou R$ 50.000,00 na conta CAIXA e, em contrapartida, creditou uma conta de Receita com Vendas.
Em fevereiro/2019, debitou R$ 50.000,00 em uma conta de Receita com Vendas e, em contrapartida, creditou uma conta do Passivo Circulante.
Informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Na contabilidade, o curto prazo representa todos os direitos ou obrigações que vamos receber ou pagar respectivamente no próximo exercício social.
( ) Ciclo operacional é o tempo que transcorre entre a compra da mercadoria, a venda e o pagamento feito pelo cliente à empresa que realizou a venda.
( ) O período em que é calculado o lucro e realizada a sua distribuição aos sócios é denominado exercício social, o qual tem a duração de 2 anos e a data do término será fixada no estatuto.
Uma entidade comercial foi a uma instituição financeira antecipar R$ 10.000,00 em recebíveis (duplicatas) que possuíam data de vencimento em seis meses a partir do dia da contratação da operação. Sabe-se que foram cobrados R$ 150,00 referentes a juros e R$ 30,00 referentes a tarifas bancárias. Assinale a alternativa que contém o registro contábil correto desta transação na entidade comercial, no dia da contratação da operação, em R$.
D: Bancos – 9.820,00
D: Encargos a apropriar – 180,00
C: Duplicatas descontadas – 10.000,00
D: Bancos – 10.000,00
D: Despesa com juros – 180,00
C: Duplicatas descontadas – 10.180,00
D: Bancos – 9.820,00
D: Despesas com tarifas – 30,00
D: Despesa com juros – 150,00
C: Duplicatas descontadas – 10.000,00
D: Bancos – 10.000,00
C: Duplicatas descontadas – 10.000,00
D: Clientes – 9.820,00
C: Bancos – 9.820,00
Uma empresa de calçados apresentou os seguintes fatos:
Item Descrições
I Aquisição a prazo de mercadoria para revenda.
II Venda a prazo de mercadorias
III Empréstimo creditado em conta corrente da empresa
IV Recebimento de clientes através de conta bancária.
Com base no exposto, assinale a alternativa que sugere uma contabilização INCORRETA.
No item IV, haverá um débito na conta clientes e um crédito na conta banco.
.
No item I, haverá um débito na conta estoque e um crédito na conta fornecedor.
No item III, haverá um débito na conta bancos e um crédito na conta de empréstimos a pagar.
No item II, haverá um débito na conta clientes e um crédito, na conta de Receitas; um débito na conta Custo da Mercadoria Vendida e um crédito na conta estoque.
Analise as afirmativas abaixo acerca dos atos e fatos contábeis e assinale a alternativa CORRETA:
Os atos contábeis são aqueles eventos organizacionais que geram lançamentos contábeis imediato, portanto deve ser registrado na contabilidade.
Os fatos contábeis são aqueles eventos organizacionais que geram lançamentos contábeis imediato, portanto deve ser registrado na contabilidade.
Os fatos contábeis são aqueles eventos organizacionais que não geram lançamentos contábeis imediato, portando não deve ser registrado na contabilidade.
Os atos contábeis são divididos em permutativos, modificativos e mistos.
Os atos contábeis quando contabilizados são chamados de patrimonial.
Considerando o Resultado do DRE da Companhia Lavarbo e que a empresa distribua em forma de dividendos 15% do Lucro do período anterior, aprovado em assembleia em janeiro para ser pago em abril de 2018, qual será o lançamento efetuado no mês de janeiro de 2018?
Débito de Caixa/Banco a Crédito de Reserva de Lucro de 438,27.
Débito de Reserva de Lucro a Crédito de Caixa/Banco de 438,27.
Débito de Resultado do Período a Crédito de Caixa/Banco de 438,27.
Débito de Dividendos Propostos a Crédito de Reserva de Lucro de 438,27.
Débito de Reserva de Lucro a Crédito de Dividendos Propostos de 438,27.
Identifique qual dos lançamentos a seguir evidencia um estorno contábil, parcial ou total; ou seja, não se refere a um fato contábil da rotina da entidade nas suas operações com capitais próprios e de terceiros. Trata-se de um registro fortuito.
D – CAIXA
C – DUPLICATAS A RECEBER
D – FORNECEDORES
C – CAIXA
D – CAIXA
C – ESTOQUE DE MERCADORIAS
D – DUPLICATAS A PAGAR
C – BANCOS CONTA MOVIMENTO
D – EMPRÉSTIMOS E FINANCIAMENTOS
C – BANCOS CONTA MOVIMENTO
Embora haja diversas maneiras diferentes de escriturar os fatos contábeis, todas elas procedem de dois métodos fundamentais: o método das Partidas Simples e o método das Partidas Dobradas. Em relação ao método de Partidas Dobradas, assinale a alternativa INCORRETA:
Depósito na conta banco – credita banco.
Reconhecimento de receita – credita receita.
Aquisição de imóvel – debita ativo imobilizado.
Saque na conta caixa – credita conta caixa.
O novo Ativo e Passivo Circulantes correspondem, respectivamente, em R$, a
132.000 e 373.000.
357.250 e 182.000.
357.250 e 273.000
372.250 e 182.000.
373.250 e 178.000.



