







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma determinada empresa efetuou, em 30/10/2015, um desconto de duplicatas no valor de R$ 60.000,00. Nessa operação, houve o desconto de R$ 1.800,00 a título de juros. Sabe-se que a empresa apura mensalmente o seu resultado. Considerando essas informações, qual é o lançamento que deveria ter sido feito no momento do desconto da duplicata?
Débito – Banco Conta Movimento (Ativo) _____ R$ 58.200,00.
Débito – Juros a Transcorrer (Ativo) _________ R$ 1.800,00.
Crédito – Duplicata Descontada (Passivo) _____ R$ 60.000,00.
Débito – Banco Conta Movimento (Ativo) _______ R$ 58.200,00.
Débito – Juros a Transcorrer (Ativo) ___________ R$ 1.800,00.
Crédito – Duplicata Descontada (Ativo) ________ R$ 60.000,00.
Débito – Banco Conta Movimento (Ativo) ________ R$ 58.200,00.
Débito – Despesas Financeiras (Resultado) ______ R$ 1.800,00.
Crédito – Duplicata Descontada (Ativo) _________ R$ 60.000,00.
Débito – Banco Conta Movimento (Ativo) _______ R$ 58.500,00.
Débito – Juros a Transcorrer (Passivo) _________ R$ 1.500,00.
Crédito – Duplicata Descontada (Passivo) _______ R$ 60.000,00.
Débito – Banco Conta Movimento (Ativo) ________ R$ 58.200,00.
Débito – Juros a Transcorrer (Passivo) __________ R$ 1.800,00.
Crédito – Duplicata Descontada (Passivo) _______ R$ 60.000,00.
Um lançamento a débito da conta de fornecedores, no passivo circulante, provoca, na conta debitada:
aumento do patrimônio líquido.
diminuição do ativo.
aumento do passivo.
diminuição do passivo.
aumento do ativo.
Considere o seguinte fato contábil: pagamento antecipado de uma duplicata através de emissão de cheque e, com isso, obtendo-se um desconto financeiro. Para que, em um único lançamento, seja possível realizar o registro desse fato, deve adotar o lançamento contábil classificado como de:
Primeira fórmula, com uma conta devedora e uma conta credora.
Segunda fórmula, com três contas do passivo.
Terceira fórmula, com uma conta devedora e duas contas credoras.
Segunda fórmula, com uma conta devedora e duas contas credoras.
O contador de determinada empresa extraiu os seguintes dados de uma nota fiscal de compra à vista:
D - Estoque R$ 1.188,00 de Mercadorias.
D - Compra de R$ 1.200,00 Mercadorias.
D - Estoque de R$ 1.320,00 Mercadorias.
D - Estoque de R$ 1.500,00 Mercadorias.
D - Compra de R$ 1.320,00 Mercadorias.
A empresa FFG iniciou suas atividades com um capital social de R$ 300.000,00. Com esse recurso, a empresa adquiriu um terreno a vista pelo mesmo valor, para a construção da sede. Qual das alternativas a seguir apresenta o fato contábil decorrente da compra do terreno?
D - Imobilizado Terreno / C - Banco c/ movimento.
D - Banco c/ movimento / C - Capital Social.
D - Terreno / C - Duplicatas a Receber.
D - Fornecedores / C - Terrenos.
D - Financiamento / C - Edificações.
Uma sociedade empresarial teve somente parte do seu Capital Social integralizado. No exercício social seguinte, um dos sócios decidiu integralizar a quantia de R$140.000,00 através da transferência de um imóvel para a sociedade. O registro contábil correto desta operação é:
D Imóveis R$ 140.000,00
C Capital Social R$ 140.000,00.
D Capital a Integralizar R$ 140.000,00
C Capital Social R$ 140.000,00.
D Bancos C/ Movimento R$ 140.000,00
C Capital a Integralizar R$ 140.000,00.
D Imóveis R$140.000,00
C Capital a Integralizar R$ 70.000,00.
D Imóveis R$ 140.000,00
C Capital a Integralizar R$ 140.000,00.
Uma empresa comprou mercadorias a prazo com aceite de duplicatas.
Com base nessa situação hipotética, assinale a alternativa que apresenta a correta escrituração do evento.
crédito de mercadorias e débito de compras a prazo
crédito de mercadorias e débito de caixa
débito de mercadorias e crédito de duplicatas a receber
débito de mercadorias e crédito de duplicatas a pagar
débito de mercadorias e crédito de caixa
Em 01/01/2014 uma empresa adquiriu R$ 1.000,00 em estoques à vista com ICMS incidente de 18%.
Em 15/01/2014 a empresa vendeu 90% do estoque à vista por R$ 1.500,00.
Assinale a correta escrituração da venda do estoque.
D – Caixa 1.500,00
C – Receita de Vendas 1.500,00
D – CMV 1.000,00
C – Estoque 1.000,00
D - Caixa 1.230,00
C - Receita de Vendas 1.230,00
D - CMV 1.000,00
C - Estoque 1.000,00
D – Caixa 1.230,00
C – Receita de Vendas 1.230,00
D – CMV 738,00
C – Estoque 738,00
D – Caixa 1.500,00
C – Receita de Vendas 1.500,00
D – ICMS sobre vendas 90,00
C – ICMS a pagar 90,00
D – CMV 738,00
C – Estoque 738,00
D – Caixa 1.500,00
C – Receita de Vendas 1.500,00
D – ICMS sobre vendas 270,00
C – ICMS a pagar 270,00
D – CMV 738,00
C – Estoque 738,00
A provisão da despesa com aluguel de uma empresa deverá ser contabilizada segundo os princípios e regras contábeis de seguinte forma:
Débito: Despesa c/ Aluguel e Crédito: Caixa ou Bancos.
Débito: Aluguel a Pagar e Crédito: Despesa c/ Aluguel.
Débito: Despesa c/ Aluguel e Crédito: Aluguel a Pagar.
Débito: Aluguel a Pagar e Crédito: Caixa ou Bancos.
Débito: Fornecedor e Crédito: Receita de Aluguel.
O processo técnico de correção de registro realizado com erro na Escrituração Contábil denomina-se Retificação do Lançamento Contábil. Sobre esse assunto, analise as seguintes afirmações:
I, II.
III, IV.
Apenas a III.
I, III, IV.
Apenas a II.
Caso uma empresa tenha apurado R$ 57.600 de COFINS em um exercício em que tenha apurado, também, prejuízo, então a contabilização do valor apurado deverá ser:
débito: despesa de COFINS (conta do ativo);
crédito: COFINS diferida (conta do passivo).
A empresa Paga Tudo tem 5 colaboradores. No início do mês de janeiro de 2014, o funcionário Abel solicitou um adiantamento de 50% do seu salário. A empresa Paga Tudo havia o montante solicitado em caixa e procedeu ao adiantamento. Ajude a empresa a contabilizar tal fato, assinalando a alternativa correta.
D- Despesa com salários pagos adiantados
D- Despesa com salários
D- Salários a pagar
D- Adiantamento de salários
D- Adiantamento de salários
No final do mês de janeiro/2014 a Cia Porche S/A procede a apropriação de 1/12 do Prêmio de Seguro a apropriar. Assinale a alternativa que apresenta o lançamento que corresponde a essa apropriação.
D- Despesas com Prêmio de Seguros.
D- Prêmio de Seguro a apropriar.
D- Despesas com Prêmio de Seguros.
D- Despesas com Prêmio de Seguros.
D- Prêmio de Seguro a apropriar.
O auditor, ao analisar a escrituração contábil de uma empresa S/A, verifica no livro diário o seguinte lançamento:
D – Lucros acumulados;
C – Dividendos a pagar.
Sobre esse lançamento, é correto afirmar que
aumenta o capital de terceiros.
é um lançamento de contas do ativo.
se trata de fato contábil permutativo.
é um lançamento de terceira fórmula.
está escriturado de maneira invertida.
A empresa Las Vegas contratou um seguro para seus veículos utilitários pelo período de um ano. O valor total do seguro contratado foi de R$ 9.000,00. O pagamento foi acertado com uma entrada de 50% pago com cheque e o restante dividido em cinco parcelas mensais. Assinale a alternativa correta referente aos registros contábeis relacionados à entrada em vigor do seguro.
D- Seguros veículos a apropriar 9.000,00
D- Seguros veículos a apropriar 9.000,00
D- Despesas de Seguros 9.000,00
D- Despesas de Seguros 9.000,00
D- Seguros a pagar 900,00
A Folha de Pagamento é um documento elaborado ao final de cada mês pelas entidades que possuem empregados. Assinale o lançamento INCORRETO sobre a apropriação de salários.
D- Despesas de Salários (despesa); C- Salários a pagar (passivo circulante)
D- Salários a pagar (passivo circulante); C- Caixa ou Banco Conta Movimento (ativo circulante)
D- Salários a Pagar (passivo circulante); C- INSS a recolher (passivo circulante)
D- Férias (despesa); C- Provisão para férias (passivo circulante)
D- FGTS (despesa); C- FGTS a recolher (passivo circulante)
A Cia. Dimitri reconheceu a distribuição dos dividendos de R$ 120.000 no período a serem pagos em 2014 utilizando o lançamento:
D = Caixa e Equivalentes de Caixa
C = Investimento na Cia. Dimitri - Avaliado a MEP R$ 28.000
D = Investimento na Cia. Dimitri - Avaliado a MEP
C = Receita de Dividendos R$ 120.000
D = Caixa e Equivalentes de Caixa
C = Investimento na Cia. Dimitri - Avaliado a MEP R$24.000
D = Dividendos a Receber
C = Receita de Equivalência Patrimonial R$ 120.000
D = Dividendos a Receber
C = Investimento na Cia. Dimitri - Avaliado a MEP R$ 24.000
Uma empresa, percebendo que suas ações estavam muito baratas no mercado, resolveu adquirir de volta 1.000 ações ao valor nominal de $ 1,00 cada, para revendê-las nos próximos seis meses. Com base nessa situação hipotética, assinale a alternativa correta.
As ações adquiridas devem ser contabilizadas no Ativo Circulante.
O lançamento contábil dessa transação envolve apenas contas do Ativo.
Trata-se de um fato contábil permutativo.
O Capital Social aumentou em função do aumento no saldo da conta Ações em Tesouraria.
Houve redução do Patrimônio Líquido.
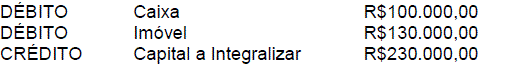
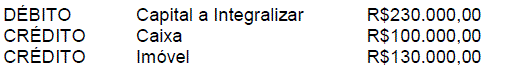
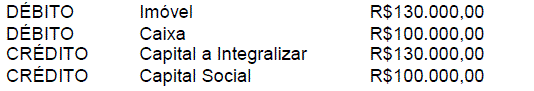
Os sócios de uma Sociedade Empresária decidiram, em 1º.6.2014, aumentar o Capital Social, que era de R$250.000,00, para R$480.000,00. Para isso, em 18.8.2014, integralizaram R$230.000,00: R$100.000,00 em dinheiro e R$130.000,00, com a entrega de um Imóvel para uso da empresa.
Com base nos dados apresentados, o registro contábil da integralização do aumento de capital social é:

Considere o seguinte fato contábil:
D – Disponibilidades
D – Depreciação acumulada
D – Imobilizado
D – Despesa de depreciação
D – Outras despesas



