







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Após efetuar os referidos lançamentos, é correto afirmar que o Ativo Total da firma somou
$ 58.000.
$ 62.300.
$ 73.400.
$ 73.900.
$ 75.100.
D – Aplicações financeiras – $ 80.000.
C – Bancos c/ movimento – $ 80.000.
D – Receita financeira a apropriar – $ 84.000.
C – Rendimentos – $ 84.000.
D – Aplicações financeiras – $ 84.000.
C – Bancos c/ movimento – $ 80.000.
C – Receita financeira a apropriar – $ 4.000.
D – Bancos c/ movimento – $ 84.000.
C – Aplicações financeiras – $ 84.000.
D – Aplicações financeiras – $ 84.000.
C – Receita financeira a apropriar – $ 80.000.
C – Bancos c/ movimento – $ 4.000.
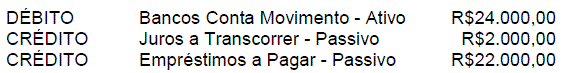
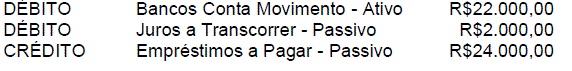
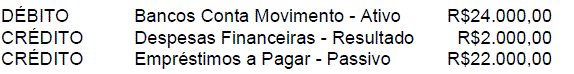
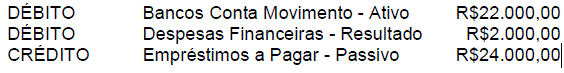
Uma Sociedade Empresária contraiu, em 30.6.2014, um empréstimo, para pagamento em 6 meses, no valor de R$24.000,00: foi descontada, no ato da liberação do referido empréstimo, a importância de R$2.000,00, a título de juros relativos ao contrato de empréstimo.
Considerando-se que a apuração do resultado é mensal, o registro contábil dessa transação, no momento da concessão do empréstimo, será:
Ao se efetuarem lançamentos a débito, pode-se dizer que as contas:
de Ativo aumentam e as de Passivo diminuem.
de Ativo diminuem e as de Passivo aumentam.
de Patrimônio Líquido diminuem e as de Passivo aumentam.
de Patrimônio Líquido aumentam e as de Ativo diminuem.
de Patrimônio Líquido e as de Passivo aumentam.
Considerando apenas os saldos das contas envolvidas nos lançamentos contábeis apresentados, após efetuar todos os lançamentos, as contas que ainda permaneceram com saldo foram
Caixa; Salários a Pagar; Encargos Sociais a Recolher.
Caixa; Adiantamento de Salários; Imposto de Renda a Recolher.
Caixa; Salários (despesa); Encargos Sociais (despesa).
Salários (despesa); Salários a Pagar; Encargos Sociais (despesa).
Salários (despesa); Adiantamento de Salários; Salários a Pagar.
Uma sociedade empresária que atua na prestação de serviços de transporte de cargas adquiriu um caminhão para uso em suas atividades normais, no valor de R$90.000,00, para ser pago em 3 anos, com parcelas fixas anuais de R$40.000,00 e nelas inclusos os juros contratados.
Com base nos dados acima, o lançamento contábil na data da aquisição do bem:
Débito Veículos de Uso R$120.000,00
Crédito Financiamentos a Pagar R$120.000,00
Débito Veículos de Uso R$90.000,00
Débito Juros a Transcorrer R$30.000,00
Crédito Financiamentos a Pagar R$120.000,00
Débito Veículos de Uso R$120.000,00
Crédito Juros a Transcorrer R$30.000,00
Crédito Financiamentos a Pagar R$90.000,00
Débito Veículos de Uso R$90.000,00
Débito Despesas com Juros R$30.000,00
Crédito Financiamentos a Pagar R$120.000,00
Assinale a opção que apresenta a situação que retrata um lançamento contábil capaz de gerar um aumento no Ativo e no Passivo.
O reconhecimento da depreciação de um bem imóvel.
O pagamento de salários de funcionários.
A compra de um veículo à vista.
A compra de um veículo a prazo.
Em 01/10/20x1, a Cia Vento Norte contraiu um empréstimo em moeda estrangeira no valor de US$ 100.000,00, quando a taxa de câmbio estava US$ 1,00 igual a R$ 1,50. Quando do término do exercício social da Cia Vento Norte, a taxa de câmbio estava US$ 1,00 igual a R$ 1,30. Qual é o lançamento correto decorrente da variação cambial?
D- Receita de empréstimos
D- Empréstimo em moeda estrangeira
D- Variação cambial passiva
D- Empréstimos em moeda estrangeira
D- Variação cambial ativa
Considere hipoteticamente que um imóvel contabilizado no Ativo não circulante da empresa foi alugado a terceiros e que o pagamento referente ao aluguel do mês corrente deve ser efetuado até o dia cinco do mês subsequente. Suponha que o aluguel de dezembro foi pago antecipadamente no dia 31. Com base no exposto, assinale a alternativa que corresponde à contabilização desse fato contábil.
Debita – Caixa
Debita – Aluguéis Ativos a receber
Debita – Aluguéis Passivos
Debita – Caixa
Debita – Caixa
Os saldos das contas contábeis, levantados para fins de elaboração do balancete de verificação, foram agrupados de forma a facilitar a análise, conforme quadro a seguir.
Grupo de Contas | Saldos $ |
Ativo circulante | 24.800 |
Ativo não circulante | 12.500 |
Passivo circulante | 12.100 |
Passivo não circulante | 9.600 |
Patrimônio líquido | 15.000 |
Receitas | 6.300 |
Despesas | 4.900 |
Um determinado lançamento não obedeceu ao método das partidas dobradas, havendo um débito sem o respectivo crédito ou vice-versa. Considerando que os saldos devedores e credores estão divergentes, assinale a alternativa que apresenta o lançamento contábil faltante que tornaria os saldos iguais.
Debitar uma conta do Ativo por $ 800.
Creditar uma conta do Ativo por $ 800.
Creditar uma conta do Passivo por $ 1.600.
Debitar uma conta de Despesa por $ 1.600.
Creditar uma conta de Receita por $ 800.
O Hospital e Maternidade Vida S/A liberou em dinheiro, num primeiro momento, R$ 1.500 para que um determinado funcionário efetuasse num segundo momento as seguintes aquisições (todas em dinheiro), bem como a devolução de parte não gasta: compra de material para escritório para uso imediato por R$ 700; gastos com refeição de R$ 300; e gastos com condução de R$ 200. O lançamento (D - Débito e C - Crédito) correto tanto no primeiro (1) quanto no segundo momento (2) será:
(1) C - Adiantamento para despesas R$ 1.500, D - Caixa R$ 1.500, (2) C - despesas diversas R$ 1.200, D - Caixa R$ 1.200.
(1) D - Banco conta corrente R$ 300, D - Despesas diversas R$ 1.200, C - Caixa R$ 1.500, (2) C - Adiantamento para despesas R$ 1.500, D - Caixa R$ 1.500.
(1) D - Despesas com material de escritório R$ 700, D - Despesas com refeição R$ 300, D - Despesas com condução R$ 200, D - Caixa R$ 300, C - Adiantamento para despesas R$ 1.200.
(1) D - Adiantamento para despesas R$ 1.500, C - Caixa R$ 1.500, (2) D - Despesas com material de escritório R$ 700, D - Despesas com refeição R$ 300, D - Despesas com condução R$ 200, D - Caixa R$ 300, C - Adiantamento para despesas R$ 1500.
(1) C - Adiantamento para despesas R$ 1.500, D - Caixa R$ 1.500, (2) C - Despesas com material de escritório R$ 700, C - Despesas com refeição R$ 300, C - Despesas com condução R$ 200, D - Caixa R$ 1.200.
O contador efetua o seguinte lançamento no diário da empresa Dividendos Ltda.:
D – Despesas bancárias;
C – Banco Conta Movimento.
Em relação a este lançamento, é INCORRETO afirmar que
reduz o capital próprio.
não altera o capital de terceiros.
é um fato modificativo diminutivo.
é um lançamento de primeira fórmula.
é um lançamento específico para empresas com regime de competência.
A Companhia do Norte contratou um seguro contra incêndio de suas instalações industriais. O valor total do seguro é de R$ 15.000,00 e a empresa pagou R$ 5.000,00 com cheque e o restante parcelou em 10 parcelas mensais de R$ 1.000,00 cada. A vigência do seguro é de 12 meses a contar de 01/05/20x1.Sobre isso, assinale a alternativa correta.
No ato da contratação do seguro, a Companhia deve efetuar o seguinte lançamento:
No ato do pagamento da primeira parcela do seguro, a Companhia deve efetuar o seguinte lançamento:
No ato da apropriação do seguro a cada mês, a Companhia deve efetuar o seguinte lançamento:
No ato do reconhecimento do seguro do último mês do seguro, a Companhia deve efetuar o seguinte lançamento:
No ato do pagamento da última parcela do seguro, a Companhia deve efetuar o seguinte lançamento:
Considerando os procedimentos de conciliação realizados, a fim de se apurar o saldo ajustado, os lançamentos efetuados na conta Banco c/ Movimentos totalizaram
3 débitos e 1 crédito.
2 débitos e 2 créditos.
2 débitos e 3 créditos.
1 débito e 3 créditos.
1 débito e 4 créditos.
Uma empresa pessoa jurídica, sem fins lucrativos, de serviço social autônomo, está recebendo em seu disponível uma parcela do direito de repasse do INSS no valor de R$ 145.000,00. Desse valor recebido, fará uma quitação parcial de uma obrigação para com terceiros, referente à obrigação trabalhista e social no valor de R$ 45.000,00. O prazo do direito e da obrigação está classificado em 12 (doze) meses no mesmo exercício social. A correta contabilização, tanto para D - Débito quanto para C - Crédito das operações será a seguinte:
C - Banco conta corrente (ativo circulante), R$ 145.000,00 e D - Repasse do INSS a receber (ativo circulante), R$ 100.000,00 e D - Obrigações trabalhistas e sociais (passivo circulante), R$ 45.000,00.
D - Banco conta corrente (ativo não circulante), R$ 145.000,00 e C - Repasse do INSS a receber (ativo não circulante), R$ 145.000,00. Depois, D - Obrigações trabalhistas e sociais (passivo não circulante), R$ 45.000,00 e C - Banco conta corrente (ativo não circulante), R$ 45.000,00.
D - Obrigações trabalhistas e sociais (passivo circulante), R$ 145.000,00 e C - Banco conta corrente (ativo circulante), R$ 145.000,00. Depois, D - Banco conta corrente (ativo circulante), R$ 45.000,00 e C - Repasse do INSS a receber (ativo circulante), R$ 45.000,00.
C - Banco conta corrente (ativo circulante), R$ 145.000,00 e D - Repasse do INSS a receber (ativo circulante), R$ 145.000,00. Depois, C - Obrigações trabalhistas e sociais (passivo circulante), R$ 45.000,00 e D - Banco conta corrente (ativo circulante), R$ 45.000,00.
D - Banco conta corrente (ativo circulante), R$ 145.000,00 e C - Repasse do INSS a receber (ativo circulante), R$ 145.000,00. Depois, D - Obrigações trabalhistas e sociais (passivo circulante), R$ 45.000,00 e C - Banco conta corrente (ativo circulante), R$ 45.000,00.
D – Caixa $1.800
C – Custo das Mercadorias Vendidas ............ $1.800
C – Receita de Vendas
D – Clientes .................................................... $1.800
C – Estoque de Mercadorias
D – Custo das Mercadorias Vendidas ............ $1.800
D – Clientes
C – Receita de Vendas ................................... $1.800
D – Custo das Mercadorias Vendidas
C – Estoque de Mercadorias .......................... $1.100
D – Clientes
C – Receita de Vendas ................................... $1.100
D – Custo das Mercadorias Vendidas
C – Estoque de Mercadorias .......................... $1.100
D – Caixa
C – Receita de Vendas ................................... $1.800
D – Custo das Mercadorias Vendidas
C – Estoque de Mercadorias .......................... $1.800
Com base exclusivamente nas informações recebidas, o registro contábil a ser feito pela sociedade industrial U, em lançamento único, do custo da Produção do Período, é
Custo de Produtos em Elaboração 195.000,00
a Custo de Produção do Período 195.000,00Custo de Produtos Acabados 180.000,00
a Custo de Produção do Período 180.000,00Custo de Produção do Período a Diversos 235.000,00
a Matéria-Prima Consumida 100.000,00 a Mão de Obra Direta 45.000,00 a Mão de Obra Indireta 10.000,00 a Depreciação Parque Fabril 25.000,00 a Depreciação das lojas de vendas 15.000,00 a Estoque Inicial de Produtos em Elaboração 40.000,00Custo de Produção do Período a Diversos 180.000,00
a Matéria-Prima Consumida 100.000,00 a Mão de Obra Direta 45.000,00 a Mão de Obra Indireta 10.000,00 a Depreciação Parque Fabril 25.000,00Custo de Produção do Período a Diversos 195.000,00
a Matéria-Prima Consumida 100.000,00 a Mão de Obra Direta 45.000,00 a Mão de Obra Indireta 10.000,00 a Depreciação Parque Fabril 25.000,00 a Depreciação das lojas de vendas 15.000,00Os sócios de uma sociedade empresária decidiram aumentar o Capital Social que era de R$50.000,00 para R$80.000,00. Para tanto, em 14.05.2012, integralizaram R$30.000,00, sendo R$15.000,00 em dinheiro e R$15.000,00, por meio de um veículo.
O registro contábil da integralização do aumento de capital social é:
DÉBITO Caixa R$15.000,00
DÉBITO Veículo R$15.000,00
CRÉDITO Capital a Integralizar R$30.000,00
DÉBITO Capital a Integralizar R$30.000,00
CRÉDITO Caixa R$15.000,00
CRÉDITO Veículo R$15.000,00
DÉBITO Capital a Integralizar R$50.000,00
DÉBITO Caixa R$15.000,00
DÉBITO Veículo R$15.000,00
CRÉDITO Capital Social R$80.000,00
DÉBITO Veículo R$15.000,00
DÉBITO Capital a Integralizar R$30.000,00
CRÉDITO Caixa R$15.000,00
CRÉDITO Capital Social R$30.000,00
No registro de operações orçamentárias, uma empresa pública deve registrar a previsão da receita orçamentária corrente, R$ 1.000,00, e de Capital, R$ 600,00. O lançamento correto no sistema orçamentário, pelo método da partida dobrada do D - débito e do C - crédito, será o seguinte:
D - Banco conta movimento, R$ 1.000,00; D - Caixa, R$ 600,00; e C - Receita prevista, R$ 1.600,00.
D - Banco conta movimento, R$ 1.600,00; e C - Orça menta da receita, R$ 1.600,00.
C - Receita prevista corrente, R$ 1.000,00; C - Receita prevista de capital, R$ 600,00; e D - Orçamento da receita, R$ 1.600,00.
C - Banco conta movimento, R$ 1.600,00; e D - Orça menta da receita, R$ 1.600,00.
D - Receita prevista corrente, R$ 1.000,00; D - Receita prevista de capital, R$ 600,00; e C - Orçamento da receita, R$ 1.600,00.



