







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que o saldo anterior da conta de seguros a pagar correspondia a R$ 2.520 e o saldo anterior da conta de seguros antecipados, a R$ 2.200. Nesse caso, com base no balancete de verificação apresentado, infere-se que o valor de seguros pagos no período em análise é igual a
R$ 2.520.
R$ 6.689.
R$ 9.209.
R$ 9.909.
No mês, a empresa recebeu de clientes o valor total de R$ 7.000,00.
Em 31/1/1991, o saldo da conta fornecedores era de R$ 2.000,00, porque a empresa adquiriu no dia 10/1/1991 mercadorias para revenda (a prazo) e não efetuou o pagamento ao fornecedor até o dia 31/1/1991.
O montante pago a fornecedores corresponde a R$ 6.250,00.
As compras do período totalizaram R$ 3.000,00.
A contabilização da venda de mercadorias a prazo afeta o ativo circulante e o resultado do exercício; a contabilização de vendas antecipadas não afeta o resultado do exercício.
A empresa recebeu de seus clientes o montante de R$ 8.030,00 no período avaliado.
Caso a empresa possua saldo inicial de seguro antecipado de R$ 2.600,00 e de seguros a pagar de R$ 100,00, então o valor pago de seguro no período corresponderá a R$ 490,00.
Considere que o saldo anterior da conta de salários a pagar corresponda a R$ 5.081 e o saldo anterior de salários antecipados, a R$ 2.900. Desse modo, de acordo com o balancete de verificação apresentado, assinale a opção correspondente ao valor de salários pagos no período em análise.
R$ 7.019
R$ 41.101
R$ 46.182
R$ 53.201
O pagamento de aluguel no período corresponde a R$ 13.470,00.
O pagamento de seguros no período corresponde a R$ 2.100,00.
Assinale a opção que apresenta o lançamento correto da apropriação de R$ 20.000 de despesas de salários com o respectivo desconto de imposto de renda dos funcionários de R$ 3.250.
débito: salários a pagar . . . . . . . . . . . . . . . . . . . R$ 20.000
débito: impostos sobre renda . . . . . . . . . . . . . . . R$ 3.250
crédito: disponível . . . . . . . . . . . . . . . . . . . . . . R$ 23.250
débito: despesa de salários . . . . . . . . . . . . . . . . R$ 20.000
crédito: impostos a recolher . . . . . . . . . . . . . . . . R$ 3.250
crédito: salários a pagar . . . . . . . . . . . . . . . . . . . R$ 16.750
débito: despesa de salários . . . . . . . . . . . . . . . . R$ 20.000
débito: impostos sobre renda . . . . . . . . . . . . . . . R$ 3.250
crédito: disponível . . . . . . . . . . . . . . . . . . . . . . R$ 23.250
débito: despesa de salários . . . . . . . . . . . . . . . . R$ 16.750
débito: impostos sobre renda . . . . . . . . . . . . . . . R$ 3.250
crédito: disponível . . . . . . . . . . . . . . . . . . . . . . R$ 20.000
O pagamento a fornecedores no período corresponde a R$ 17.010,00.
No caso de integralização de capital em dinheiro pelos acionistas, um roteiro para registro contábil do evento, na hipótese da existência de capital a realizar, seria:
Débito – Disponibilidades; Crédito – Capital social.
Débito – Disponibilidades; Crédito – Capital Autorizado.
Débito – Disponibilidades; Crédito – Capital a Integralizar.
Débito – Capital Social; Crédito – Capital Autorizado.
Débito – Capital Social; Crédito – Capital Realizado.
Considere uma empresa que ao antecipar o pagamento de um empréstimo de R$ 5.000,00, que já estava registrado em seu passivo, conseguiu um desconto de R$ 900,00. Assim, a conta banco será creditada em R$ 4.100,00, a conta empréstimo será debitada em R$ 5.000,00 e o resultado será creditado em R$ 900,00.
Por ocasião de subscrição de capital pelos acionistas, um roteiro para registro contábil do evento seria:
Débito – Capital Social; Crédito – Capital Subscrito.
Débito – Capital a Integralizar; Crédito – Capital Subscrito.
Débito – Capital Autorizado; Crédito – Capital Social.
Débito – Capital a Integralizar; Crédito – Capital Social.
Débito – Capital Social; Crédito – Capital Autorizado.
uma conta de despesa foi debitada.
Em conseqüência desses fatos, o resultado financeiro da empresa foi reduzido em R$ 3.000,00.
Uma entidade emprestou dinheiro a um terceiro a determinada taxa de juros mensal. Passado o período de um mês, a entidade deve efetuar o seguinte lançamento:
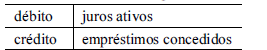
Considere a seguinte situação hipotética.
Uma empresa entregou ao banco duplicata no valor de R$ 5.000,00, emitida em 1.º/10/2001, para ser descontada em 1.º/11/2001. A data de vencimento dessa duplicata é 31/1/2002, ou seja, 3 meses depois da data do desconto, e o banco cobra uma taxa de 5% ao mês, além de despesas bancárias de R$ 300,00.
Nessa situação, o lançamento efetuado corretamente pela empresa, em 1º/11/2001, foi o seguinte:
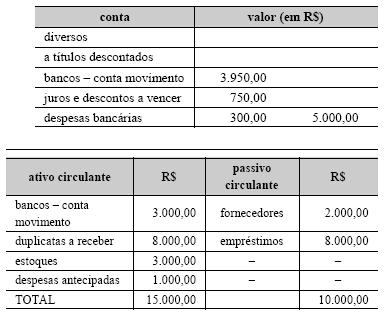
Com base nos dados da tabela acima e considerando os indicadores mais utilizados na análise contábil, julgue os itens a seguir.



