







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Lançamentos contábeis, quanto aos seus elementos essenciais, podem ser classificados em fórmulas. Para atender a tal classificação, utiliza-se
do registro específico em livros contábeis.
da quantidade de débitos ou créditos necessários.
da convenção ou normatização.
do regime contábil adotado.
da exigibilidade ou liquidez.
Com relação aos efeitos contábeis referentes aos registros das transações de uma empresa no mês de outubro de 2.018, analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) O pagamento da despesa de aluguel do mês anterior provocou um aumento do Ativo e uma diminuição do Passivo.
( ) A aquisição à vista de mercadorias para revenda provocou um aumento do Patrimônio Líquido e uma diminuição do Ativo
( ) A aquisição a prazo de um equipamento para embalar as mercadorias provocou um aumento do Ativo e um aumento do Passivo.
( ) A tomada de um empréstimo bancário provocou um aumento do Ativo e um aumento do Passivo.
( ) O recebimento de valores referente à vendas do mês anterior provocou um aumento do Ativo e o Passivo permaneceu igual.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, V e V
V, F, V, F e V
V, F, F, V e V
F, F, V, V e F
F, V, V, F e F
Uma indústria, enquadra na não cumulatividade, comprou mercadorias, a prazo, para revenda no valor de R$ 100.000,00 o ICMS de 18%, está destacado na nota fiscal. Considerando tal transação, assinale a alternativa que apresenta a contabilização correta.
Débito de Estoques - 100.000
Crédito de Fornecedores - 100.000
Débito de ICMS a recuperar - 18.000
Crédito de ICMS a Recolher - 18.000
Débito Estoques - 82.000
Débito de ICMS a Recuperar - 18.000
Crédito de Banco conta movimento - 100.000
Débito de Estoques - 82.000
Débito de ICMS a Recuperar - 18.000
Débito de Fornecedores - 100.000
Débito de Estoques - 100.000
Crédito de ICMS a Recolher - 18.000
Crédito de Fornecedores - 82.000
Um fato modificativo aumentativo, via de regra, provoca dois lançamentos contábeis, em que
um deles é a crédito em uma conta de ativo e o outro, a débito em uma conta de receita.
um deles é a débito em uma conta de ativo e o outro, a crédito em uma conta de receita.
um deles é a débito em uma conta de passivo e o outro, a crédito em uma conta de receita.
um deles é a crédito em uma conta de ativo ou de passivo e o outro, a débito em uma conta de receita.
um deles é a débito em uma conta de ativo ou de passivo e o outro, a crédito em uma conta de receita.
Uma empresa possui uma máquina com valor de R$ 220.000,00, sendo a depreciação anual dela de 5% ao ano.
Com base nesse caso hipotético, assinale a alternativa que apresenta o lançamento que contabiliza a depreciação relativa da máquina após um ano.
D – Máquina – R$ 11.000.
C – Depreciação Acumulada – Máquinas e Equipamentos – R$ 11.000.
D – Depreciação Acumulada – Máquinas e Equipamentos – R$ 11.000.
C – Máquina – R$ 11.000.
D – Despesa de Depreciação – R$ 11.000.
C – Depreciação Acumulada – Máquinas e Equipamentos – R$ 11.000.
D – Depreciação Acumulada – Máquinas e Equipamentos – R$ 11.000.
C – Despesa de Depreciação – R$ 11.000.
D – Máquina – R$ 11.000.
C – Despesa de Depreciação – R$ 11.000.
Considere a compra de um imóvel por uma empresa, no valor de R$ 100.00,00 (cem mil reais), os quais foram pagos da seguinte forma: 0% à vista e o restante a ser pago em quatro prestações semestrais. A formula que será adotada na contabilização desse evento é a:
4ª
2ª
5ª
3ª
1ª
Considerando-se os dados da venda por R$ 40.000,00, com recebimento 50% à vista e 50% a prazo, quando do recebimento da parcela a prazo, deve-se realizar o seguinte lançamento contábil:
Débito: Receita de Vendas, no Valor de R$ 20.000,00; Crédito: Patrimônio Líquido – Lucro com a Venda, no valor de R$ 20.000,00.
Débito: Caixa, no valor de R$ 20.000,00; Crédito: Receita de Vendas, no valor de R$ 20.000,00.
Débito: Receita de Vendas, no valor de R$ 20.000,00; Crédito: Clientes – Valores a Receber, no valor de R$ 20.000,00.
Débito: Caixa, no valor de R$ 20.000,00; Crédito: Clientes – Valores a Receber, no valor de R$ 20.000,00.
Débito: Clientes – Valores a Receber, no valor de R$ 20.000,00; Crédito: Caixa, no valor de R$ 20.000,00.
Segundo Marion (2009), são transações que (1) aumentam o caixa, (2) diminuem o caixa e (3) não afetam caixa:
(1) Integralização de Capital pelos acionistas, (2) Provisão para Devedores Duvidosos e (3) Depreciação
(1) Acréscimos de itens de investimento pelo método de equivalência patrimonial, (2) Diminuições de itens pelo método de equivalência patrimonial e (3) Provisão para Devedores Duvidosos
(1) Diminuições de itens de investimento pelo método de equivalência patrimonial, (2) Acréscimos de itens pelo método de equivalência patrimonial e (3) Provisão para Devedores Duvidosos
(1) Amortização de dívidas, (2) Venda de Ativo Permanente e (3) Depreciação
(1) Integralização de Capital pelos acionistas, (2) Aquisição de itens do Ativo Permanente (3) Provisão para Devedores Duvidosos.
O lançamento que demonstra corretamente a devolução de compras de $ 10.000, adquiridas a prazo, com desconto incondicional de 20% obtidos é:
Diversos
a Devolução de Compras 10.000
Descontos Incondicionais Obtidos 2.000
Fornecedores 8.000
Diversos
a Compras 10.000
Descontos Incondicionais Obtidos 2.000
Bancos 8.000
Diversos
a Compras 8.000
Descontos Incondicionais Obtidos 2.000
Bancos 10.000
Devolução de Compras 10.000
a Diversos
Descontos Incondicionais Obtidos 2.000
Fornecedores 8.000
Devolução de Compras 10.000
a Diversos
Descontos Incondicionais Obtidos 2.000
Fornecedores 8.000
O lançamento de transferência do lucro ou do prejuízo apurado no Resultado do Exercício para a conta Lucros/Prejuízos Acumulados do Patrimônio Líquido é representado da seguinte forma:
D Resultado do Exercício
C Lucros/Prejuízos Acumulados
60.000
D Resultado do Exercício
C Lucros/Prejuízos Acumulados
20.000
D Lucros/Prejuízos Acumulados
C Resultado do Exercício
20.000
D Lucros/Prejuízos Acumulados
C Resultado do Exercício
30.000
D Lucros/Prejuízos Acumulados
C Resultado do Exercício
50.000
Considere hipoteticamente que, em 21/07/20X1, a empresa Sucesso S.A. registrou o recebimento de uma duplicata no valor de R$ 7.600,00, vencida em 21/06/20X1. O cliente pagou juros de 4% pelo atraso. Quanto ao lançamento contábil dessa transação, assinale a alternativa correta.
A escrituração no livro diário foi efetuada por um lançamento de 4a fórmula, já que envolveu duas contas debitadas (caixa e bancos) e duas contas creditadas (clientes e juros ativos).
O lançamento envolveu dois débitos e um crédito.
Pelo método das partidas dobradas, houve apenas um débito e um crédito de igual valor.
O lançamento envolveu duas contas do ativo circulante e uma conta de receita.
A escrituração no livro diário poderá ser efetuada por um lançamento de 2ª fórmula ou por um lançamento de 3ª fórmula.
Uma universidade realizou licitação para aquisição de estoques, almoxarifado, no valor estimado de R$15.000,00. Definido o vencedor do processo licitatório pelo menor lance no valor de R$14.000,00, foi emitida a nota de empenho e assinado o contrato.
Considerando a contratação descrita, a universidade irá realizar o seguinte registro referente à execução orçamentária:
Débito: 6.2.2.1.1.00.00 Crédito disponível R$14.000,00
Crédito: 6.2.2.1.3.01.00 Crédito empenhado a liquidar R$14.000,00
Débito: 6.2.2.1.1.00.00 Crédito disponível R$15.000,00
Crédito: 6.2.2.1.3.01.00 Crédito empenhado a liquidar R$15.000,00
Débito: 7.1.2.3.1.04.00 Obrigações contratuais – Fornecimento de Bens R$14.000,00
Crédito: 8.1.2.3.1.04.01 Fornecimento de Bens a executar R$14.000,00
Débito: 7.1.2.3.1.04.00 Obrigações contratuais – Fornecimento de Bens R$15.000,00
Crédito: 8.1.2.3.1.04.01 Fornecimento de Bens a executar R$15.000,00
Débito: 7.1.2.3.1.04.00 Obrigações contratuais – Fornecimento de Bens R$14.000,00
Crédito: 6.2.2.1.3.01.00 Crédito empenhado a liquidar R$14.000,00
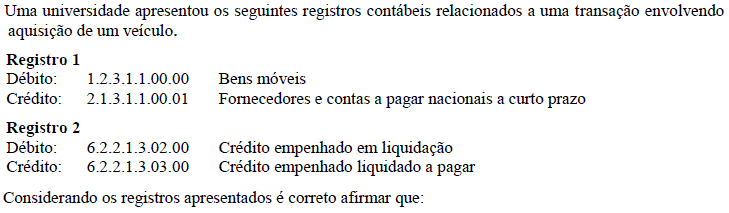
o registro 1 corresponde ao lançamento contábil de natureza patrimonial, efetuado por ocasião do recebimento do veículo.
o registro 2 corresponde ao lançamento de natureza de controle, efetuado por ocasião do recebimento do veículo.
o registro 1 e 2 correspondem ao lançamento contábil de natureza patrimonial, efetuado por ocasião do recebimento do veículo.
o registro 1 e 2 correspondem ao lançamento contábil de natureza patrimonial efetuado por ocasião da liquidação da transação de compra do veículo.
o registro 1 e 2 correspondem ao lançamento contábil de natureza de controle e patrimonial respectivamente, efetuados no recebimento do veículo.
Um lançamento a débito da conta do imobilizado, no ativo não circulante, provoca, na conta debitada:
aumento do ativo.
diminuição do ativo.
aumento do passivo.
diminuição do passivo.
aumento do patrimônio líquido.
Como se denomina o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade?
Divulgação de lançamento.
Definição de lançamento.
Retificação de lançamento.
Disponibilidade de lançamento.
Resolução de lançamento.
Uma pessoa comprou uma passagem aérea Rio-Belo Horizonte- Rio por R$ 1.000. Cada trecho voado dá direito a 500 milhas. Com 10.000 milhas é possível fazer a viagem ida e volta sem pagamento.
Após juntar as 10.000 milhas esta pessoa resolveu trocar por uma passagem para Belo Horizonte (ida e volta).
Assinale a opção que indica o procedimento contábil correto da companhia aérea no momento do resgate das milhas pela passagem aérea, sem considerar os custos da viagem.
Aumento no ativo e aumento na Receita.
Diminuição no passivo e aumento na Receita.
Aumento no ativo e diminuição no passivo.
Diminuição no ativo e diminuição no passivo.
Aumento no ativo, aumento no passivo e aumento na Receita.
O lançamento contábil deve ter como origem um único fato contábil e conter:
I. um registro a débito e um registro a crédito; ou
II. um registro a débito e vários registros a crédito; ou
III. vários registros a débito e um registro a crédito; ou
IV. vários registros a débito e vários registros a crédito, quando relativos ao mesmo fato contábil.
Estão corretas:
I, II e III apenas.
I, III e IV apenas.
I, II, III e IV.
II e IV apenas.
Considere hipoteticamente que o capital de uma sociedade anônima é composto por 100.000 ações ordinárias, com valor nominal de $ 1,00. Determinada empresa decidiu aumentar o capital com a emissão de 50.000 novas ações ordinárias, e todas foram adquiridas com ágio de 10%.
capital social da empresa aumentou em $ 55.000.
resultado do exercício será aumentado em $ 5.000.
diferença entre o valor de subscrição e o valor nominal das ações será contabilizado em conta de Reservas de Capital.
conta Capital Subscrito será creditada por $ 55.000.
conta Ágio na Emissão de Ações será debitada por $ 5.000.
O Contador da empresa Alfa Ltda., efetuou o seguinte lançamento contábil sobre a folha de pagamento:
D – Salários a Pagar.
C – Adiantamento de Salários.
Qual o evento ocorrido para justificar tal lançamento?
Lançamento de estorno referente ao Erro sobre o Adiantamento concedido.
Reconhecimento do adiantamento efetuado ao funcionário.
Pagamento do adiantamento de salários.
Reconhecimento dos salários a pagar no mês.
Lançamento de Liquidação do adiantamento de salário, concedido anteriormente.



