







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia Gama possuía, em 31/12/2021, estoques de mercadorias para revenda no valor de R$ 120.000,00. Em janeiro/2022, ela comprou mercadorias no valor de R$ 200.000,00 e possuía, ao final do mês, estoques no valor de R$ 90.000,00.
Nesse mesmo período, sabe-se que suas receitas e despesas incluem:
Receita de vendas: R$ 600.000,00
Despesas de vendas e administrativas: R$ 100.000,00
Despesas financeiras: R$ 10.000,00
Com base apenas nessas informações, o lucro antes das receitas e despesas financeiras da Cia Gama, em janeiro/2022, foi de R$
260.000,00.
270.000,00.
290.000,00.
280.000,00.
300.000,00.
A empresa ABCD Ltda realiza seus controles de estoque pelo sistema de inventário periódico, apresentando um estoque inicial de R$ 30.000,00, adquiriu um montante de R$ 120.000,00 de mercadorias(já deduzidas os impostos recuperáveis), vendeu no mesmo período R$ 210.000,00 e o estoque final apurado é de R$ 50.000,00. Considerando os dados apresentado, o lucro bruto foi de:
90.000,00.
100.000,00.
110.000,00.
140.000,00.
O Lucro bruto ao final do período é de R$:
945.000,00.
1.150.000,00
1.230.000,00.
1.330.000,00.
1.400.000,00.
Com base nos dados apresentados, a Margem Líquida de Vendas da Cia. Salvador em 2022 foi de:
0,20.
0,25.
0,30.
0,35.
0,40.
Considere exclusivamente as informações apresentadas nos Demonstrativos Contábeis da Comercial Ltda. no encerramento do exercício de 2022.
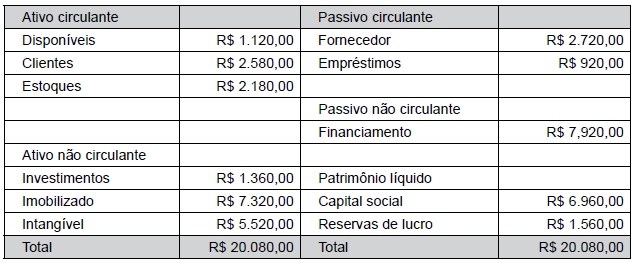
Com base nessas informações, o valor aproximado do indicador de liquidez seca é
1,02.
1,61.
0,31.
1,22.
Leia o caso a seguir.
Uma empresa comercial comprou 20 unidades da mercadoria pelo valor unitário de R$ 10.000,00, totalizando R$ 200.000,00. No valor da compra estão incluídos o IPI de R$ 20.000,00 e o ICMS de R$ 36.000,00. A empresa pagou também o frete sobre o transporte de todo o lote de mercadorias adquiridas, no valor de R$ 10.000,00. Após a chegada da mercadoria, a empresa conseguiu revender 13 unidades das mercadorias adquiridas por R$ 30.000,00, cada, que já inclui ICMS de R$ 6.000,00.
Com base apenas nestas informações, após a contabilização das transações, o valor do lucro bruto e o valor do estoque final serão, respectivamente:
R$ 163.500,00 e R$ 60.900,00.
R$ 192.900,00 e R$ 70.000,00.
R$ 186.300,00 e R$ 70.000,00.
R$ 198.900,00 e R$ 60.900,00.
Atenção! Para resolução das questões de número 31 a 34, considere as informações a seguir:
• A Cia. Lajota é uma empresa comercial que atua no ramo de revenda de material de construção.
• Em 10/05/2022, a empresa adquiriu um lote de 200 latas da tinta goldfix, haja vista que seu estoque estava zerado. O valor total da Nota Fiscal era de R$ 55.000,00, incluso o IPI à alíquota de 10% (destacado na Nota Fiscal) e ICMS à alíquota interna de 18%.
• Dias depois, em 30/05, a empresa efetua uma grande venda de 150 unidades da referida tinta, pelo valor total de R$ 80.000,00, incidindo na operação o ICMS à alíquota de 12%, além de PIS e COFINS, de 0,65% e 3%, respectivamente.
• Segundo decisão do STF, o ICMS deve ser excluído da base de cálculo do PIS e da COFINS.
O Lucro Bruto da Cia. Lajota em decorrência das operações de compra e venda ocorridas no mês de maio foi de:
R$ 33.780,00.
R$ 32.980,00.
R$ 29.580,40.
R$ 33.330,40.
R$ 34.500,00.
Em 31/12/2021, dados obtidos nos Demonstrativos Contábeis da Organização REW indicaram a seguinte situação de contas e saldos:
Conta | Saldo (em R$) |
Vendas Líquidas | 96.000.000 |
Ativo Total | 192.000.000 |
Passivo Exigível Total | 72.000.000 |
Custo das Mercadorias Vendidas | 37.500.000 |
Patrimônio Líquido | 120.000.000 |
Lucro Líquido | 9.600.000 |
Considerando os dados em questão, conclui-se que a Taxa de Retorno do Patrimônio Líquido (ROE) é de:
2%.
3%.
5%.
7%.
8%.
A Margem Líquida de Vendas da Cia. Sagitário no exercício de 2022 foi de:
15,00%.
18,00%.
25,00%.
33,33%.
30,00%.
Certa empresa realizou uma venda de 1.240 unidades por R$ 180,00 cada unidade, com incidência de ICMS à alíquota de 12%. Destacado na nota, também houve a incidência de 8% de IPI. A empresa adota o método PEPS para o controle de estoque, cujo custo desta venda foi de R$ 115,00 para cada unidade. Considerando, unicamente, as informações disponibilizadas, o Lucro Bruto dessa única transação de venda é de:
R$ 17.980,00.
R$ 26.908,00.
R$ 35.960,00.
R$ 53.816,00.
Em 01/01/X0, uma entidade de incorporação imobiliária iniciou a construção de um prédio. Foi estimado que todos os apartamentos estariam prontos em 31/12/X3.
O custo total estimado para cada apartamento era de R$ 500.000, sendo gastos do seguinte modo:
Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano.
Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Zero.
R$ 180.000.
R$ 216.000.
R$ 360.000.
R$ 756.000.
A companhia CDE S/A tem um capital social de R$ 480.000,00, formado por 50.000 ações ordinárias, que dão aos seus acionistas direitos iguais. No exercício de 2022, a empresa efetuou a apuração de seus resultados e finalizou sua Demonstração do Resultado do Exercício com os valores:
● provisão para imposto de renda e contribuição social sobre o lucro: R$ 63.000,00;
● participações estatutárias sobre o lucro: R$ 21.000,00;
● lucro líquido antes do imposto de renda: R$ 372.000,00.
A Lei n° 6.404/1976, art. 187, exige que, na Demonstração do Resultado do Exercício, seja demonstrada, na última linha, o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social.
Assim, com base nas informações, assinale a alternativa que indica o valor do lucro por ação da Companhia CDE S/A no final do exercício de 2022.
R$ 5,76
R$ 6,18
R$ 7,02
R$ 7,44
R$ 9,60
O lucro líquido do exercício de 2022, totalizou, em R$:
210.000,00.
164.200,00.
118.600,00.
110.100,00.
8.500,00.
Desconsiderando o efeito de tributos, o lucro bruto auferido pela clínica Belle em virtude do convênio com a loja de sapatos, em R$, foi de
3.850,00
4.015,00
4.757,50
5.500,00
6.242,50
O valor do lucro líquido, em R$, é de:
66.000,00.
75.700,00.
81.280,00.
108.900,00.
135.300,00.
O lucro bruto da entidade, em R$, no mês, foi de:
54.500,00.
55.250,00.
164.500,00.
175.000,00.
219.750,00.
Uma sociedade comercial possuía apenas duas unidades de mercadorias em seu estoque. O custo unitário das mercadorias era R$ 16.400,00, totalizando saldo de estoque de R$ 32.800,00. Necessitando reabastecer seus estoques, a sociedade comercial comprou novas mercadorias. O preço inicialmente estipulado pelo fornecedor era R$ 24.000,00 a unidade. A sociedade comercial negociou o preço e adquiriu dez unidades da mercadoria pelo valor unitário de R$ 22.000,00, totalizando R$ 220.000,00 (valor total da nota fiscal). O valor total da compra inclui ICMS de R$ 40.000,00 e IPI de R$ 20.000,00. Adicionalmente, na compra, a sociedade pagou R$ 8.000,00 de seguro para todo lote de mercadorias adquiridas. Poucos dias após reabastecer seu estoque, a sociedade comercial vendeu oito unidades das mercadorias pelo valor unitário de R$ 25.000,00, o qual inclui ICMS de R$ 5.000,00. O critério adotado pela sociedade comercial para custeio do estoque é o custo médio ponderado. A sociedade comercial também incorreu em gastos com frete de R$ 6.000,00 para entregar todas as mercadorias ao cliente. Com base exclusivamente nas informações anteriores, após a contabilização das transações descritas, o valor do lucro bruto e o valor do estoque final, respectivamente, foram de:
R$ 4.800,00 e R$ 77.600,00.
R$ 6.800,00 e R$ 73.600,00.
R$ 8.400,00 e R$ 75.200,00.
R$ 12.800,00 e R$ 73.600,00.
R$ 14.400,00 e R$ 75.200,00.
Uma loja vendia calculadoras.
Em 31/12/X0, não havia calculadoras no estoque. Em 02/01/X1, a loja adquiriu 100 calculadoras. O preço unitário cobrado pelo fabricante foi de R$ 100,00, mas a loja recebeu um desconto de 10% sobre o preço. Além disso, a loja pagou o frete de R$ 200,00. Ainda, a loja estimou que o custo de estocagem das calculadoras era de R$ 400,00.
No primeiro trimestre de X1, 30 calculadoras foram vendidas por R$ 110,00 cada. Em 01/04, o preço baixou para R$ 95,00 e foram vendidas 10 calculadoras no segundo trimestre. Já em 01/07, o preço baixou para R$ 85,00. No trimestre foram vendidas 40 calculadoras. Em 01/10 o preço foi ajustado para R$ 100,00. Nesse trimestre, 8 calculadoras foram vendidas.
Assinale a opção que indica o lucro bruto da loja, no ano de X1.
R$ 178,00.
R$ 250,00.
R$ 354,00.
R$ 538,00.
R$ 634,00.
O resultado obtido após a dedução de custos fixos e variáveis é denominado:
Custo variável.
Fluxo de caixa.
Custo fixo.
Lucro operacional.
Margem de contribuição.
Leia o caso a seguir.
A empresa D. utiliza o método de custeio por absorção para apuração dos custos de produção de seus produtos. No mês de maio de 2023, ela produziu 5.000 unidades. O custo fixo total foi de R$ 150.000,00 e o variável unitário de R$ 150,00. A despesa variável foi de R$ 20,00, e a fixa, de R$ 10,00, ambas por unidade. No referido mês, a empresa vendeu 3.000 unidades por R$ 300 cada uma |
Com base nas informações fornecidas, qual é a margem de contribuição unitária e o lucro líquido total, respectivamente?
R$ 90,00 e R$ 150.000,00.
R$ 130,00 e R$ 270.000,00.
R$ 130,00 e R$ 360.000,00.
R$ 90,00 e R$ 600.000,00.



