







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2023, uma loja de roupas tinha seu estoque contabilizado por R$500.000.
Em janeiro de 2024, a loja vendeu 80% do estoque por R$700.000, com o recebimento previsto para o mês seguinte. A loja estimava inadimplência de 5% e pagou aos vendedores uma comissão de 10% sobre o preço da venda. Ainda, para concretizar as vendas, a loja incorreu em gastos com a entrega de R$20.000.
Assinale a opção que indica o lucro bruto apresentado na Demonstração do Resultado do Exercício da loja, em 31/01/2024.
R$200.000.
R$245.000.
R$265.000.
R$280.000.
R$300.000.
A receita líquida de vendas da empresa no exercício de 2023 importou em R$ 64.000.
Certo
Errado
O índice de endividamento geral da Cia. Nova Era, em 31/12/2020, era de 0,7.
Certo
Errado
A margem líquida de vendas da empresa no exercício de 2023 foi inferior a 20%.
Certo
Errado
De acordo com as informações, é correto afirmar que o retorno sobre o patrimônio líquido (ROE) obtido pela empresa no exercício de 2023 foi de
26,5%.
28%.
30%.
32,5%.
35%.
O valor do lucro líquido em janeiro/2023 é de:
44.880
53.280
69.680
79.280
88.680
O lucro bruto obtido pela Cia. Mercúrio em 2023 equivale a R$ 200.000.
Certo
Errado
Analise o balancete levantado em 31.12.2023, pela empresa Topa Nada Ltda., e responda às questões de números 34 e 35, levando-se em consideração o fechamento da demonstração do resultado.
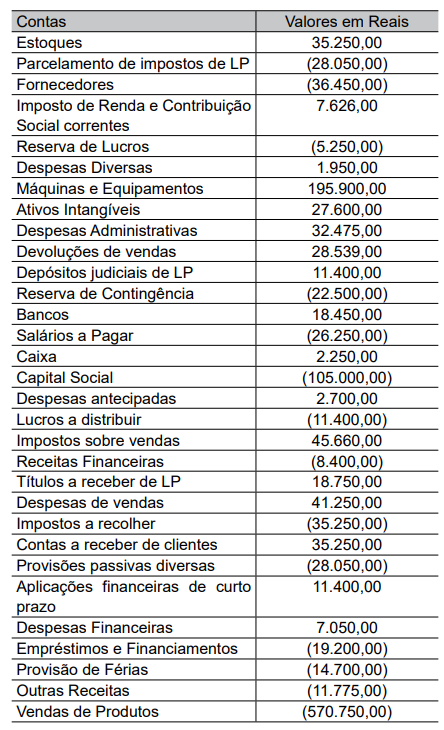
Os estoques iniciais do exercício, em 1.º de janeiro de 2023, são R$ 53.392,00.
As compras ocorridas no exercício de 2023 são R$ 381.383,00.
Assinale a alternativa que apresenta o valor, em reais, do resultado, antes do imposto de renda e da contribuição social sobre o lucro, tendo em vista que deverá ser calculado o custo dos produtos vendidos.
Lucro de 34.476.
Lucro de 26.850.
Prejuízo de 23.760.
Prejuízo de 37.360.
Lucro de 125.656.
No dia 31/10/2022, a empresa Felix S.A. adquiriu mercadorias para revenda e apresentou as seguintes informações sobre essa compra:
• valor pago ao fornecedor: R$ 200.000,00. No valor pago ao fornecedor, estavam incluídos tributos recuperáveis no valor de R$ 15.000,00 e tributos não recuperáveis no valor de R$ 12.000,00;
• valor gasto com seguro e frete para transporte das mercadorias até a sede da empresa: R$ 5.000,00;
• todas as mercadorias adquiridas foram vendidas, em 20/11/2022, pelo valor de R$ 350.000,00, mas ocorreu um abatimento sobre o valor das vendas de R$ 20.000,00, em função de avarias no lote das mercadorias vendidas.
Com base nas informações apresentadas, o lucro bruto apurado pela empresa, especificamente nessa transação comercial, foi de
R$ 140.000,00.
R$ 133.000,00.
R$ 125.000,00.
R$ 113.000,00.
R$ 98.000,00.
Suponha‑se que os valores a seguir são relativos a operações com mercadorias (valores em R$ 1.000):
– Vendas: 2.500;
– IPI s/faturamento: 500;
– ICMS s/vendas: 750;
– Vendas canceladas: 100;
– Descontos comerciais s/vendas: 250;
– Descontos financeiros s/vendas: 300;
– Comissões s/vendas: 250; e
– CMV: 1.200.
Com base nessa situação hipotética, é correto afirmar que o lucro bruto corresponde a R$ 450.000.
Certo
Errado
Leia o caso a seguir.
A Empresa B. L. adquiriu, em 01/08/2022, produtos para festas, para serem revendidos. Os produtos foram adquiridos à vista por R$ 420.000,00, sendo que nesse valor estavam incluídos tributos recuperáveis no valor de R$ 66.000,00 e tributos não recuperáveis no valor de R$ 44.000,00. Adicionalmente, a empresa B. L. contratou e pagou frete e seguro, exclusivamente para transporte dos produtos adquiridos até seu depósito, no valor total de R$ 20.000,00, sendo que nesse valor estavam incluídos tributos recuperáveis no valor de R$ 2.000,00. Em 31/08/2022, a mesma empresa revendeu todos esses produtos por R$ 800.000,00, à vista, sendo que o valor dos tributos incidentes sobre a venda foi de R$ 140.000,00.
O valor do lucro bruto apurado pela empresa no mês de agosto de 2022 foi de
R$ 380.000,00.
R$ 332.000,00.
R$ 306.000,00.
R$ 288.000,00.
A Industrial Japoto Ltda. realizou uma venda de seus produtos, sendo um terço da quantidade vendida a prazo. Foram vendidas 1.500 unidades por R$ 250,00 cada, com incidência de ICMS à alíquota de 18%. Também foi destacado na nota fiscal um valor de 10% referente ao IPI. A empresa utiliza o método UEPS (Último que Entra, Primeiro que Sai) para o controle de estoque, e o custo unitário dessas unidades vendidas foi de R$ 150,00.
Com base nessas informações, qual é o valor do lucro bruto dessa transação de venda?
R$ 150.000,00.
R$ 112.500,00.
R$ 90.000,00.
R$ 82.500,00.
R$ 45.000,00.
Em decorrência das citadas operações, a companhia Cometa auferiu um lucro bruto de R$ 11.750.
Certo
Errado
O lucro bruto da Cia Industrial, no período, totalizou, em R$:
273.000,00.
333.000,00.
572.000,00.
606.000,00.
1.100.000,00.
Uma empresa comercial apresentou as seguintes contas de resultado em 31/12/23:
- Pis $ 1.650,00.
- Cofins $ 7.600,00.
- IPI – $ 12.000,00.
- Descontos financeiros $ 800,00.
- Receita financeira $ 3.000,00.
- Vendas de mercadorias $ 100.000,00.
- Comissões sobre vendas $ 5.000,00.
- Custo da Mercadoria Vendida $ 40.000,00.
Com base apenas nas contas acima, o lucro bruto da empresa será de:
$ 50.750,00.
$ 38.750,00.
$ 37.950,00.
$ 40.950,00.
$ 35.950,00.
Uma sociedade empresária apresentou as seguintes operações referentes ao mês de maio/2023:
Consumo de energia elétrica | R$ 500,00 | Material de expediente Consumido | R$ 300,00 |
Custo dos serviços prestados | R$ 2.600,00 | Receita de aplicações financeiras | R$ 600,00 |
Distribuição de lucros aos sócios | R$ 8.000,00 | Salários e Ordenados | R$ 1.000,00 |
Aumento do Capital Social pelos sócios | R$ 10.000,00 | Receita de serviços (à vista) | R$ 5.000,00 |
Considerando as informações apresentadas e o disposto na NBC TG – Estrutura Conceitual Básica, na NBC TG 26 – Apresentação das Demonstrações Contábeis e na Lei nº 6.404/1976, o resultado operacional (lucro ou prejuízo), somente do mês de maio/2023, corresponde a:
R$ 1.200,00.
R$ 3.200,00.
(R$ 9.200,00).
R$ 11.200,00.
Uma determinada empresa apresentou, em 31/12/2021, o balancete de verificação a seguir:
Descrição das contas | Saldo R$ |
Caixa e equivalente de caixa | 20.000,00 |
Veículos | 90.000,00 |
Fornecedores | 17.000,00 |
Capital social | 135.000,00 |
Terreno para futura utilização | 80.000,00 |
Financiamento | 70.000,00 |
Obras de arte | 40.000,00 |
Empréstimos a diretores | 25.000,00 |
Máquinas e equipamentos | 70.000,00 |
Reserva legal | 35.000,00 |
Receita de vendas | 250.000,00 |
Marcas e patentes | 22.000,00 |
Salários a pagar | 18.000,00 |
Duplicatas descontadas | 19.000,00 |
Depreciação acumulada | 21.000,00 |
Custo das mercadorias vendidas | 80.000,00 |
Despesas operacionais | 60.000,00 |
Vendas canceladas | 5.000,00 |
Impostos sobre vendas | 10.000,00 |
Marque a opção correta que apresenta o valor do lucro bruto.
R$ 95.000,00
R$ 110.000,00
R$ 155.000,00
R$ 170.000,00
R$ 165.000,00
A Cia. X fabrica e vende fones de ouvido. A demonstração de resultado anual da empresa, elaborada de acordo com o método do custeio variável, está apresentada a seguir. Com o objetivo de aumentar as vendas e os lucros, a administração está pensando em usar um fone de ouvido de melhor qualidade. Esse fone de ouvido provocaria um aumento nos custos variáveis em R$ 8,00 por unidade, mas a administração poderia dispensar um inspetor de qualidade, que recebe salário de R$ 20.000,00 por ano. O gerente de vendas estima que o fone de ouvido de melhor qualidade aumentaria as vendas anuais em 20%, sem alterar o preço unitário do produto.
total, em R$ | por unidade, em R$ | percentagem das vendas | |
receita de vendas | 1.800.000,00 | 90,00 | 100% |
custos e despesas variáveis | 1.080.000,00 | 54,00 | 60% |
custos e despesas fixos | 270.000,00 | 13,50 | |
lucro líquido | 450.000,00 |
Considerando as informações precedentes, é correto afirmar que a adoção das referidas medidas, mantidas constantes as demais variáveis, traria como efeito no valor do lucro líquido da Cia. X
uma redução de R$ 28.000,00.
uma redução de R$ 48.000,00.
uma redução de R$ 102.000,00.
um aumento de R$ 164.000,00.
um aumento de R$ 380.000,00.
Leia o caso a seguir.
A Empresa DEF, que utiliza o método de inventário periódico – conta desdobrada de mercadorias, apresentou as seguintes informações em um período:
- Estoque inicial de mercadorias: R$ 6.700,00
- Aquisição de mercadorias a prazo: R$ 4.020,00
- Devolução de parte da aquisição: R$ 670,00
- Receita de vendas de mercadorias no período: R$ 16.080,00
- Devolução de parte das vendas: R$ 2.010,00
- Estoque físico de mercadorias apurado ao final do período: R$ 5.360,00
Considerando as informações acima, o valor em R$ do lucro bruto obtido nas vendas foi de
16.080,00.
14.070,00.
10.720,00.
9.380,00.
A empresa Olho de Boto Ltda., foi incubada pela Incubadora Tecnológica de Empresas da UPFA e, após o seu primeiro ano de operação, apresentou as seguintes informações sobre suas compras e vendas de mercadorias:
Compra de mercadorias | R$ 12.000,00 |
Devolução de compras de mercadorias | R$ 240,00 |
Estoque inicial de mercadorias | R$ 4.500,00 |
Abatimentos sobre compras de mercadorias | R$ 600,00 |
Venda de mercadorias | R$ 25.000,00 |
Abatimentos sobre vendas de mercadorias | R$ 500,00 |
Descontos Incondicionais concedidos sobre vendas de mercadorias | R$ 750,00 |
Estoque Final de Mercadorias | R$ 6.000,00 |
Descontos Condicionais Concedidos na venda de mercadorias | R$ 1.000,00 |
De posse dessas informações e, desconsiderando os fatores tributários, o Lucro Bruto da empresa Olho de Boto Ltda. é de:
R$ 15.340,00
R$ 13.840,00
R$ 13.090,00
R$ 13.340,00
R$ 14.090,00



