







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Star adquiriu 40% de participação acionária na Cia Tek por R$ 12.000.000,00, que garantiu também o poder de determinar as políticas operacionais e financeiras da investida. No momento da transação, o patrimônio líquido da investidaTek valia R$ 10.000.000,00 e existiam ativos líquidos que mensurados a valor justo valiam R$ 7.000.000,00 a mais do que reconhecidos no patrimônio da investida. Considerando essas informações, o reconhecimento inicial correto da aquisição das ações na Cia. Star é:
D = Investimento na Cia. Tek – Avaliado a MEP R$ 4.000.000,00
D = Mais-Valia em Investimento na Cia. Tek – Avaliado a MEP R$ 2.800.000,00
D = Goodwill por rentabilidade futura em Investimento na Cia. Tek R$ 5.200.000,00
C = Caixa e Equivalentes a Caixa R$ 12.000.000,00
D = Investimento na Cia. Tek – Avaliado a MEP R$ 5.000.000,00
D = Mais-Valia em Investimento na Cia. Tek – Avaliado a MEP R$ 7.000.000,00
C = Caixa e Equivalentes a Caixa R$ 12.000.000,00
D = Investimento na Cia. Star – Avaliado a MEP R$ 4.000.000,00
D = Mais-Valia em Investimento na Cia. Star – Avaliado a MEP R$ 2.800.000,00
D = Goodwill por rentabilidade futura em Investimento na Cia. Star R$ 5.200.000,00
C = Caixa e Equivalentes a Caixa R$ 12.000.000,00
D = Investimento na Cia. Star – Avaliado a MEP R$ 4.000.000,00
D = Goodwill por rentabilidade futura em Investimento na Cia. Star R$ 6.000.000,00
C = Caixa e Equivalentes a Caixa R$ 10.000.000,00
D = Investimento na Cia. Tek – Avaliado a MEP R$ 12.000.000,00
C = Caixa e Equivalentes a Caixa R$ 12.000.000,00
De acordo com o CPC 46 – Mensuração a Valor Justo não é correto afirmar que:
É necessário determinar qual ativo ou passivo será objeto da mensuração.
Definir como mercado principal aquele em que o ativo ou passivo possui o maior volume de transação.
Considerar como mercado mais vantajoso aquele em que as transações envolvendo o ativo ou passivo ocorrem de forma inesperada, indicando uma liquidação imediata.
Utilizar técnicas de avaliação adequadas ao tipo de dado (input) disponível, que reflitam aproximadamente os mesmos critérios utilizados pelos participantes do mercado, para precificar o ativo ou passivo.
Determinar premissas apropriadas para mensuração, considerando o maior e o melhor uso do ativo não financeiro.
A Cia. Sudeste possuía em, 31/03/2013, a seguinte situação patrimonial:
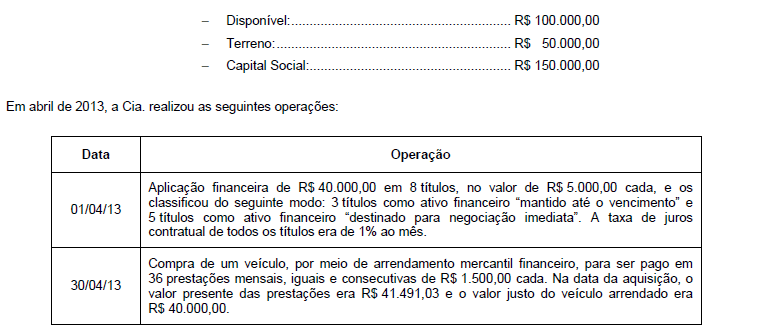
Sabendo que o valor justo de cada título adquirido em 01/04/13 era R$ 5.040,00 em 30/04/13, e considerando os registros necessários referentes às operações, o Ativo da Cia. Sudeste, em 30/04/13, era
Para a realização do teste de recuperabilidade de um ativo intangível, deve-se considerar que o seu valor recuperável advém da comparação entre o valor justo e o valor em uso, sendo, dos dois, o maior.
Certo
Errado
Em referência ao texto Ostra Nordestina S/A, durante a fase de crescimento e desenvolvimento (transformação biológica):
a ostra gigante do pacífico e a lagosta lunática são mensurados ao valor justo;
a ostra gigante do pacífico, o mexilhão verde, a vôngole pirata e a lagosta lunática são mensurados pelo custo de produção;
a ostra gigante do pacífico é mensurada pelo custo de produção;
o mexilhão verde e a vôngole pirata são mensurados ao valor justo, sendo igualmente válida a mensuração pelo custo de produção;
a ostra gigante do pacífico, o mexilhão verde e a vôngole pirata são mensurados ao valor justo, sendo igualmente válida a mensuração pelo custo de produção.
Uma sociedade empresária adquiriu um ativo imobilizado por meio de arrendamento mercantil financeiro em 60 parcelas mensais de R$1.000,00 cada.
O valor presente das prestações equivale ao valor justo do ativo arrendado que é de R$43.500,00.
No momento da aquisição, a sociedade empresária deve reconhecer:
Um ativo de R$60.000,00.
Um ativo de R$60.000,00 e uma despesa financeira de R$16.500,00.
Um ativo de R$43.500,00 e uma despesa financeira de R$16.500,00.
Um ativo de R$43.500,00.
Desde 2010, a parcela relativa à participação dos não controladores integra o Patrimônio Líquido consolidado e não mais figura entre o passivo e o patrimônio líquido na estrutura do Balanço Patrimonial. Numa combinação de negócios, tal participação pode ser mensurada pelo:
método de equivalência patrimonial;
método de custo ou pelo método do valor justo;
valor justo ou com base no que lhes cabe no valor justo dos ativos líquidos;
método do valor justo;
método de equivalência patrimonial ou com base no que lhes cabe no valor justo dos ativos líquidos.
A avaliação de itens patrimoniais a valor de mercado é compatível com o princípio do registro pelo valor original.
Na ausência de um mercado ativo para um determinado instrumento financeiro, o valor de um bem ou direito obtido por meio de modelos matemático-estatísticos de precificação de instrumentos financeiros é considerado:
valor justo
valor atual
preço justo
preço de mercado
valor financeiro
Em 31/03/13, uma empresa aplicou suas disponibilidades em ativos financeiros, adquirindo 5 títulos no valor de R$ 1.000,00 cada e os classificou da seguinte maneira: 3 títulos como ativos financeiros “mantidos até o vencimento” e 2 títulos como ativos financeiros “mantidos para negociação imediata”. Estes títulos remuneravam à taxa de 1% ao mês e o valor justo de cada título, um mês após a sua aquisição, era R$ 1.008,00. Com base nestas informações, a empresa reconheceu um aumento no resultado do mês de abril de 2013 de
R$ 40,00.
R$ 44,00.
R$ 46,00.
R$ 50,00.
R$16,00 e um ajuste de avaliação patrimonial de R$ 24,00 (credor).
De acordo com a NBC TG 46 – Mensuração do Valor Justo, assinale a opção INCORRETA.
O valor em uso utilizado no teste de recuperabilidade de um ativo imobilizado desconsidera na sua mensuração o Valor Justo.
O valor justo caracteriza-se pelo reconhecimento de perdas estimadas nos estoques avaliados pelo valor realizável líquido
O valor justo é o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
O valor justo é uma mensuração baseada em mercado.
Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
compra vantajosa para a investidora de R$ 60.000.
apuração de ativo líquido no valor de R$ 3.600.000.
deságio no valor de R$ 600.000.
ágio por rentabilidade futura de R$ 360.000.
perda de capital no valor de R$ 360.000.
Leia as definições a seguir e assinale a alternativa que preenche correta e respectivamente as lacunas, na ordem apresentada.
_______________ é o valor presente dos fluxos de caixa que a entidade espera obter com o uso contínuo de um ativo e com a alienação ao final da sua vida útil ou incorrer para a liquidação de um passivo.
_______________é o valor pelo qual um ativo pode ser negociado entre partes interessadas, conhecedoras do negócio e independentes entre si, com ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
_______________ é a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil.
_______________ao valor recuperável é o valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável.
Valor Contábil / Valor Justo / Depreciação / Perda por Redução.
Valor Justo / Valor específico para a entidade (valor em uso) / Depreciação / Perda por Redução.
Valor específico para a entidade (valor em uso) / Valor Justo / Depreciação / Perda por Redução.
Valor específico para a entidade (valor em uso) / Valor Justo / Depreciação / Valor Depreciável.



