Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
204.000,00
237.600,00
243.600,00
248.400,00
254.400,00
Uma loja de departamentos trabalha com uma taxa de juros de 8% ao mês, quando efetua vendas a prazo em duas parcelas, com a primeira delas paga no ato da compra. Visando aumentar as vendas, mediante maior possibilidade de ofertas aos clientes, a diretoria da loja pediu ao Contador da empresa que calculasse o valor da taxa de desconto, para pagamento à vista, capaz de compensar os juros embutidos nas vendas a prazo.
Feitos os cálculos, o Contador encontrará o valor aproximado de
4,20%
4,00%
5,00%
3,10%
3,70%

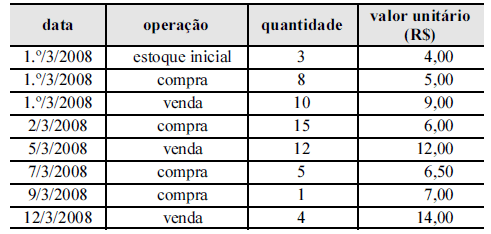
A partir das informações apresentadas na ficha de controle de estoques apresentada acima, assinale a opção correspondente ao valor do saldo final de mercadorias para revenda, considerando a utilização do inventário permanente e o UEPS.

R$ 33,50
R$ 35,00
R$ 39,50
R$ 142,00

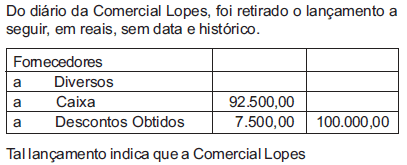
comprou mercadorias a prazo com desconto comercial.
pagou uma compra de mercadorias a prazo com desconto comercial.
pagou uma compra de mercadorias a prazo com desconto financeiro.
recebeu uma venda de mercadorias a prazo com desconto financeiro.
vendeu mercadorias a prazo com desconto comercial.
No final do mês, o saldo do disponível foi de R$ 16.500,00.
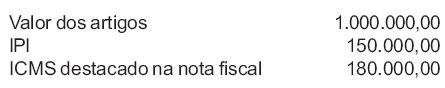
A Companhia Lunar Comercial S/A comprou de uma empresa industrial artigos plásticos, para revender, nas seguintes condições, em reais
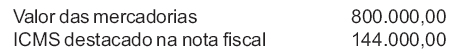
No dia seguinte, a Lunar vendeu, para um consumidor final, 50% desses mesmos artigos plásticos (mercadorias), nas seguintes condições, em reais,é
171.000,00
200.000,00
246.000,00
300.000,00
321.000,00
A empresa Mercearia Comercial Ltda. iniciou o exercício no mês de janeiro com o saldo de R$ 2.000,00 na conta Caixa e de outros R$ 2.000,00 na conta Estoque de Mercadorias.
Durante o mês, a empresa realizou as seguintes transações:
1. recebimento do aluguel do mês, no valor de R$ 40.000,00;
2. compra de mercadorias a prazo, no valor de R$ 100.000,00, sendo 10% de entrada;
3. venda a vista de mercadorias por R$ 40.000,00, alcançando um lucro bruto de 30%;
4. venda a prazo de mercadorias por R$ 30.000,00, com entrada de 20% do preço, sofrendo um prejuízo da ordem de 10% do preço; e
5. pagamento de R$ 40.000,00 de duplicatas e de 10% de juros da dívida com fornecedores.
Considerando exclusivamente estas seis operações e que as compras e vendas são isentas de impostos, podemos dizer que, ao fi nal do mês, vamos encontrar
R$ 12.000,00 em lucro de vendas.
R$ 32.000,00 de saldo na conta Caixa.
R$ 34.000,00 de saldo na conta Caixa.
R$ 41.000,00 em Estoque de Mercadorias.
R$ 44.000,00 em Estoque de Mercadorias.
O valor do ICMS incidente sobre vendas em decorrência dessa operação corresponde, em R$, a
144.000,00.
116.000,00.
108.000,00.
76.000,00.
54.000,00.
O custo com armazenagem de mercadorias em galpão de terceiros é classificado como despesa operacional e não como custo da mercadoria.
Sobre os fatos contábeis que modificam o valor das compras e das vendas, é correto afirmar:
O frete sobre compras, quando o ônus de seu pagamento cabe à empresa compradora, deve ser sempre incluído no custo do estoque das mercadorias adquiridas.
Descontos incondicionais concedidos são aqueles concedidos pela empresa vendedora numa alienação a prazo, quando a empresa compradora quita sua duplicata antes da data do vencimento.
Na escrituração comercial regular, a conta Devolução de Vendas tem sempre saldo credor.
Os impostos incidentes sobre as compras, quando recuperáveis, devem compor o valor do estoque das mercadorias adquiridas.
Os impostos incidentes sobre vendas, quando nãocumulativos, devem ser escriturados como despesa pelo seu valor líquido, ou seja, o total de débitos menos o total de créditos.
Considere os dados fictícios, a seguir:
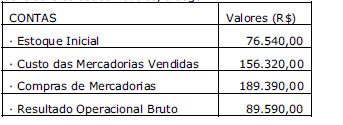
Assinale a alternativa que indica, respectivamente, o valor do Estoque Final e de Receita Operacional Líquida.
Se o critério de avaliação do estoque fosse o PEPS, em vez do PMP, então o valor do CMV, no final do mês, seria de R$ 7.000,00, em vez de R$ 3.500,00.
O custo das mercadorias vendidas (CMV) da sociedade, nas transações do mês, pelo critério PEPS, foi, em R$, de
24.760,00.
24.800,00.
25.160,00.
26.800,00.
27.100,00.
Uma empresa possuía saldo de ICMS a recuperar de R$ 20.000,00 e ICMS a recolher de R$ 45.000,00. A empresa adquire mercadorias para revenda no valor de R$ 70.000,00, com ICMS de 17%. O registro do pagamento do ICMS no período, com a utilização dos créditos tributários, deve ser de débito de ICMS a recolher no valor de R$ 45.000,00, crédito de ICMS a recuperar de R$ 31.900,00 e crédito no disponível de R$ 13.100,00.
Considere as operações a seguir, realizadas em um período, em ordem cronológica.
• venda de 3 unidades, a R$ 600,00 cada
• compra de 4 unidades, a R$ 350,00 cada
• venda de 2 unidades, a R$ 750,00 cada
Com base nesses dados, e supondo que o estoque inicial era de 5 unidades, a R$ 200,00 cada, é correto concluir que o custo das mercadorias vendidas, pelo critério da média ponderada móvel, foi de R$ 1.300,00.
Ao se utilizar o sistema de inventário permanente e o PEPS como critério de avaliação dos estoques, o registro contábil da venda de mercadorias do dia 6/8/2008 será o seguinte.
D custo da mercadoria vendida . . . . . . . . . . . R$ 19.720
D clientes . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 29.050
C estoques . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 19.720
C receita de vendas . . . . . . . . . . . . . . . . . . . . R$ 29.050
As compras do período totalizaram R$ 1.650.
Caso a empresa tenha adotado o PEPS como critério de controle de estoques, o saldo das mercadorias disponíveis para revenda, ao final do dia 20/3/2008, foi de R$ 1.150,00.