







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao utilizar o controle segundo o método primeiro que entra é o primeiro que sai (PEPS), o valor unitário das mercadorias que sobraram no estoque final será o mesmo valor unitário da primeira aquisição de mercadorias.
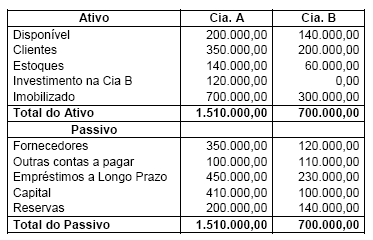
A Cia. A possui ações da Cia. B e as assembléias gerais das duas sociedades aprovaram a incorporação da Cia. B pela Cia. A, com base nos seguintes balanços patrimoniais:
No decorrer do exerc
ício, a Cia. B vendeu R$ 80.000,00 de mercadorias para a Cia. A pelo preço de custo, cujo pagamento não tinha sido efetuado pela investidora até o final do exercício. Após a operação de incorporação, que foi feita com base nos valores contábeis, o valor total do Ativo da Cia. A passou a ser
2.290.000,00
2.210.000,00
2.130.000,00
2.090.000,00
2.010.000,00
Ao se adquirir mercadorias para revenda, a prazo, no valor de R$ 10.000, com impostos recuperáveis incluídos, no valor de R$ 1.700, o correto registro da operação proporcionará
um débito de mercadorias no valor de R$ 10.000 e um crédito de fornecedores de R$ 10.000.
um débito de mercadorias no valor de R$ 8.300, um débito de impostos a recuperar de R$ 1.700 e um crédito de fornecedores de R$ 10.000.
um débito de mercadorias no valor de R$ 8.300, um crédito de impostos no valor de R$ 1.700 e um crédito de fornecedores de R$ 10.000.
um débito de mercadorias no valor de R$ 10.000, um crédito em fornecedores no valor de R$ 8.300 e um crédito de impostos a pagar de R$ 1.700.
O resultado bruto da empresa, segundo o UEPS, é R$ 5.031,50.
O resultado antes do imposto de renda, adotando o PEPS, é de R$ 2.351,50.
Caso o estoque inicial de 2006 estivesse subestimado em R$ 1.789, então o valor do resultado com mercadorias no ano 2007 estaria superestimado em R$ 1.789.
Considere-se que uma loja possuísse, no dia 1.º/1/2008, 8 unidades de mercadorias ao custo unitário de R$ 8,00, que o seu sistema de controle de estoques seja permanente e que a metodologia utilizada seja o UEPS. Considere-se, ainda, que a carga tributária da loja seja de 20% sobre as vendas e de 24% sobre o lucro auferido. A partir da ficha ilustrada acima, referente ao controle de estoques da loja no mês de janeiro de 2008, bem como das informações complementares, é correto afirmar que o lucro bruto apurado foi igual a
R$ 908,00.
R$ 588,80.
R$ 929,00.
R$ 567,80.
O custo da mercadoria vendida, segundo o PEPS, é de R$ 1.214.
O prazo médio de estocagem apurado é inferior a 150 dias.
A empresa GRANDE e Cia., no encerramento do exercício social, apresentou a seguinte apuração.
Receita Bruta com Vendas: $36.000,00
Imposto sobre Vendas (ICMS): 17%
Resultado Operacional Bruto: 30% do total das vendas
Estoque Inicial de Mercadorias: $3.480,00
Valor das Compras de Mercadorias efetuadas no
Exercício (líquido de impostos): $24.000,00.
Com essas informações, é correto afirmar que o estoque de mercadorias, apurado em inventário, no final do exercício, em relação às compras, corresponde a:
22,5%
35,0%
35,5%
08,5%
40,0%
Observe os eventos a seguir.
10/01/08 – Constituída uma sociedade, com 10 pessoas, para compra e venda de mercadorias, sob a denominação de Comercial Nova S/A.
24/01/08 – Elaborado o estatuto da companhia com o capital formado por 100.000 ações ordinárias, com valor nominal de R$ 2,00 cada ação, subscritas em partes iguais.
24/01/08 – Integralizados, no ato, R$ 30.000,00, em dinheiro e R$ 60.000,00 em mercadorias.
25/01/08 – Depósito de R$ 20.000,00 no Banco do Brasil (Lei no 6.404/76 - art. 80, III).
26/01/08 – Compra de máquinas, para uso próprio, sendo R$ 20.000,00 à vista e 4 parcelas de R$ 30.000,00 cada uma, vencendo a 1a em
26/02/08.
30/01/08 – Venda de todas as mercadorias por R$ 100.000,00, 40% à vista e 60% a prazo.
Considerando exclusivamente as informações apresentadas acima e que:
• as operações realizadas não estão sujeitas a nenhum tipo de tributo,
• a companhia elaborou seu Balanço Patrimonial em 30/01/08,
• a administração não apresentou proposta de distribuição do resultado,
o capital próprio da Companhia, no aludido Balanço, em reais, é
90.000,00
110.000,00
120.000,00
130.000,00
200.000,00
O valor correspondente a compras de mercadorias para revenda é de R$ 5.429,00.
A contabilização da venda de mercadorias a prazo afeta o ativo circulante e o resultado do exercício; a contabilização de vendas antecipadas não afeta o resultado do exercício.
Utilizando-se o sistema de inventário periódico e o UEPS, o valor do custo da mercadoria vendida (CMV) apurada ao final do mês de agosto será igual a R$ 11.340.
A companhia recolheu à União, após a compensação com o valor a recuperar decorrente da compra, um montante de COFINS, em R$, de
38.000,00
26.600,00
22.800,00
19.000,00
15.200,00
De acordo com a metodologia de controle de estoques permanente, o registro da baixa da mercadoria ocorre no momento da venda e não no momento do recebimento. Um dos pontos fracos do sistema de controle permanente é a impossibilidade de obtenção do valor monetário do estoque disponível antes do encerramento das contas de resultado.
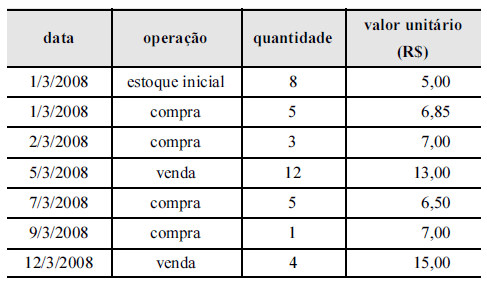
Utilizando-se das informações contidas na ficha de controle de estoques apresentada acima, assinale a opção correspondente ao resultado bruto da venda de mercadorias, considerando a utilização do inventário permanente e o PEPS.
R$ 95,25
R$ 121,25
R$ 137,10
R$ 120,75
A Cia. Comercial Mar Azul fez, na ordem cronológica, as seguintes operações com mercadorias no mês de início de suas atividades:
- compra de 3.000 unidades a R$ 80,00 cada uma
- compra de 5.000 unidades a R$ 88,00 cada uma
- venda de 4.200 unidades a R$ 200,00 cada uma
Após essas operações, o estoque de mercadorias no final do mês foi avaliado em R$ 323.000,00. Logo, é correto afirmar que o método utilizado pela companhia para avaliar os seus estoques foi o
do preço de reposição.
PEPS (primeiro que entra, primeiro que sai).
UEPS (último que entra, primeiro que sai).
da média ponderada móvel.
do preço específico.
A Cia. Industrial Luar do Sertão vendeu 10.000 unidades de um produto de sua fabricação ao preço unitário de R$ 20,00, tendo havido incidência de ICMS à alíquota de 18% e IPI à 10%. O preço de custo correspondeu a 60% do preço de venda das mercadorias. Sabendo-se que a companhia é contribuinte do PIS e da COFINS na sistemática cumulativa (alíquotas de 0,65% e 3%, respectivamente), a devolução de 10% do lote pela empresa adquirente diminuiu o lucro bruto da companhia vendedora no valor, em R$, de
3.670,00.
3.800,00.
4.330,00.
4.400,00.
5.670,00.



