







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Resultado com Mercadorias, quando positivo, pode ser também denominado
Lucro bruto.
Lucro não operacional.
Resultado operacional.
Compras brutas.
Custo das mercadorias vendidas.
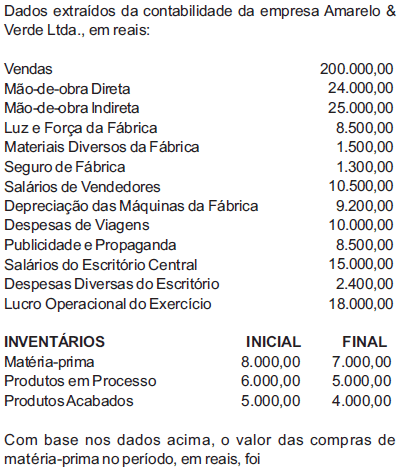
45.500,00
63.100,00
65.500,00
73.600,00
88.500,00
É comum a perda de estoques por motivo de furto, especialmente em grandes estabelecimentos. O registro desse tipo de perda proporciona débito no estoque da mercadoria e crédito na conta de perdas de mercadorias.
Certo
Errado
D – custo das mercadorias vendidas
C – mercadorias (somente ao final do exercício)
D – compras
C – fornecedores
D – fornecedores
C – devoluções de compras (ao longo do ano)
D – resultado
C – compras
D – mercadorias
C – fornecedores
Ao se efetuar o registro de abatimento sobre compras no sistema de controle permanente, há um débito na conta abatimento de compras e um crédito no estoque de mercadorias.
O montante pago ao fornecedor a título de tributos recuperáveis será incorporado ao valor do estoque de mercadorias adquiridas para revenda.
O registro de bônus recebido de fornecedor não afetará o saldo unitário das mercadorias disponíveis para revenda, no caso de controle de estoques pela média ponderada móvel.
Caso o método da média móvel para 5 períodos tivesse sido utilizado para a previsão de consumo dessa empresa para janeiro de 2008, essa previsão teria sido inferior a 560 unidades, devido à tendência decrescente de consumo.
Ao se contabilizar a perda não provisionada de mercadorias para revendas, o correto registro resultará em débito da conta provisão para perda de mercadorias e crédito na conta de mercadorias para revenda.
O CMV apurado com o UEPS e o controle permanente é de R$ 2.844,00.
A margem bruta apurada com a utilização do PEPS e do controle permanente é superior a 65%.

A partir da ficha de controle de estoques acima, utilizando o sistema de controle de estoques permanente e o PEPS conclui-se que o percentual da margem bruta de lucro é
inferior a 20%.
superior a 21% e inferior a 30%.
superior a 31% e inferior a 40%.
superior a 41% e inferior a 50%.
superior a 51%.
Ao final do dia 4/8/2008, o saldo da conta de mercadorias disponíveis para revenda, considerando o sistema permanente e a média ponderada móvel, foi maior do que R$ 26.000.
Caso a empresa utilize o sistema de controle permanente e o UEPS como critério para apuração do CMV, o resultado bruto obtido será maior do que o resultado obtido, também pelo sistema permanente, pelo PEPS.
Caso a empresa resolva promover sua marca e vender mercadorias com desconto comercial de 20%, o resultado líquido do período será igual a R$ 28.190.
Os impostos incidentes sobre a aquisição de mercadorias para revenda que são considerados recuperáveis devem compor o saldo do estoque. Assim, ao efetuar o registro da aquisição das mercadorias com incidência de tributos recuperáveis, o registro correto deve ser a débito de estoque de mercadorias e a crédito de disponível — caso seja à vista — ou fornecedores.
Com base nessa tabela, é correto afirmar que o valor do recebimento de clientes, no ano 2007, é igual a
R$ 95.000,00.
R$ 98.500,00.
R$ 101.000,00.
R$ 104.500,00.
R$ 110.500,00.
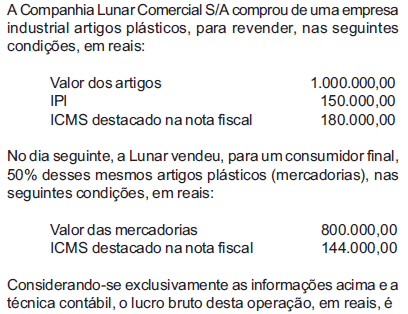
171.000,00
200.000,00
246.000,00
300.000,00
321.000,00
Ao utilizar o controle de estoques de acordo com o método do último a entrar é o primeiro a sair (UEPS), o saldo do estoque final tende a ser maior que o saldo obtido pelo PEPS, em caso de economia inflacionária.



